本文摘编自阿斯沃斯·达摩达兰《学会估值,轻松投资》,题图来自:视觉中国
11月8日,英伟达CEO黄仁勋因承认婚外情而公开致歉,英伟达董事会同时宣布,将针对其是否遭遇外国情报行动展开独立调查。
这场风波迅速从个人生活延伸至公司治理、商业关系和国家安全层面。英伟达董事会表示,目前没有理由认为公司机密或国家安全受到损害,相关调查仍在进行。
随之而来的是英伟达股价下跌。如果一家公司的股价会被核心人物、管理团队的言行影响,那么普通股民到底该如何判断它真正的股价?
过去几年,从英伟达到SpaceX,科技巨头们凭借AI和前沿技术不断刷新市场对增长的想象。但再好的商业故事,也无法绕开估值这个问题。企业的技术优势、增长潜力、管理层能力,以及未来可能面临的风险,最终都需要反映在公司的价值判断中。
这正是被誉为“估值教父”的阿斯沃斯·达摩达兰在其经典作品《学会估值,轻松投资》中希望传递的核心理念:投资不能只看故事,更要学会判断故事背后的真实价值。
从零学估值:掌握核心工具,建立你的价值分析框架
奥斯卡·王尔德曾将愤世嫉俗者定义为“知道所有东西的价格,却不知道任何东西的价值”的人。许多投资者也是如此,他们将投资视为一场游戏,并将获胜定义为跑赢大盘。
理性投资的一个核心公理是,投资者不应为某项资产支付超过其价值的价格。如果你接受这一命题,那就意味着你在购买任何物品之前,至少要尝试估算其价值。
估值的两种方法
估值模型虽有数十种之多,但归根到底,估值方法只有两类:内在价值法和相对价值法。在估算内在价值时,我们基于一个简单的命题:一项资产的内在价值取决于该资产在其生命周期内产生的预期现金流,以及你对这些现金流的不确定性的判断。
虽然在原则上,估值的核心应放在内在价值上,但大多数资产的价值评估是基于相对价值进行的。在估算相对价值时,资产的价值取决于市场对类似资产的定价。
就股票而言,这意味着你需要将其定价与类似股票(通常是可比公司的股票)的价格进行比较。例如,如果埃克森美孚的市盈率(PE)为8 倍,而其他石油公司的市盈率为12 倍,你就可以买入埃克森美孚的股票。
内在价值法能让你更全面地了解驱动企业或股票价值的根本因素,但在某些时候,相对价值能为你提供一个更切合实际的估算,让你了解当前市场中该企业或股票能卖到什么价格。
关于估值的普遍真理
在深入研究估值细节之前,有必要了解一些关于估值的普遍真理。这些真理不仅能让你在审视他人的估值时具备判断力,也能让你在自己进行估值时更有底气、更从容。
·所有的估值都带有偏见
·大多数估值(即便是合理估值)都是错误的
·简单的估值模型往往能少出错
大多数投资者都不愿意对公司进行估值,并会给出诸多理由:估值模型过于复杂,没有足够的信息,或者存在太多的不确定性。虽然所有这些理由都有一定的道理,但它们不应成为放弃尝试的借口。未来永远是不确定的。事后回顾,你会犯错吗?当然会,但其他人也一样。投资成功的关键不在于永远正确,而在于你犯错的频率和程度低于其他人。
从摇篮到坟墓:不同阶段公司的生命周期与估值
前景无限:对年轻成长型公司估值
2012年,脸书公司试图以10亿美元收购名为Instagram的年轻科技公司。当时,Instagram仅成立两年,几乎没有收入,且处于经营亏损状态。该公司显然具有增长潜力,但其商业模式存在巨大的不确定性。在评估这笔交易时,分析师不知所措,不确定该如何对一家几乎没有运营历史和市场价格数据的公司估值。
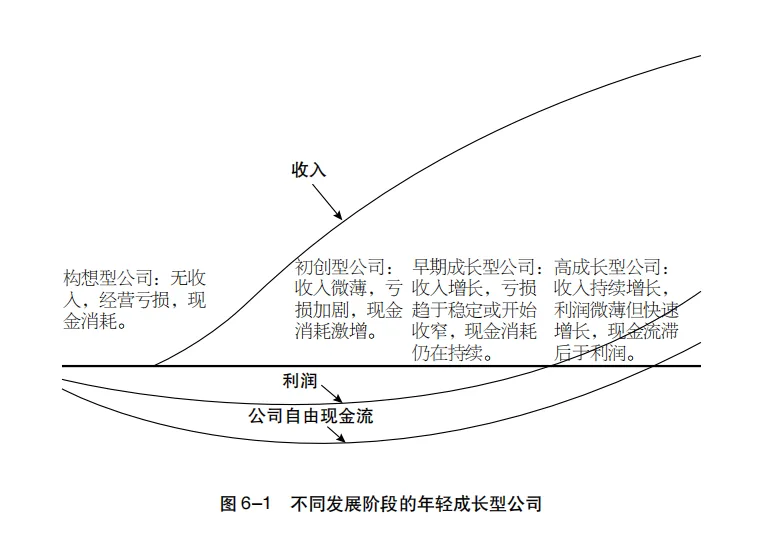
如果说每一家企业都始于一个商业构想,那么年轻成长型公司可以被划分为既没有收入也没有产品的构想型公司、正在测试产品市场吸引力的初创型公司,以及开始走上盈利道路的第二阶段公司,包括早期成长型公司和高成长型公司。
在使用内在价值法时,对公司价值起决定作用的4个因素是:现有资产的现金流、这些现金流的预期增长率、折现率,以及公司进入成熟期所需的时间。
对年轻公司而言,估算这4个因素变得更加困难:现有资产通常只会产生很少甚至为负的现金流,而由于历史数据有限或完全缺失,对未来收入和折现率的估算会更加困难。
如果再考虑到公司可能无法持续经营至稳定发展阶段,且股权可能存在多重求偿权,这种估算挑战就会变得更加艰巨。
因此,在运用折现现金流对年轻公司进行估值时,我们将会系统地推进估算过程,并在每一阶段考虑如何妥善处理年轻公司的特征,达摩达兰在这里选择使用内在价值法解决难题:
·估算未来现金流。在预测未来现金流时有3个关键数字:收入增长率、被分析公司可能占据的市场份额、与产生预期收入相关的营业费用。
·估算折现率。在估算年轻公司的折现率时,可用的市场历史数据过少且波动剧烈,我们建议关注公司的业务而非公司本身,并针对关键差异进行调整。
·估算当前价值,并按生存概率予以调整。在估算出预测期的现金流,并对现金流折现后,你仍需要确定预测期结束时的情况,按照公司无法存续的可能性对价值进行调整,并分析关键人员流失所造成的影响。
·终值。终值可以是年轻公司价值的80%,90%,甚至超过100%。如果近期现金流为大额负值,那么终值占比超过100% 的情况就会发生,因为这需要新资本的注入。
·按生存概率调整。先假定公司能够生存下来并能走向财务健康,然后对其估值,接着考虑公司无法生存的可能性。
·每股价值。从经营性资产价值推算出每股价值。
·关键人员折价。年轻公司,尤其是服务行业的年轻公司,其成功往往依赖于公司的所有者或几个关键人员。因此,如果一个或多个这样的关键人员从公司离职,公司估值就可能会发生巨大变化。
没有稳定营收、充满不确定性,正是年轻成长公司的估值难点。估值不是简单算数字,生存概率、关键人员、占比极高的终值都不应该忽略。不想被光鲜的成长故事蒙蔽双眼,就应该在学习和实践中努力看懂这些隐藏变量。
估值回春:对成熟型公司估值
可口可乐、联合利华和通用电气等成熟型公司已存续了数十年。按理说,评估这些公司的价值应该很容易,因为它们拥有长期的经营及市场历史,以及成熟的投资和融资模式。然而,并非所有历史悠久的惯例都是好的,改变这些公司的经营方式可能会影响其价值。
成熟型公司的价值则更多来自现有投资项目。如果我们以此来定义成熟型公司,那么划分成熟型公司的门槛将会随市场和时间的变化而变化,因此,也具有以下几点特征:
·收入增长率接近经济增长率。
·稳定的利润率。
·竞争优势各异。
·举债能力提升。
·现金积累和返还。
·并购驱动型增长。
在评估成熟型公司时,投资者往往容易相信过去的数字能够合理预估现有资产的未来产出。
然而,过去的盈利反映了公司在过去一段时期的管理水平。如果管理者没有做出正确的投资或融资选择,那么报告披露的盈利可能会低于在更好管理水平下的盈利。如果管理层变革即将来临,仅使用报告的数字进行估值,就会低估现有资产的价值。
另外一个挑战是,成熟型公司更有可能利用并购来驱动公司增长。通常来说,相比于内部增长或有机增长的价值,并购驱动型增长的价值更难以评估。
如果说对成熟型公司估值的关键是评估它们转变经营方式后的价值增长潜力,那么这些变革大致可分为3类:
·运营变革
在对成熟型公司进行估值时,我们对盈利和现金流的预测是建立在对公司经营方式的假设之上的。公司经营性资产的价值取决于3个变量:现有资产的现金流、预期增长率和高增长期的持续时间。
·财务结构变革
融资决策的两个方面会影响资本成本,进而影响我们对公司的估值。首先,我们要考察用于支持运营的债务和股权组合的变化如何影响资本成本。其次,我们要考察融资选择(在受偿顺序、期限、货币和其他特征方面)如何影响融资成本和公司价值。
·非经营性资产变革
企业价值的重要组成部分源于其非经营性资产,主要包括现金、有价证券以及在其他公司的持股。
成熟企业不等于估值简单,历史数据也只能作为参考。运营、财务、非经营性资产的变革,都可能重塑一家老牌公司的内在价值。评估成熟企业,既要看懂它当下的家底,更应该看见管理层变革带来的潜在价值。
衰落终章:对衰退型公司估值
20世纪60年代,通用汽车是拉动美国经济前进的一大引擎;但到了2009年,它却沦为了一家陷入财务困境并面临破产的公司。发明了邮购零售业务的西尔斯·罗巴克百货公司,近年来随着客户流向竞争对手,亦不得不持续关闭门店。当企业日渐老化,面临市场萎缩与投资机会消散时,它们便进入了生命周期的最后阶段,即衰退期。虽然投资者和分析师往往会避开这些企业,但对心理承受力强的长期投资者来说,它们或许能提供一些利润丰厚的投资机会。
衰退型公司一般都缺乏增长潜力,其现有资产产生的回报率甚至往往低于其资本成本。这类公司属于价值损毁型企业。对它们而言,最好的情形是有序衰退并清算,最坏的情形则是因无力偿付债务而破产。
衰退型公司往往有一些共同特征,这些特征为想给这些公司估值的分析师制造了难题。
·收入停滞不前或下降。
·利润率收缩或为负。
·资产剥离。
·大额派现——股息和股票回购。
·财务杠杆——不利的一面。
给衰退型及陷入财务困境的公司估值,要求我们在其日益衰退的经营状况与向股东及债权人支付现金的需求之间取得平衡。
收入的停滞、利润率的下降以及潜在的财务困境,都使得对困境公司的估值变得棘手。因此,达摩达兰提出可以在相对价值法的框架下应对这些挑战。
相对价值法可通过两种方式应用于困境公司或衰退型公司。
·将该困境公司的估值与其他困境公司的估值进行比较。
·选择健康公司作为可比公司,但需针对被估值公司所面临的困境进行相应调整。
衰退企业不等于毫无投资价值,但风险与陷阱并存。面对收入下滑、经营承压的企业,直接照搬健康企业的估值标准是没用的,做好困境调整、选对可比标的,才能够辨别其中真正存在的投资机会。
总之,一家企业从萌芽崛起走向衰落落幕,不同生命周期,对应的估值逻辑不能一概而论。读懂企业所处的发展阶段,才是做出合理估值判断的前提。
结语
英伟达、SpaceX的故事还在继续,科技巨头们仍在不断搅动市场风云。
面对这样的局面,普通投资者可以先问自己一个问题:
为了今天的价格,企业未来需要交出怎样的成绩单?
这恰恰是估值的意义。它虽然不能让我们准确预测一家公司的未来,也做不到计算出一个永远不会变化的数字,但它能帮助我们把市场的喧嚣还原成一组可以分析的变量。
年轻公司的高速增长背后有生存概率和巨大不确定性,成熟企业的历史数据也可能随着经营变化而失去参考价值,衰退型企业更需要重新判断资产和现金流的真实价值。
不同生命周期对应不同的估值逻辑,投资者需要建立面对不同公司都能够独立思考的判断框架。
所以,当下一家“明星公司”再次站上风口,当一个令人心动的数字再次出现在市场上,与其急着跟随市场情绪,不如先停下来看看它究竟值多少钱。
这也是《学会估值,轻松投资》想教给普通投资者的能力:
看懂价格背后的价值,也看懂价值与价格之间的距离。因为真正让投资变得轻松的,是拥有一套能够帮助自己独立判断的估值方法。