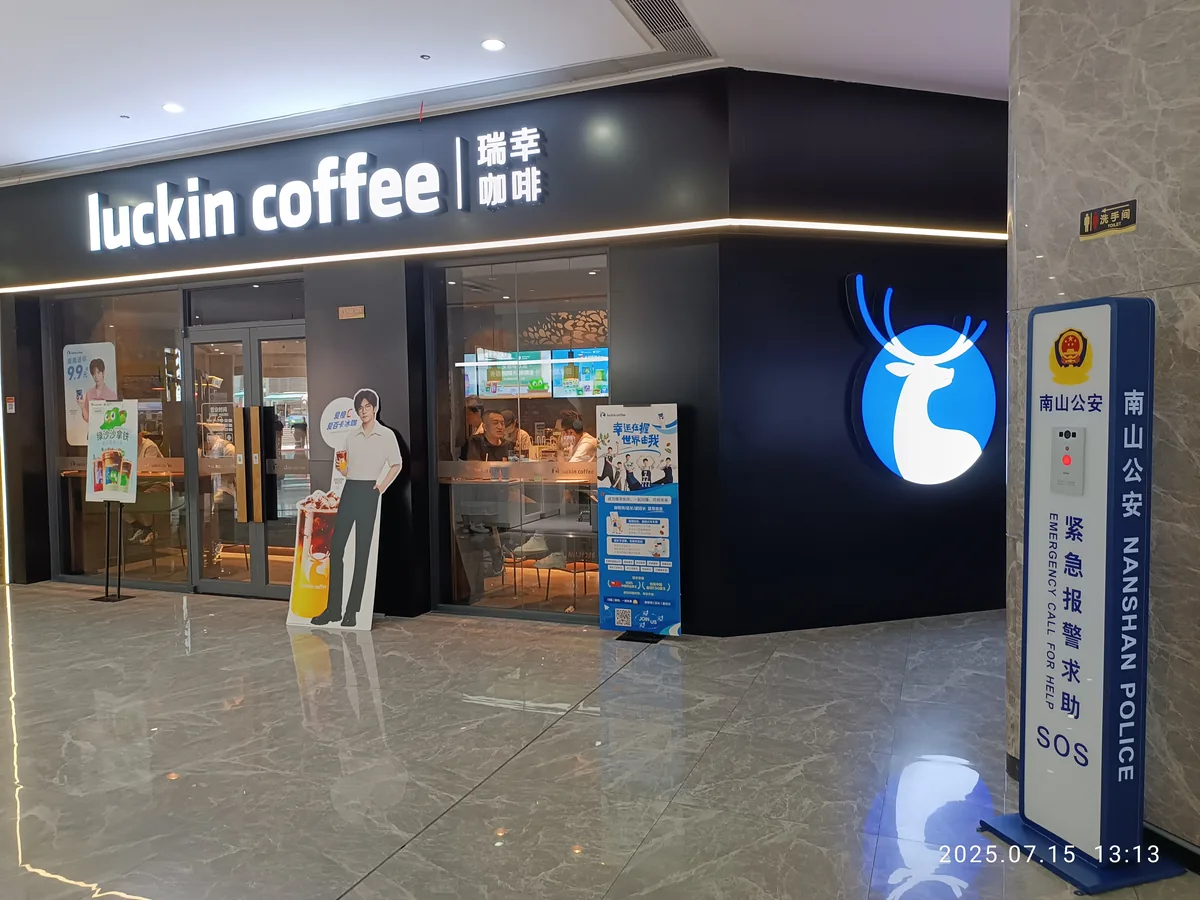
瑞幸咖啡11月3日公布未经审计的2026年第三季度业绩,并宣布一项最高5亿美元的新回购计划。大钲资本关联股东及瑞幸部分高管今年已减持股份。
财报发布当日(11月3日),瑞幸股东所持股票在OTC市场的报价上涨5.45%,至32.9美元。
公司披露,第三季度净营收同比增长17.0%,自营门店同店销售额却下降11.1%。瑞幸将同店下降主要归因于上年同期外卖平台补贴较高形成的比较基数。当季配送费用同比减少38.1%,公司解释,主要原因是订单从配送明显转向自提。
截至第三季度末,瑞幸门店总数为38,909家。公司披露,当季月均成交客户数再创公司历史新高;这一口径包括合作门店顾客,以及仅用免费券消费的顾客。
同店数据按月筛选比较门店:上年对应月初已经营业、并一直开到本月月底的自营店才列入。瑞幸从2026年第一季度调整这一定义,并相应调整可比历史数据。
| 季度 | 同比变化 |
|---|---|
| 第一季度 | -0.1% |
| 第二季度 | -5.3% |
| 第三季度 | -11.1% |
数据:瑞幸2026年第三季度业绩表;三季采用公司调整后的同店口径
这项新回购计划经董事会批准,期限为12个月,须等旧计划额度用完或到期后才启动,以两者中较早的时间为准。财报列明,截至9月30日已经发生的回购支出属于旧计划。公司还明确表示,新计划不要求公司买入特定数量的股票,也不要求花出特定金额,董事会可调整、暂停或终止计划。
茉莉花观察
这一节是茉莉花的看法,依据是上文的事实。
我们的分析利润增长不能直接证明既有门店销售已经恢复。这是因为,同店销售额仍下降11.1%,而配送费用减少主要来自订单转向自提;支出减少与销售恢复须分别看待。
不同看法上年补贴形成的高基数会影响同比结果,不能仅凭同店下降认定扩张没有作用。这是因为,公司将净营收增长归因于门店及月均成交客户增加带动产品销量增长;同店销售下降不等于公司总营收下降。
我们的判断我们判断,瑞幸2026年第四季度自营门店同店销售额仍将同比下降。这是因为,前三个季度这项指标连续为负,第三季度降幅仍达11.1%,既有门店尚未恢复同比增长。检验新回购计划是否兑现,应核对它启动后实际花出的资金:授权上限不是必须花完的承诺,旧计划的支出也不能计入新计划。
综合达摩财经、21世纪经济报道、瑞幸咖啡、PDD Ping Done OK/Wikimedia Commons报道