文|债市观察 刘银平
债券“科技板”落地已一年半,科创债市场出现明显分化:新增发行逐步放缓,年内发行规模1.62万亿元,同比下滑8.5%;前期放量发行的债券持续滚续,存量一路冲高至4.37万亿元,同比大增42.88%。
身为承销商兼发行人,券商整体也在收缩科创债融资:年内券商科创债发行34只、募资554.1亿元,同比下降10.44%。
行业收紧之际,西南证券拿到了一张重磅批文。10月27日公告显示,公司科创债专项额度获批60亿元,较2025年5月首次发行的5亿元,额度一口气扩张至12倍。新规约束严格:至少70%资金必须投向科创领域,仅剩余三成可补充流动资金,严禁随意还债。
对照半年报不难发现,公司上半年利润高度依赖自营浮盈,这60亿低成本资金,大概率继续加仓科创类自营资产。业绩与科技板块行情深度绑定,股价波动带来的投资风险,正在持续考验这家区域券商的风控底线。
01 从5亿到60亿,资金押注自营科创资产
本次获批的60亿元科创债,并非西南证券首次试水。2025年5月,公司完成首单科创债发行,规模仅5亿元,其中3.5亿元投向科创自营、1.5亿元补充流动资金,票面利率低至1.87%,是西部地区的首单券商科创债。当时尚未启用科创债专项注册,仅在普通公司债额度内切出额度发行。
这一次是科创债专项批文,规则不同:按照前一期募集说明书的约定,不低于70%的募集资金用于自营科创类资产投资,剩余三成补充营运资金、优化负债结构,不能随意用于偿还债务。
简单测算,60亿元足额发行后,至少42亿元资金投向科创领域。按上一期科创债,科创板、创业板股票、公募基金、REITs、科创票据都在投资范围内;智能网联汽车、低空经济正是重庆重点布局的科创赛道,公司在承销与投资两端已有所涉足,市场自然会预期资金与本地赛道产生交集。自营业务的资金杠杆将再度抬升。
大手笔募资加码自营,背后是西南证券盈利结构的现实底色。2026年半年报显示,公司上半年实现营业收入20.69亿元,同比增长37.67%;归母净利润6.05亿元,同比大增42.86%。
拆开利润结构,增长的成色一目了然:上半年公允价值变动收益高达5.11亿元,同比增长228.76%,单这一项浮盈,就相当于当期净利润的八成以上;投资收益叠加公允价值损益合计11.79亿元,占据营业收入半壁江山,手续费及佣金这类传统中介业务贡献有限。
10月30日晚披露的数据显示,前三季度营业收入26.62亿元,归母净利润9.3亿元,同比分别增长5.71%、31.81%,较上半年37.67%、42.86%的增速明显下滑。其中,三季度单季营业收入5.92亿元,同比下降41.63%;单季归母净利润3.26亿元,同比增长15.26%。
投资收益与公允价值变动损益是业绩的关键变量:前三季度投资收益9.07亿元、同比下降20.0%;公允价值变动收益3.73亿元、同比增长152.5%;两者合计12.81亿元,与上年同期12.83亿元基本持平——上半年58.07%的高增速,到三季度已被抹平。其中三季度单季投资收益2.39亿元(上年同期5.44亿元),公允价值变动收益为−1.37亿元。
对中型券商而言,发行科创债撬动自营投资是行业通行操作,但西南证券的收入结构更向自营集中,市场一旦转入震荡下行,自营浮盈快速回吐,当期利润便会承压。
中国金融智库特邀研究员余丰慧认为,投向科创股权的资金,在风险资本准备上没有任何优惠,全额占用净资本。券商如果大规模用科创债资金做科创股权投资,净资本消耗会迅速上升,反向约束其扩张能力。
但在他看来,真正的风险不在制度约束缺失,而在券商是否把科创债当成低成本套利工具,用短期负债匹配长周期、高波动的科创资产,形成期限和流动性错配。自营权益投资的市场风险无法通过对冲完全消除,券商的止盈止损机制和压力测试是否覆盖科创资产极端回撤场景,才是判断其风险是否失控的核心。
从首单5亿元到本次60亿元额度扩容,西南证券迎来自营科创投资的扩张期。借助科创债低成本资金布局科创权益资产,是当前券商抢抓政策窗口的常规选择。不过短期融资资金更多受益于行情带来的账面收益,业绩能否长期稳定,最终还是取决于科创项目的落地质量与长期收益兑现,而非短期二级市场的浮盈波动。
02 债券承销重庆第一,投行利润只有1590万元
发行人之外,西南证券的另一重身份是科创债承销商。6月13日公司官网的一篇文章中指出,2026年以来累计承销科技创新债券11只,项目总募集资金超过170亿元,其中重庆地区5只、超50亿元,数量和金额均列重庆第一。
在《2026年上半年“提质增效重回报”专项行动评估报告》指出,上半年累计完成科创债发行11只,主承销规模约36亿元。
全部债券承销的盘子是:上半年主承销债券40只、承销金额约180亿元。
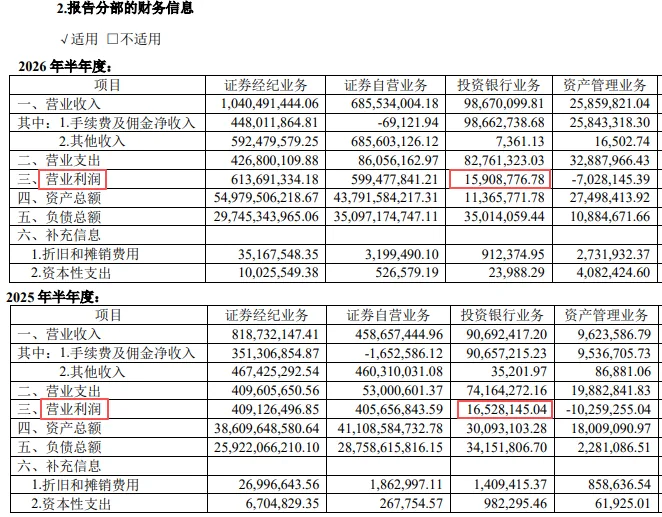
但利润表给出了另一个结论。投行业务分部营业收入0.99亿元、营业支出0.83亿元,营业利润1590.88万元,同比下降3.75%。在投行的债券承销、财务顾问、股权保荐三项业务中,债券承销占大头。
来源:西南证券2026上半年报
上半年73家券商承销科创债超过5000亿元,中小券商立足区域、深耕本地需求是主要参与方式。
余丰慧提到,地方城投平台是区域券商最熟悉的客户群体,在科创债扩容窗口期,城投平台有强烈的低息融资诉求,区域券商有承销规模考核压力,双方形成天然的供需匹配。城投科创债在区域券商承销盘子里占据相当比重,显著高于硬科技企业科创债。
城投借科创债之名融资的担忧并非空穴来风:科创债扩容初期,城投类主体曾是重要的发行力量,募集资金用于偿还有息债务的情形并不少见,科创属性一度弱于融资功能;2025年5月,上交所明确:城投企业不得利用科创债新增融资,严控城投类主体申报科创债,杜绝借科创债名义置换存量债务。
这类项目的定价也并不充分,余丰慧表示,城投类发行主体中,地市级和区县级平台合计占比超过八成,近半数主体评级落在低等级区间,市场仍沿用城投信仰逻辑定价。这些主体的募资用途中,相当比例用于偿还有息债务而非真正的科创投入,部分债券的“科创属性”仅体现在发行资质包装上。
渝富控股是西南证券的重要承销客户,西南证券参与其多期发行,包括今年6月的26渝富K3,同时贴标科技创新、先进制造业集群、支持西部大开发三个专项品种,规模15亿元、10年期、票面2.14%。据发行人方面介绍,创下2026年以来全国地方国企同期限公司债最低利率和西南地区同期限最低发行利率两项纪录,该期牵头主承销商是中信建投,西南证券为联席主承销商之一。
承销关系之外,两家公司还存在股权关系。2024年12月,渝富资本与渝富控股签署无偿划转协议,拟将所持西南证券29.51%股权划转至渝富控股名下;2026年3月,渝富资本函告公司终止划转,理由是“推动实施新一轮渝富控股深化改革行动,根据内部整合优化资产重组最新安排”。直接持股29.51%的仍是渝富资本,渝富控股仍是间接控股股东。
就在终止划转前后,公司推出了不超过60亿元定增,渝富控股拟以现金认购15亿元:股份划转的路没有走通,真金白银的定增成了新的路径。承销自己间接控股股东的债券,控股股东又拟认购自己的定增,定价公允性是市场自然的观察点。
属地集中的另一面是天花板,熟悉本地发行人、拿得到“三贴标”这类标杆项目是真实优势,但订单来源越集中于一城,跨区域复制的能力就越难验证。
西南证券的这笔科创债首期何时发行、票面落在哪里、七成的科创投向如何落实、钱最终落到哪些资产,答案要等募集说明书和发行公告。60亿额度买到的是低成本资金,买不到的是行情,期限错配的账要在几年里慢慢结,最终只能交由账面验证。