文|DT财经 孟萍萍
编辑|张晨阳
奢侈品市场的寒气,连行业老大LVMH也没能完全避开。
在其最新发布的2026年第三季度财报中,集团整体有机增长仅为1%,最大的“现金牛”时装与皮具业务甚至下滑了5%。但同一份财报里,腕表与珠宝板块却稳稳守住了6%的正增长。
大盘在降温,珠宝却成了巨头财报里为数不多的亮点。
在社交媒体上,晒奢侈品戒指、项链、手镯的人越来越多。卡地亚的飞碟系列、Love手镯、Trinity三环等基础款,甚至被网友戏称为“穷鬼三件套”“穷人三宝”,成了入门消费者踏进奢侈品大门的“中产新入场券”。
当大家捂紧钱包、不再无差别地买包买表时,珠宝为什么成了奢侈品里最稳的那一块?又是谁在买它?
珠宝,奢侈品里的“优等生”
当包袋、成衣,还在挖空心思从中产、富豪的手里多抠出一点钱时,珠宝似乎毫不费力,就拿下了这些人。
放眼奢侈品巨头们的最新财报,珠宝几乎成了“全村的希望”。
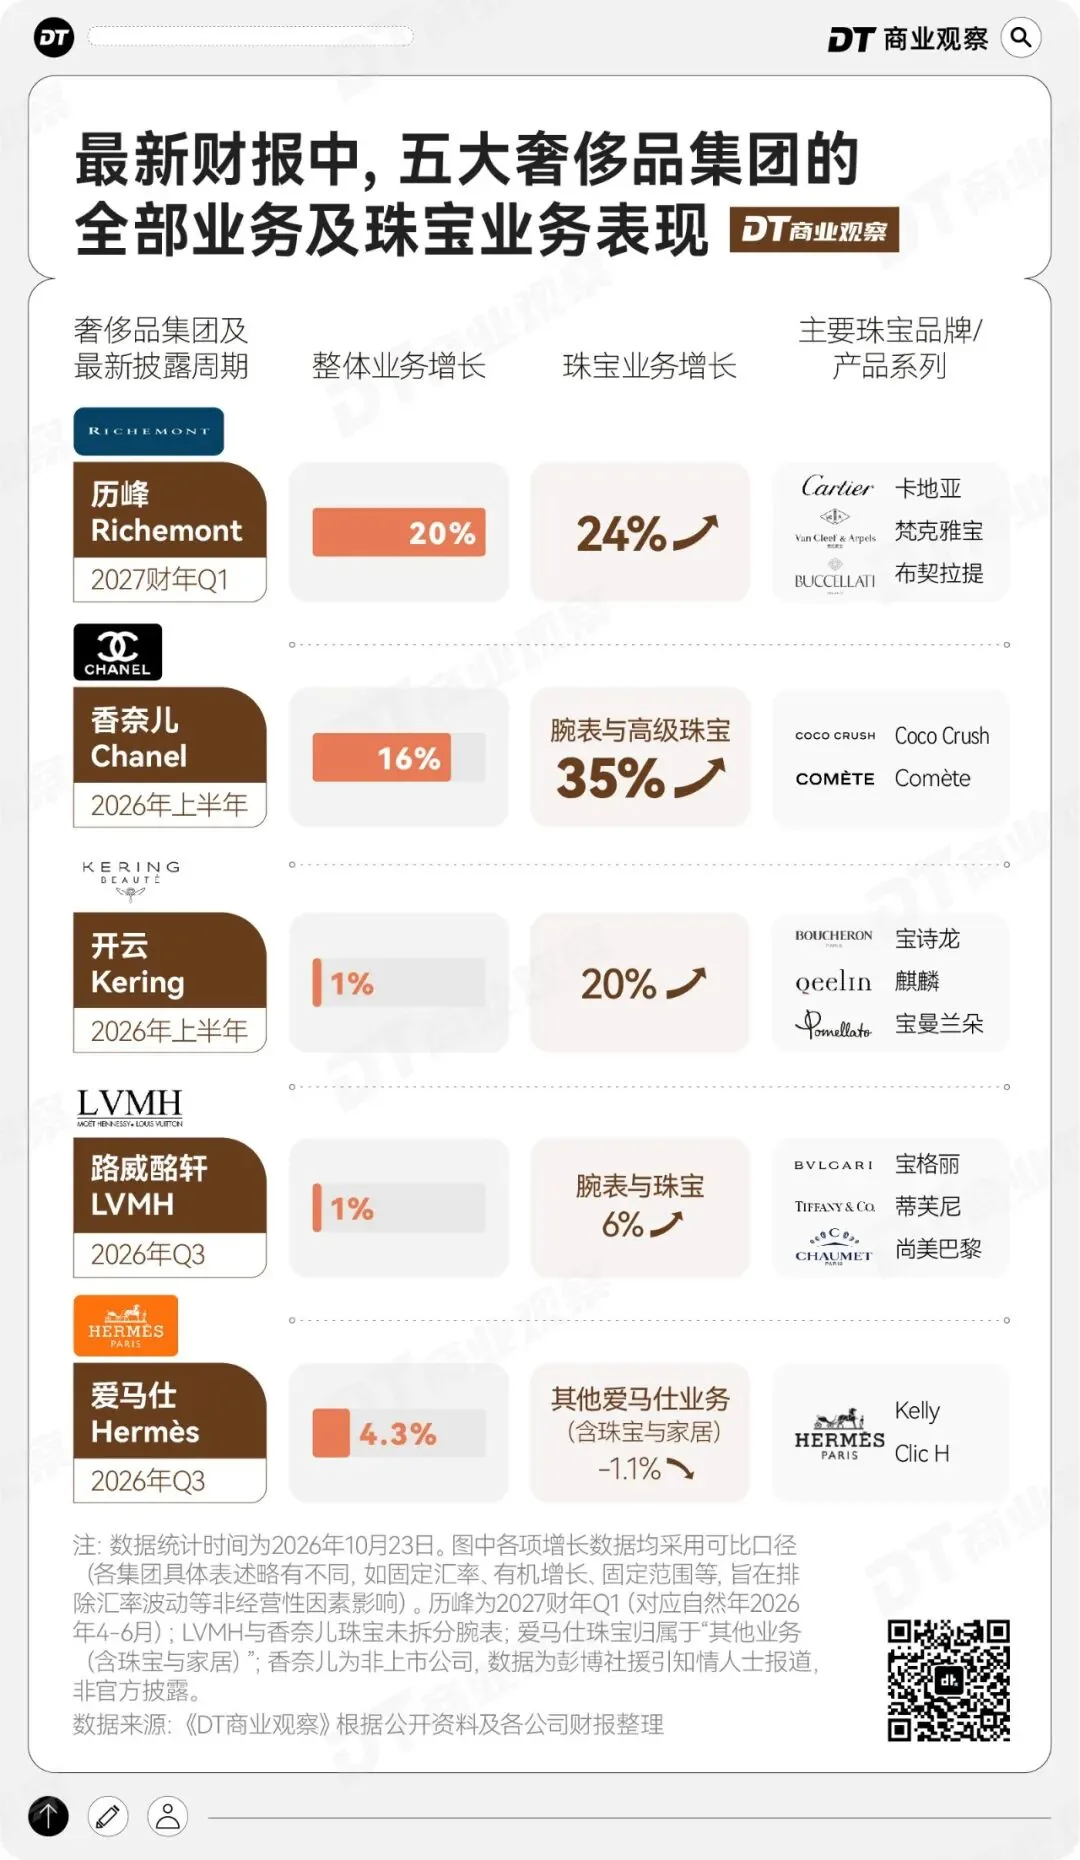
珠宝营收占比高达75%的历峰,2026年第二季度(自然年4-6月)的珠宝销售额大涨了24%;开云整体可比微涨1%,珠宝却拉出20%的可比增长;香奈儿更是全靠珠宝腕表部门高达35%的增速,撑起了集团的脸面……
在中国市场,这种“珠宝撑起大盘”的趋势也很明显。
历峰大中华区时隔10个季度重回双位数增长,主要靠珠宝部门带动;开云亚太珠宝更是拿到了26%的可比增长,旗下Qeelin被CEO点名表扬,称其“切中了中国文化与高级珠宝的交汇点”。
这些数据落到线下,是高端商场里夸张的排队阵仗和缺货常态。在恒隆、SKP等高端商场,卡地亚和梵克雅宝的专柜向来不缺客流,但如今周末店外拉起的长队护栏依然让不少人咋舌;梵克雅宝部分热门款式预订后等待半年已是基操。布契拉提专柜的基础款,也是常年断货需要预定的状态。
表面上看,精品珠宝扛起大旗的原因很直接:保值,且不容易过时。
高级珠宝的原材料往往有天然宝石和贵金属,天然更抗周期;奢侈品包袋的皮革固然价格不菲,但更多溢价是由工艺设计、品牌故事和Logo撑起来的。
同时,很多珠宝的经典款几乎不改款,梵克雅宝的四叶草,自1968年诞生起始终保留四片叶子的轮廓;卡地亚的Love手镯,1969年诞生,一直把螺丝作为核心视觉符号。相比之下,包袋有季节款、年度新款,买完就面临“是不是旧款”的焦虑。
对“保值与经典”的追逐,是当下消费的底层共性。但基于同样的避险逻辑,不同人群在购买时的心理诉求和倾向,却走向了分岔路。
顶级富人,正在把珠宝做进资产配置
首先要搞明白,谁在购买奢侈品?
综合多个机构发布的行业报告,我们将奢侈品的主力消费人群,划分为两大类:一类是顶层客户,他们是真正的有钱人、大众口中的“富豪”;另一类则是各大公众号上常常提及的“中产”,他们买得起奢侈品,但还没有实现财富自由,对奢侈品的购买更多处于“入门”阶段。
过去几年,奢侈品行业起起伏伏,涨价又降价,但几乎不影响顶级用户们的购买力。波士顿咨询公司(BCG)最新报告称:“顶层客户是过去十年的稳定增长引擎,其消费占比从2015年的14%提升至2025年的24%,年均奢侈品花费达42万欧元。”贝恩公司2025年的数据也显示,VIC(高价值客户)只占奢侈品客户群的2%出头,却贡献了全球奢侈品购买额的45%,而这一比例在2021年还只有35%。
富豪们不差钱,并不意味着他们的钱不会在奢侈品品类内部流动。
BCG最新报告里有一组数据值得关注:过去12个月中,无论是进取型消费者还是顶级消费者,约70%的消费者都曾因为认为产品价格不合理而放弃购买。
换句话说,富豪们不缺钱,但也不是傻子。 当箱包、成衣背后的品牌叙事,不再能无限制打动富豪们花天价购买,具有一定保值属性、流通属性的珠宝,成了更优选。
贝恩全球合伙人杨玥对这种心态的描述更为形象:越来越多的人把买奢侈品当成整体资产配置的一部分,买一件珠宝,和买一只股票、一套房的决策逻辑越来越像,看的是回报稳定性、流通效率和市场承接力。
换句话说,对最有钱的那群人来说,贵价珠宝正在从装饰,变成资产配置的一部分。
为了更好地接住这批人的需求,品牌持续在体验、时间与渠道上抬高门槛。
比如香奈儿正在杭州西湖边打造1400平方米的独栋空间,业内普遍猜测它大概率不会面向大众开放,而是作为服务极少数VIC的私密沙龙。
卡地亚则用交付周期来提高产品的稀缺性,据报道,卡地亚的高级定制珠宝最少需要等待半年,复杂作品甚至长达2到3年。
珠宝取代箱包,成为“中产标配”
如果说高净值人群是在用珠宝做资产配置,那入门消费者买的,则是消费降级中的“体面”。
当预留给购买奢侈品的预算收紧时,他们把钱挪到了更“抗跌”的地方。
以前,年轻人的第一件奢侈品往往是一个入门级手袋;但现在,当两三万的包袋出了专柜就面临折价,这笔钱花得越来越不划算。
于是,一批中产转换了思路,把目光投向了相对更具保值属性的硬奢珠宝。
除了保值,中产购买珠宝的场景也发生了很大的变化。
很长一段时间里,高级珠宝对普通中产来说,往往和婚嫁深度绑定,无论是钻戒还是“三金”,都属于低频的重大人生节点消费。
但如今,大牌入门珠宝正在逐渐脱离单一的婚嫁场景,走向日常。
买一条四叶草手链或是一枚基础款戒指,不再是为了等一个特殊的日子,可能只是为了通勤搭配、自我奖励。
场景日常化了,购买频次就会随之上升。
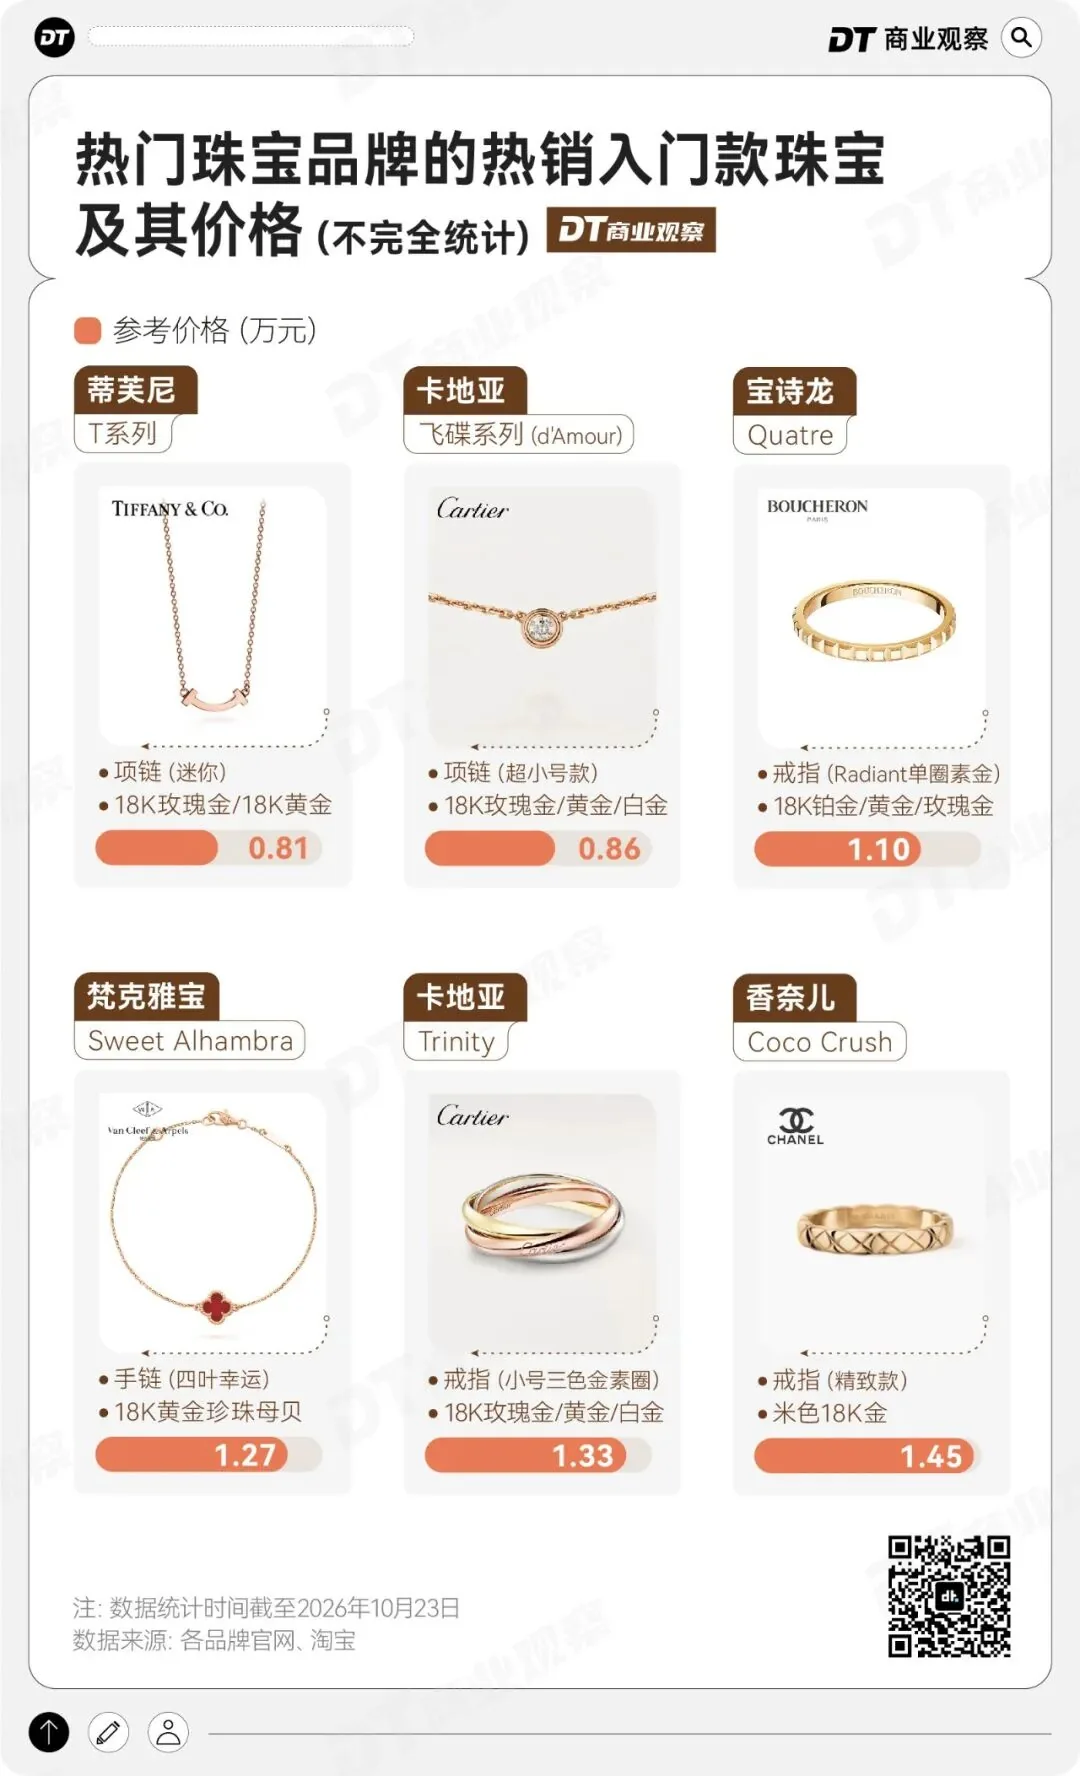
虽然这些年入门级珠宝的价格一直在涨(比如卡地亚的三环戒指,2023年之前公价约7000元,现在已经涨到了1.3万元),但在动辄两三万的包袋面前,万元左右的珠宝依然成了中产踏入奢侈品大门的“性价比之选”。
《DT商业观察》统计了热门品牌的热销入门款,发现他们的价格集中在1万元上下,比如,在社交媒体上被归为卡地亚“穷人三宝”之一的飞碟系列,4分钻款仅约8600元。
这些产品刚好卡在“买得起”和“有质感”之间,也是品牌的营收主力。
据摩根士丹利估算,梵克雅宝约84%的销售额来自Alhambra(四叶草)等经典珠宝线;卡地亚的Love、Trinity、Juste un Clou三条基础线,也贡献了品牌超过75%的利润。
珠宝同样具备“社交价值”,社交媒体的信息推送、周围人的氛围,很容易促使人购买。
@夏末 的购买路径很典型:她身边的同事、朋友、同学几乎人人至少有一条梵克雅宝四叶草手链,于是她也逐渐觉得“自己也得有”。她始终认为这个单品“最消费主义,材质廉价、全是品牌溢价”,手腕纤细的她连最小码都不合适,却还是纠结了四年,最近和同事吃饭看到对方戴镭射款四叶草,购买的念头又重新燃起。
@美美 过去对卡地亚Clash系列并不感冒,觉得款式偏硬朗。但在社交媒体上看到数学家王虹戴着该系列领奖时,那种智力与从容感赋予了这个系列一层新的光环。
渐渐地,她发现这种几何线条确实有一种说不清的“美感”,“硬是把原本看不顺眼的产品看顺眼了”。今年国庆去美国旅游时,她开开心心地把王虹同款买回了家。
而诸如“这个尺码的最后一款”“某国家/地区的限定”这类稀缺话术,因为足够独特也会成为促成购买的一环。
就像过去的奢侈品包包一样,珠宝同样成为了一张社交入场券,戴上它,你就进入了某个圈层的视觉语言,也购买到了想象中的生活。
写在最后
买奢侈品的人确实变少了。
贝恩数据显示,全球奢侈品消费者数量从2022年的约4亿降至2025年的约3.4亿,三年间大约6000万人退出。
大盘整体在缩水,但珠宝是少数仍在扩大的品类。这意味着留下来的人,把钱高度集中地砸向了这一个品类。
对最有钱的人来说,珠宝是资产;对入门的人来说,珠宝是资产的想象。但两者指向同一件事:在钱变少的时候,人们更愿意为“确定感”付费。
可以预期的后续是:品牌会继续把资源推向珠宝,继续用私密空间、交付周期和稀缺话术经营两端客群,直到另一个能同时装下“资产”和“体面”的品类出现。