国际能源署(IEA)10月14日在月度《石油市场报告》中说,柴油等中间馏分油供应紧张,很可能持续到2027年。报告说,即使年底前炼油厂开工迅速回升,第四季度的柴油供应仍然满足不了需求,把损失的库存补回来,在2027年下半年之前不太可能。
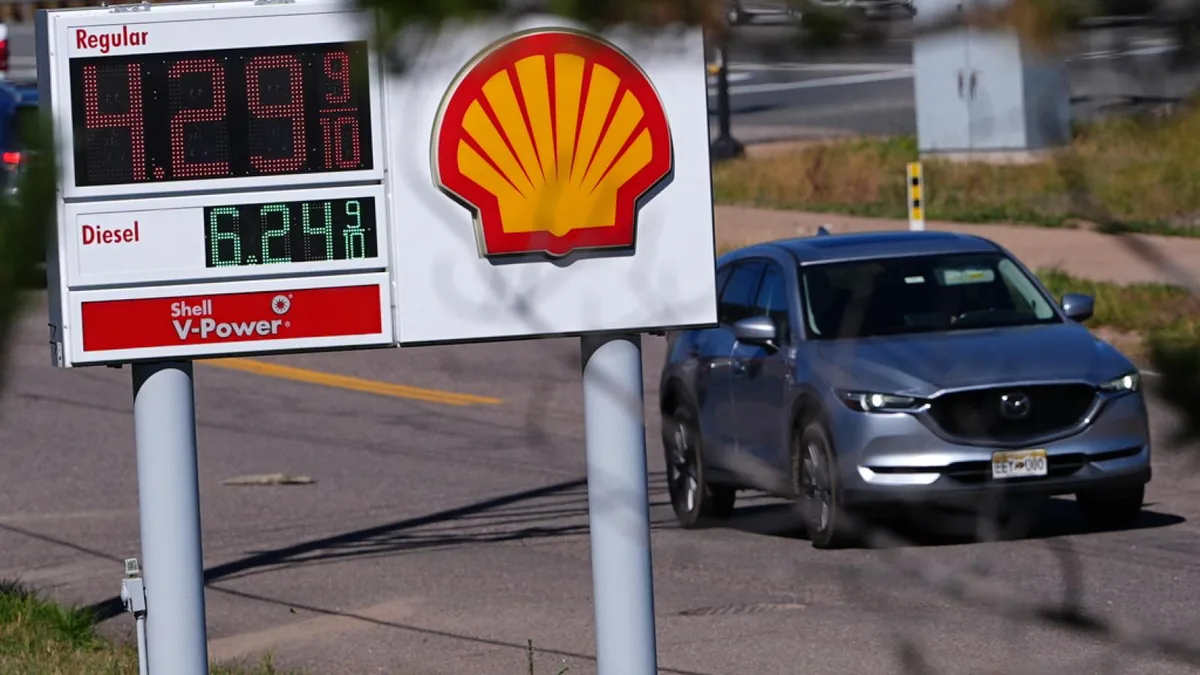
报告说,创纪录的柴油价格已经推高商品成本,影响实际收入、经济活动和通胀。9月中旬,新加坡的柴油批发价突破每桶200美元,欧洲和美国约达每桶220美元的历史新高;多数主要经济体的零售柴油价格也同步创下纪录。
中东和俄罗斯的出口长期中断,迫使各地在秋季炼油厂检修和冬季需求高峰到来之前,反季节地动用柴油库存。9月全球柴油出口降到每天470万桶,比去年同期少约70万桶;中东和俄罗斯合计的净出口减少每天130万桶,降到每天82万桶,比去年同期少六成以上;美国和中国的出口比去年同期多了每天61万桶,仍补不上缺口。报告说,乌克兰无人机对俄罗斯炼油厂的破坏越来越大,俄罗斯的柴油产量和出口最近几个月大幅下滑;中东的成品油和液化石油气出口回升得比原油慢得多,仍不到战前的一半。
数据:国际能源署2026年10月《石油市场报告》
全球柴油价格已从9月每桶200多美元的历史高点回落,但基准价格仍接近原油价格的两倍,也接近危机前水平的两倍;报告说,欧洲、非洲和拉丁美洲等主要柴油进口地区的到岸价,未来几周可能再涨。
报告预计,今年全球石油需求平均每天减少260万桶,降到每天1.024亿桶,柴油占降幅的25%;到9月底,全球库存已比战前少5.09亿桶,陆上库存至少是2016年以来最低。9月海湾产油国的原油出口回升到每天1390万桶,达到战前的75%以上,但报告说,最近针对地区能源设施和油轮的袭击升级,可能打断进一步的回升。
茉莉花观察
这一节是茉莉花的看法,依据是上文的事实。
我们的分析各国政府为消费者缓解高价冲击的做法,可能反而让柴油紧缺拖得更久。报告说,柴油需求对价格不敏感,各国政府为减轻高价对消费者的冲击采取的措施,还让柴油需求保持强劲;需求降不下来,库存就更难补回。
不同看法报告也说,柴油价格已从9月高点回落,美国和中国增加了出口,年底前炼油厂开工会迅速回升。我们同意,最紧张的时候也许已经过去;但同一份报告说,这些都补不上第四季度的缺口。
我们的判断国际能源署接下来的报告,会不会改变“库存在2027年下半年前补不回来”的判断。我们判断,国际能源署11月和12月的《石油市场报告》不会把柴油库存补回的时间提前到2027年上半年。报告预计,10月需求季节性上升、炼油厂又在例行检修,库存下降会加快;最近的袭击升级,还可能打断中东供应的回升。陆上库存徘徊在至少2016年以来的最低水平,冬季需求高峰却还没有到。