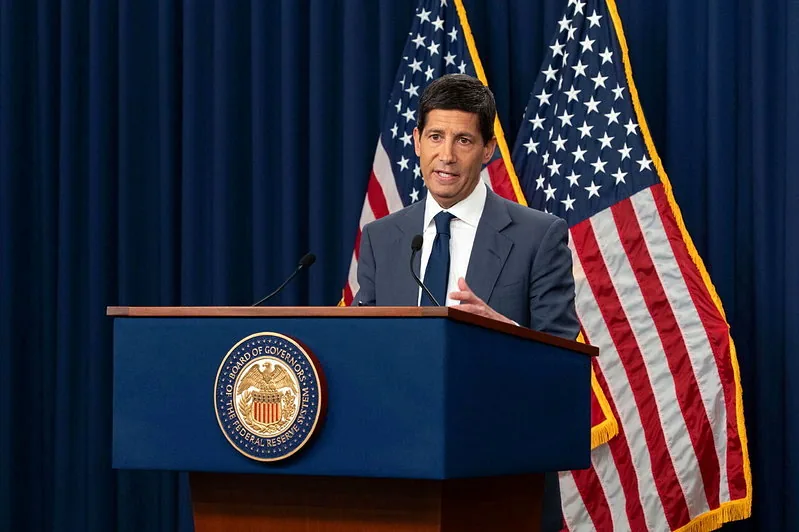
联准会(Fed)主席华许认为,AI投资同样受升息影响,9月升息后,投资人已更审慎,部分资产信用利差也明显扩大。有「Fed传声筒」称号的华尔街日报记者提米罗斯分析,科技业愈依赖外部筹资,利率的影响可能愈大,也将左右Fed还须升息多少。
Fed周三维持联邦资金利率目标区间在3.75%至4%。华许未明示12月是否升息,但在记者会上,多次回应AI投资、融资成本和通膨之间的关系。
华许:利率的影响无孔不入
华许说:「有一段时间流行一种说法,认为升息不会影响AI,因为投资人预期的报酬截然不同。我对这种看法一直存疑。利率的影响无孔不入,几乎所有事物都会直接或间接受到影响。」
他指出,9月初以来,科技业内外都已出现利率发挥作用的迹象。「投资人开始更审慎地选择投资标的。某些资产的信用利差已经扩大,甚至大幅跳升。」
华许说:「所以,回到你问的新科技和这波投资热潮:利率有影响吗?我认为有,我也不认为他们能脱离整体经济而独立运作。」
提米罗斯指出,过去认为AI投资对利率不敏感,主要基于两项假设:科技业预期的报酬远高于资金成本,而且业者认定这是一场赢者全拿的竞赛,必须抢先投入。但随着企业从动用自有现金,转向发债、售股筹资,升息对投资的约束也可能增强。
AI若不怕升息 其他产业恐先受冲击
提米罗斯分析,AI投资对利率有多敏感,将影响Fed需要把利率升到多高。
若AI热潮不受举债成本上升影响,Fed可能必须更大幅压抑住宅、商用不动产、小企业和中低所得家庭等对利率敏感的领域,才能降低整体需求;偏偏这些领域原本未必是通膨的主要来源。
他引述瑞银美国首席经济学家瑞银美国首席经济学家平格尔(Jonathan Pingle)的说法,Fed简直需要两套利率,一套因应AI热潮,另一套适用于其他经济活动。
反过来说,若AI投资比市场想像的更容易受到利率影响,Fed可能只须较少次升息,就能让需求降温,也减少对其他产业和家庭的伤害。
压力可能先落在财力较弱的业者
提米罗斯提醒,整体AI热潮看似不受影响,不代表业者都能承受升息。随着数据中心建设愈来愈仰赖举债,较高利率会透过信用市场,先冲击财力较弱的业者,最后才影响现金充裕的科技巨人。
这也让政策效果更难掌握:每次升息起初可能看不出太大影响,压力却逐步累积,直到某个环节突然撑不住,支出降幅可能超过Fed模型预估。
华许对金融情势的描述仍有保留。他说:「投资人配置资金时变得更审慎。整体金融情势虽已收紧,但我还不愿、也无法说已达紧缩程度。」
提米罗斯在记者会上追问,AI投资愈依赖外部融资,是否使总需求对利率更敏感。华许并未直接回答,而是回应另一个问题,表示9月升息对金融市场及金融情势的影响,大致符合他的预期。
成长不全靠AI 也未必代表经济过热
华许也反对把美国经济的强劲表现,全归功于AI。
他说:「把经济强劲归因于这波新科技,说起来很方便。但实际看数据,包括上次会议以来的数据,资本支出不只旺盛、强劲,成长也正扩及更多领域。」
「如果想说,我们看到的强劲表现只集中在少数领域,如今比几季前更难这么说。」
提米罗斯分析,成长扩及更多领域,通常代表企业和家庭支出增加,短期可能推高物价,尤其海外冲突若让能源和原物料价格持续偏高,更须留意。
不过,华许并未认定,AI投资已使经济过热。当记者追问AI需求对通膨的影响时,他说:「经济是否过热?是否成长过强?我的多数同僚并不这么认为。」
他指出,生产力已改善数年,而且多数改善早于目前讨论的超级智能发展。
「所以,经济成长加快,但这并不能让我认定,经济成长正在造成通膨,让我们的工作更困难。不过,我们会继续查看这些问题。」
要压低通膨 也不愿牺牲就业
华许强调,Fed希望透过金融情势收紧,达成物价稳定,同时维持经济成长。
他说:「我们的目标不是阻碍经济运转、让人失业。我不认为我们必须这么做。」
「我们落实政策的主要方式,是收紧金融情势。自上次会议以来,金融情势已稍微收紧,这并不让我们感到不安。这让我知道,政策正在发挥作用。」
但提米罗斯指出,华许的说法未能完全说服债市。投资人虽减少对明年升息的押注,长天期公债殖利率却上升,反映对未来通膨仍有戒心。
AI投资若对利率敏感,可能让Fed少升几次息;能源和原物料价格若持续偏高,却可能使通膨比预期更顽强。这两股力量如何消长,仍是后续利率决策的考验。