文|半导体产业纵横
智能音箱能够听懂指令,空调可以远程控制,摄像头能够识别人和宠物,扫地机器人也已经具备自主规划路线的能力。但对于普通家庭而言,真正意义上的全屋智能依然没有完全普及。不同品牌的设备各自拥有独立的控制系统,用户需要在不同App之间切换,所谓的智能联动,也往往停留在预设条件下的简单操作。
问题在于,设备联网并不等于设备真正智能。过去十多年,智能家居产业主要解决的是设备如何接入网络、如何接受远程控制的问题,而下一阶段需要解决的,是设备如何理解环境、识别用户需求,并在不同设备之间完成协同。
最近,苹果给出了自己的新答案。10月13日,苹果正式发布了三款家庭产品:配备7英寸显示屏的智能家庭中枢HomeView、第二代HomePod mini,以及第四代Apple TV 4K。与以往单纯更新硬件不同,这次苹果将Siri AI和Apple Intelligence作为重要卖点,希望通过家庭中枢整合娱乐、通信、个人信息和智能设备控制,让语音助手从一个简单的指令执行工具,转变为家庭场景中的智能交互入口。
当苹果开始加码智能家居,华为、小米、亚马逊等企业也在持续推进各自的家庭生态。这场竞争的背后,值得半导体产业关注的,已经不只是智能音箱、智能屏幕等终端产品的销量,而是支撑整个家庭智能系统运行的芯片架构正在发生变化。
智能家居的下一阶段,是让设备真正打通
智能家居并不是一个新概念。从早期的智能照明、智能门锁,到智能音箱、扫地机器人,再到如今的全屋智能,产业已经经历了多轮产品迭代。但一个长期存在的问题始终没有得到彻底解决:不同品牌、不同品类的设备,为什么很难真正协同工作?这与智能家居产业早期的发展路径有关。
在市场起步阶段,厂商更关注单品功能的差异化。空调企业开发自己的智能控制系统,照明企业建设独立的设备管理平台,智能音箱厂商则围绕语音助手建立生态。对于企业而言,掌握设备入口、用户数据和软件平台,能够形成一定的竞争壁垒。但从消费者角度看,不同系统之间的兼容问题也随之产生。用户可能同时购买了不同品牌的空调、灯具、门锁和摄像头,却发现这些产品需要安装多个App,部分设备无法接入同一个控制平台。即使能够实现联动,也往往需要提前设置固定条件,缺乏对复杂家庭场景的理解能力。因此,智能家居下一阶段首先要解决的,并不是增加多少新功能,而是建立更加统一的设备连接和管理体系。
Matter正是这一方向的重要技术基础。作为连接标准联盟(CSA)推动的智能家居互联协议,6月CSA正式发布Matter 1.6版本,进一步完善设备配网、跨生态管理和情境化控制等能力。其中,NFC配网能够简化部分设备的安装流程,Joint Fabric机制则为多个经过授权的控制器共同管理设备提供支持。这意味着,Matter的演进已经不只是让设备能够互相识别,也在尝试改善多个智能家居平台共同管理设备时的实际体验。
国内市场也在沿着类似方向推进。华为鸿蒙智家持续强化跨设备、跨空间的场景联动,通过中控屏、语音交互、传感器和智能控制系统,将照明、空调、安防等设备整合进家庭环境之中。小米则依托手机、智能音箱、路由器及大量IoT终端,持续扩展其智能家居产品矩阵。
从苹果的家庭中枢,到华为的鸿蒙智家,再到小米的智能生态,虽然各家采用的技术路径和商业模式有所不同,但核心竞争方向正在趋同:谁能够让更多设备稳定接入,谁就更有机会成为家庭智能服务的核心入口。
这也意味着,智能家居产业的价值正在从单一硬件向系统级解决方案转移。对于半导体企业而言,设备数量增加固然会带来芯片需求,但更值得关注的是,随着设备协同程度提高,芯片的性能、功耗、通信能力以及软硬件适配要求也在同步提升。
从联网到AI服务,三类芯片值得关注
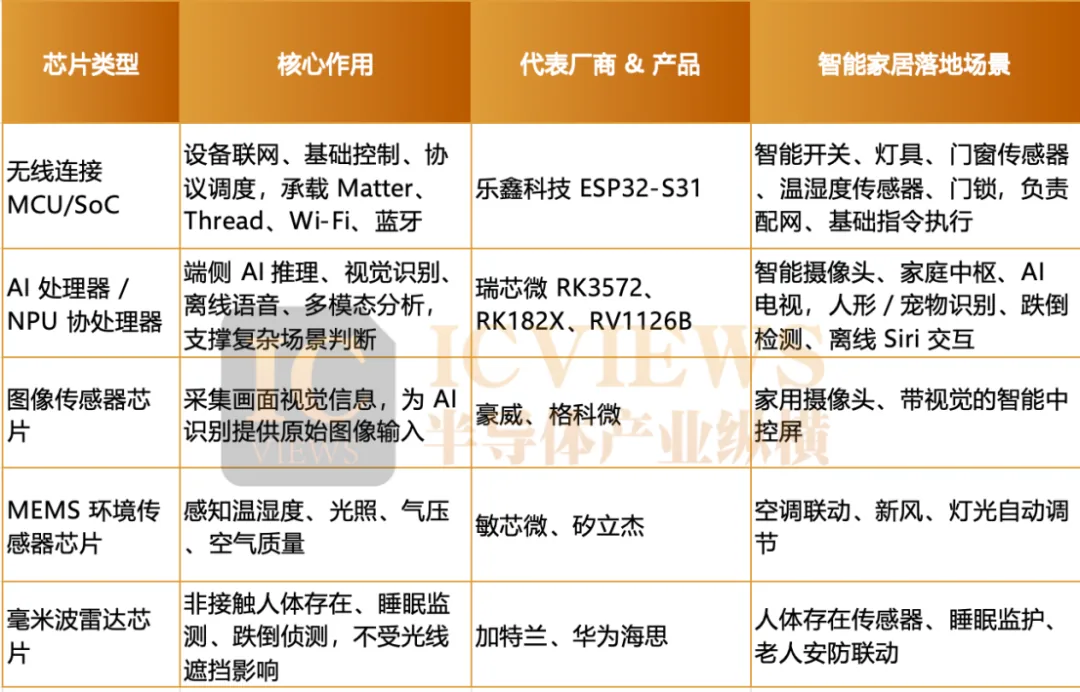
如果说上一阶段的智能家居主要解决设备联网和远程控制,那么AI进入家庭之后,产业对芯片的需求就不再局限于通信和基础控制。一个完整的智能家居系统,至少需要完成三个基本任务:连接不同设备,感知家庭环境,以及根据采集到的信息进行分析和决策。对应到半导体产业链,MCU及无线连接芯片、AI处理器和传感器,构成了值得关注的三类基础硬件。
首先是负责连接和控制的芯片。智能灯具、门窗传感器、智能开关、温湿度监测设备等产品,通常不需要特别强大的计算能力,但需要长期稳定运行,并尽可能降低功耗和制造成本。因此,MCU仍然是大量智能家居终端不可缺少的核心器件。MCU主要负责执行预设控制逻辑、读取传感器数据、管理外围设备,并完成基础任务调度。随着设备联网需求增加,部分产品还会集成Wi-Fi、蓝牙、Thread等无线通信能力,形成更高集成度的无线SoC。
这里一个典型的例子是无线连接芯片厂商乐鑫科技。公司产品覆盖Wi-Fi、蓝牙、Thread及Zigbee等技术,并提供Matter相关芯片方案。2026年前三季度,公司实现营业收入23.70亿元,同比增长23.94%。其在三季报中也指出,智能家居行业需求整体表现平稳,物联网应用场景的扩展是业绩增长的重要背景。在产品端,公司今年推出的ESP32-S31已于7月进入量产阶段,该芯片采用双核RISC-V架构,集成Wi-Fi 6、蓝牙5.4及Thread、Zigbee等连接能力,并增加了图像处理和人机交互相关硬件支持,反映出无线连接芯片正向更复杂的终端应用延伸。
传统智能家居的控制逻辑相对简单。例如,温度超过设定值,空调启动;检测到人体活动,灯光开启。这类任务通过MCU和预设规则就能够完成。但当设备需要理解自然语言、分析摄像头画面、识别异常行为,或者根据多个传感器的数据判断家庭场景时,计算复杂度就会明显提高。这时候,AI SoC、NPU以及专用协处理器开始发挥作用。以家庭摄像头为例,传统产品主要完成视频采集、编码和传输,而加入AI计算能力后,设备可以在本地完成部分人形检测、宠物识别、异常活动分析等任务,减少无效视频上传和云端计算压力。智能中枢则可以结合用户指令、设备状态和环境信息,完成更复杂的任务调度。
瑞芯微是这一领域值得关注的国内芯片企业。其布局涵盖AIoT应用处理器、视觉处理器和协处理器等产品线。5月推出新一代中阶AIoT处理器RK3572,集成4TOPS算力NPU,面向智能摄像头、视频分析及多媒体终端等应用;RK182X系列协处理器也已进入量产,并与RK3588组合应用于AI电视,支持端侧多模态模型、画面识别分析和离线语音交互。此外,RV1126B、RV1106等视觉处理器则主要面向智能摄像头和机器视觉场景。可以看到,瑞芯微正通过主控芯片与协处理器的组合,拓展终端设备的本地AI计算能力。
第三类是负责感知环境的传感器。如果说通信芯片解决的是设备之间如何传递信息,AI处理器解决的是如何分析信息,那么传感器就是整个系统获取外部信息的入口。传统智能家居主要依赖用户主动输入指令,或者通过温度、湿度等单一参数触发预设动作。但真正的场景智能,需要系统理解家庭环境中的多种变化。
例如,判断一个房间是否有人,仅仅依靠普通红外人体传感器可能存在局限;判断老人是否跌倒、用户是否处于睡眠状态,或者房间内是否存在异常活动,则可能需要结合毫米波雷达、红外传感器、摄像头以及其他环境数据进行综合判断。这也为MEMS传感器、环境传感器、图像传感器和毫米波雷达相关芯片带来了新的应用空间。其中,温湿度、光照、空气质量传感器可以用于环境监测和家电自动调节;图像传感器负责采集视觉信息;毫米波雷达则能够通过电磁波反射获取目标距离、速度和运动状态等信息,在非接触式人体存在检测、跌倒检测等场景中具有应用价值。
以华为鸿蒙智家的部分场景方案为例,其已经将毫米波雷达等感知技术应用于睡眠状态辅助检测、跌倒事件检测等功能,并与照明、空调及其他设备进行联动。这种变化意味着,传感器不再只是某一台家电的附属零部件,而是逐渐成为全屋智能系统获取环境信息的重要基础。
需要强调的是,传感器本身并不直接完成复杂的场景判断。它负责采集信息,后续还需要算法、处理器和控制系统共同参与。因此,未来的智能家居竞争,并不是某一种传感器的单独升级,而是多种感知技术与计算平台的协同。
AI进入家庭,国产芯片的机会在哪里?
智能家居引入AI,并不意味着所有计算都必须放在云端。事实上,家庭场景对响应速度、隐私保护和网络稳定性有着比较特殊的要求,这使得端侧AI成为重要的发展方向。
以家庭摄像头为例,如果每一次画面分析都需要上传云端,不仅会增加网络带宽和服务器计算成本,还可能带来隐私方面的顾虑。对于门锁、安防和环境监测等设备而言,部分任务也需要尽可能及时地完成。端侧计算能够在设备本地或家庭网关上处理部分数据,减少对持续网络连接的依赖,并降低敏感信息传输的范围。与此同时,云端仍然可以承担复杂模型推理、知识更新和跨设备数据管理等任务。
苹果HomeView的设计也体现了这种思路。其搭载A18芯片,通过Secure Exclaves对摄像头和麦克风数据进行隔离处理,同时允许Siri请求根据任务类型采用设备端处理或Private Cloud Compute。这表明,即使是强调个人隐私的苹果,也并没有将所有AI能力限定在本地,而是在探索端侧硬件与云端计算的结合。对于国产半导体企业来说,这一变化也带来了新的发展机会。
国内拥有较为完整的智能家居终端制造体系,从智能照明、家电控制器到摄像头、智能门锁和家庭网关,都有大量本土品牌和供应链企业参与。终端产品的持续升级,为MCU、无线连接芯片、AI处理器和传感器企业提供了广泛的应用入口。其次,端侧AI的发展为芯片企业提供了产品升级空间。过去,部分智能家居产品对计算能力的要求并不高,厂商之间的竞争更多集中在成本、功耗和基础功能上。随着本地语音识别、视觉分析和复杂场景控制逐渐落地,芯片企业可以通过提高集成度、优化能效和开发专用AI加速模块,提升产品附加值。
瑞芯微、乐鑫科技等企业的布局,正是这种产业变化的体现。与此同时,国内智能家电MCU和智能控制器产业也在持续发展,相关企业有机会受益于家电智能化和控制系统升级。
但也需要看到,智能家居的市场机会并不会自动转化为芯片企业的业绩增长。消费者对全屋智能的付费意愿仍然受到成本和实际体验的制约。对于普通家庭而言,如果一套智能系统需要更换大量家电、安装复杂的中控设备,且后续维护成本较高,市场普及就很难快速推进。只有当智能化能够切实改善生活体验,消费者才会愿意为此持续付费。
其次,智能家居产业具有明显的生态属性。芯片企业即使拥有性能不错的产品,如果缺乏成熟的软件开发环境、协议适配能力和客户支持体系,也很难快速进入主流终端供应链。Matter等标准能够降低互联门槛,但并不能消除不同厂商在产品设计、系统适配和服务体验上的差异。还有一个容易被忽视的问题:家庭设备的生命周期通常较长。消费者购买一台空调或冰箱,往往希望使用多年。如果智能家居平台无法提供持续的软件更新、稳定的设备兼容和长期的安全维护,即使硬件本身具备AI能力,也很难形成真正可靠的家庭智能系统。
结语
对半导体产业而言,智能家居的下一轮机会,可能不在于某一款爆款家电,而在于整个家庭系统的硬件架构升级。智能家居的拐点或许正在到来,但它不会仅仅由一款AI音箱或一个家庭中枢推动。真正决定产业发展速度的,是底层芯片、通信标准、软件生态与终端需求能否形成合力。对国产半导体企业而言,这既是一次新的市场机会,也是从单一器件供应商向系统级解决方案提供者升级的考验。