文|医线Insight 雨山
编辑|乔雨林
10月7日,2026年诺贝尔化学奖揭晓,Henri B. Kagan与Kenso Soai因在不对称有机合成中发现非线性效应与自催化而获奖。
两人的研究共同回答了一个困扰化学界百余年的问题:化学反应为何会偏爱某一种镜像分子?
其中,Kagan发现了调控反应对映选择性的新方法,可显著提高某一种镜像分子的比例,即获得更高的对映体过量。
这一突破深刻影响了不对称合成,并推动了药物与新材料的研发。
两天前,另一项诺奖则把聚光灯投向了生命系统中另一种“精准控制”:利用光控制神经元。
10月5日,2026年诺贝尔生理学或医学奖率先揭晓,Karl Deisseroth、Peter Hegemann和 Georg Nagel因“有关光门控离子通道和光遗传学的发现”共同获奖。
20年来,光遗传学几乎重新定义了神经科学研究大脑回路的方式——研究人员能够利用光,在毫秒尺度上开启或关闭特定神经元,观察某一种细胞、某一条神经环路如何影响记忆、情绪和行为。
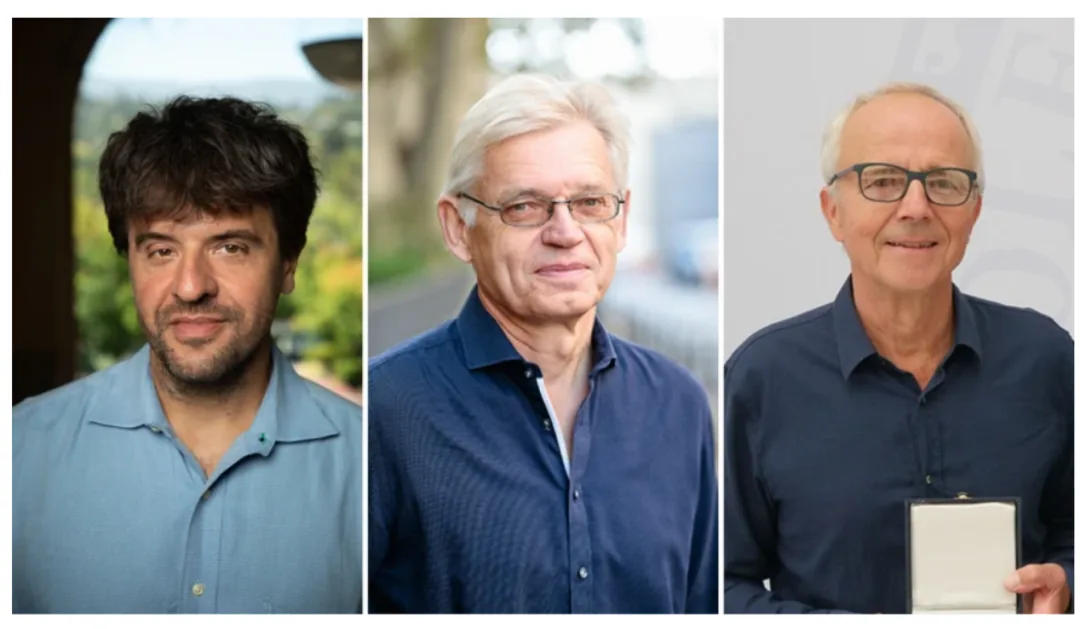
从左至右:Karl Deisseroth、 Peter Hegemann 、Georg Nagel
但今天,光遗传学的影响早已不只停留在实验室和论文里。围绕神经回路形成的科学认知,正在被进一步转化为药物靶点、技术平台,甚至一家家Biotech。
今年的诺贝尔生理学或医学奖得主Karl Deisseroth,就是这条产业化链条上的直接参与者。他不仅是光遗传学的重要奠基者,同时也是一家纳斯达克上市 Biotech 的联合创始人。
10月6日,MapLight Therapeutics专门发布公告祝贺Deisseroth获奖。这家公司成立于2018年,正利用光遗传学和神经回路研究锁定与精神疾病症状相关的细胞类型和分子靶点,再把这些发现转化成传统的口服小分子药。
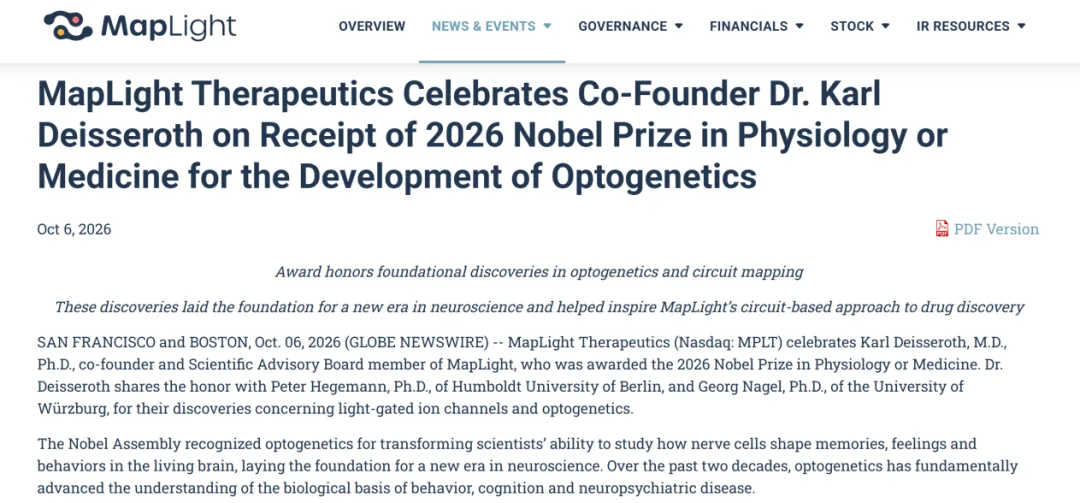
图片来源:MapLight Therapeutics官网
据官方介绍,其精神分裂症项目ML-007C-MA刚刚在Ⅱ期ZEPHYR研究中达到主要终点,公司计划推进Ⅲ期;截至2026年6月底,MapLight拥有3.513亿美元现金、现金等价物及投资,8月又宣布完成约1.5亿美元私募融资。
在2026年诺贝尔医学奖和化学奖相继揭晓之后,MapLight恰好提供了一个观察“诺奖与 Biotech 产业化之间距离”的现实窗口。
一项基础科学发现,要走过论文、技术平台、创业公司、临床试验、IPO、并购和销售收入,究竟需要多久?
更重要的是,有了诺奖科学家加持,真的更容易造出一家成功的Biotech吗?
针对此,医线Insight梳理了20家由诺贝尔奖得主明确担任创始人、联合创始人或首席科学家的生命科学企业,覆盖光遗传学、Treg、mRNA、CRISPR、糖生物学、肿瘤免疫、双环肽、超分辨成像、GPCR和RNAi等领域。
梳理结果颇出人意料——20家公司今天的命运截然不同。
有的季度销售已达十亿美元级;有的刚刚完成IPO,被资本追捧;有的被大药企以21亿美元买走;有的距离首款产品获批只差最后一步。
也有的,在诺奖成果被写进教科书多年后,依然没能跨过Biotech的死亡谷。
01 分化:同一顶桂冠,20种命运
首先,让我们来看最近登上诺奖领奖台的几位得主。
他们获奖前后创立的公司,已经把自己的研究成果直接带进临床、资本市场和并购谈判桌。
以2026年诺奖得主Deisseroth为例,MapLight并非其唯一的创业。
他还是空间组学公司Stellaromics的科学联合创始人。公司官网显示,Deisseroth与Xiao Wang共同担任Scientific Co-founder。
Stellaromics的科学基础包括空间转录组和STARmap等技术,目标是实现组织中大量细胞和RNA分子的原位高通量分析。
MapLight把神经环路知识做成药物,Stellaromics把实验室技术做成科研平台——同一位科学家,对应两条完全不同的商业化路线。
MapLight已经先一步进入资本市场。2025年10月,公司以17美元/股发行约1696万股完成IPO,净募资约2.616亿美元,并同期完成约750万美元私募融资。
2026年,公司把资源进一步集中到ML-007C-MA,Ⅱ期精神分裂症研究达到主要终点后,正在向注册性Ⅲ期推进。
2025年的诺奖同样迅速兑现出商业结果。
2025年诺贝尔生理学或医学奖授予Mary Brunkow、Fred Ramsdell和Shimon Sakaguchi,以表彰他们在外周免疫耐受方面的发现。
诺奖委员会特别指出,三人的研究建立了我们对调节性T细胞(Treg)控制自身免疫反应的理解。其中两位得主已经把Treg做成了公司。
比如Fred Ramsdell是Sonoma Biotherapeutics四位创始人之一。
该公司成立于2019年,核心目标是利用工程化Treg治疗自身免疫和炎症性疾病,如今已是一家临床阶段Biotech。
核心产品SBT-77-7101是一款自体CAR-Treg疗法,正分别针对难治性类风湿关节炎和化脓性汗腺炎开展Ⅰ期研究;7月,Sonoma还与Cellares合作,将该产品导入自动化Cell Shuttle制造平台,为后续放大生产做准备。
理解Treg如何维持免疫耐受,再把它工程化,让免疫系统重新恢复平衡——这大概是诺奖成果最“正统”的商业延伸路径。
另一位2025年诺奖得主Shimon Sakaguchi,则是RegCell的科学创始人。
2026年9月,RegCell宣布完成4400万美元A轮融资,同时获得日本AMED约2200万美元非稀释资助,新增资金合计6600万美元。
公司称,这笔钱将用于推动基于Sakaguchi Treg研究建立的表观遗传重编程平台进入临床,包括支持IND申报,并将第二个自身免疫适应证推进至Ⅱ期概念验证阶段。
2025年获奖时,Treg还是领奖台上的科学成果;一年之内,围绕它已经出现临床项目、制造体系和新一轮风险资本。
如果寻找近几年“诺奖科学家创业退出”最典型的案例,Drew Weissman很难绕开。
2023年,他与Katalin Karikó因核苷碱基修饰相关发现共同获奖,这些研究解决了mRNA进入人体后容易引发炎症、蛋白表达不足等关键问题,为后来的COVID-19 mRNA疫苗奠定基础。
疫苗之外,Weissman参与创办的两家公司围绕下一代RNA治疗展开,又在一年之内分别被两家大药企收入囊中。
Capstan Therapeutics的核心思路,是利用靶向脂质纳米颗粒把编码CAR的mRNA直接递送给患者体内T细胞,在人体内“现场制造”CAR-T,绕开传统CAR-T采血、体外工程化、扩增、回输的复杂流程。
2025年6月,AbbVie宣布以最高21亿美元现金收购Capstan,8月交易完成;收购时,核心产品CPTX2309已进入Ⅰ期研究,用于B细胞介导的自身免疫疾病。
Orbital Therapeutics的技术平台则同时覆盖线性RNA、环状RNA、LNP递送以及体内免疫细胞重编程。
2025年10月,Bristol Myers Squibb宣布以15亿美元现金收购Orbital,获得其下一代RNA平台及核心体内CAR-T候选药OTX-201。
诺奖在乎的是“mRNA是不是一项足够重要的医学技术”,而大药企则是用十亿美元级资金,为下一代mRNA的产业化应用买单。
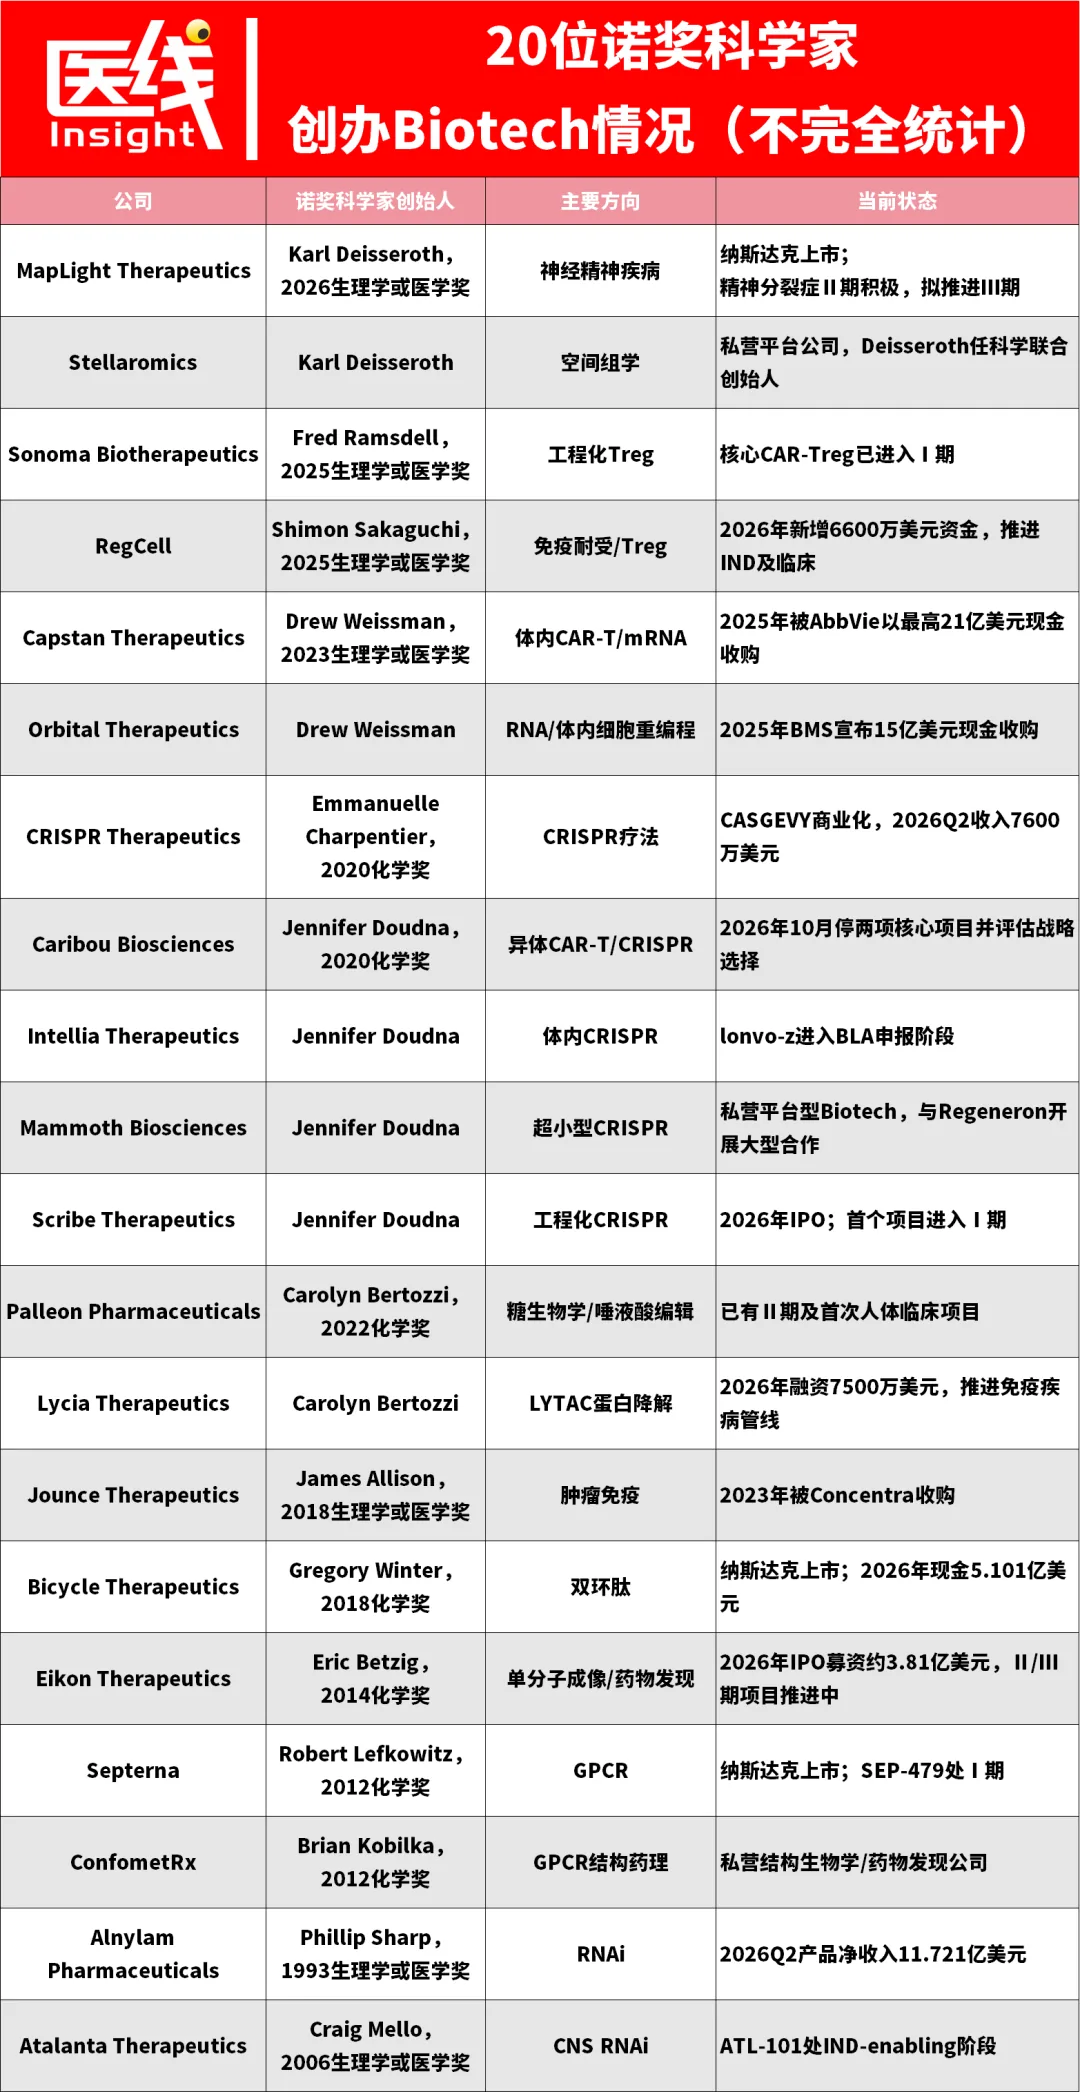
把20家公司放在同一条时间轴上,结局已经分化成五种。
第一种,长成真正拥有商业产品的平台型Biopharma,Alnylam最典型,CRISPR Therapeutics正在向这个方向迈进。
第二种,被Big Pharma提前买走,Capstan和Orbital是代表。
第三种,进入公开市场以后继续烧临床,MapLight、Intellia、Scribe、Eikon、Septerna和Bicycle都在此列。
第四种,仍由风险资本支持的平台公司,Stellaromics、Sonoma、RegCell、Mammoth、Palleon、Lycia、ConfometRx和Atalanta处于不同阶段。
第五种,战略收缩、出售或者退出,Jounce已经被收购,Caribou正在寻找出路。
这些结局各自是怎么走出来的?
我们先看跑在最前面的公司。
02 路径:科学变成药,各有各的走法
走得最远的样本,足够勾勒出科学产业化的几种走法。
有的把整条产业链完整走完,有的让诺奖科学长出产品收入,也有的把知识体系变成持续产出新平台的源头。
如果说科学产业化存在一条从基础发现走向商业产品的完整路径,那么Alnylam几乎把这条产业链从头到尾走了一遍。
如果要在20家公司里找一家最接近“诺奖科学产业化完成态”的企业,答案大概率是Alnylam。
公司2002年成立,创始人包括1993年诺贝尔生理学或医学奖得主Phillip Sharp,以及David Bartel、Thomas Tuschl、Paul Schimmel和Phillip Zamore。
这里需要厘清一个容易被混淆的事实——Sharp获奖是因为发现split genes与RNA splicing,RNA interference本身则由Andrew Fire和Craig Mello发现,后二人于2006年获得诺贝尔生理学或医学奖;真正把RNAi推进产业化的创业者,是Sharp。
Alnylam 2002年成立,首个RNAi药物2018年才获批,中间隔了整整16年。
公司自己回顾这段历史时提到,递送是最困难的问题之一,行业甚至一度在2010年前后对RNAi失去信心。
如今它已进入新阶段。2026年第二季度,Alnylam全球产品净收入达到11.721亿美元,同比增长74%;其中TTR产品收入约10.30亿美元,同比增长89%。
一项有争议的新机制,经历纳斯达克上市、首款药获批,最终长成单季度收入超过11亿美元的公司——这是基础科学产业化最漫长也最完整的一条链。
与Alnylam用一家公司走完整条产业链不同,CRISPR展现的是另一种扩散路径:一项诺奖级科学,长出了至少5家重要Biotech。
所有诺奖创业故事中,CRISPR的商业生态最为庞大。
2020年,Emmanuelle Charpentier和Jennifer Doudna因“开发基因组编辑方法”获得诺贝尔化学奖,诺奖委员会将CRISPR/Cas9称为“基因剪刀”,它允许研究人员以前所未有的效率和精度修改DNA。
仅Doudna本人明确参与创办的企业,就包括Caribou Biosciences、Intellia Therapeutics、Mammoth Biosciences和Scribe Therapeutics。
Charpentier参与创办的CRISPR Therapeutics,则已经做出整个领域最重要的商业化成果之一。
CRISPR Therapeutics最醒目的资产,是与Vertex共同开发的CASGEVY。
截至2026年第二季度,CASGEVY已在北美、欧洲及中东等39个国家获批,单季度收入达到7600万美元,环比增长78%,同比增长151%。
这家公司由此跨过基因编辑产业化最关键的一步——CRISPR真正成为一门产生产品收入的生意。
Intellia成立时,Doudna就是创始成员和科学顾问。CASGEVY代表体外编辑,把细胞取出来修改后再送回患者体内;Intellia的野心更大,直接在患者体内完成基因编辑。
其遗传性血管性水肿项目lonvoguran ziclumeran已获得Ⅲ期积极数据,并于2026年4月启动滚动BLA申报,公司预计在获批情况下于2027年上半年在美国上市。
截至2026年6月底,Intellia持有约6.284亿美元现金、现金等价物和有价证券,预计可支持运营至少进入2028年。
若lonvo-z顺利获批,CRISPR商业化将迈入“直接编辑人体”的新阶段。
Mammoth Biosciences走的是平台路线。与Cas9相比,Mammoth长期寻找和工程化尺寸更小的CRISPR系统,以解决体内递送难题,公司公开称累计融资超过4.65亿美元。
它与Regeneron的合作最能体现平台型公司的商业模式——1亿美元首付款和股权投资,每个靶点最高3.7亿美元开发、监管和商业里程碑,外加销售分成。
Scribe Therapeutics由Doudna与Benjamin Oakes、Brett Staahl、David Savage共同创办,从头工程化适合治疗用途的CRISPR系统。
2026年7月24日,Scribe登陆纳斯达克,股票代码SCTX,IPO、承销商超额配售与Sanofi同期私募合计带来约1.555亿美元总融资。
与此同时,其首个临床项目STX-1150已启动Ⅰ期人体试验,利用CRISPR表观遗传沉默技术降低PCSK9表达,希望在不永久改变DNA序列的前提下,实现长期降低LDL-C。
如果说CRISPR展示的是同一项技术如何长出多家公司,那么Palleon与Lycia展示的,则是一个成熟的知识体系如何继续长出第二代技术平台。
这种路径的关键,不是复制上一家公司,而是让同一套底层科学不断衍生出新的技术平台和产品方向。
2022年,Carolyn Bertozzi因生物正交化学方面的贡献,与Morten Meldal、Barry Sharpless共同获得诺贝尔化学奖——她把click chemistry带入生命体系,发展出生物正交反应,使研究人员能够在不干扰细胞正常化学过程的条件下研究生物分子。
她参与创办的两家公司,把这种科学积累带向了两个完全不同的方向。
Palleon建立在Bertozzi长期的糖生物学研究之上,通过去除细胞表面的唾液酸改变免疫调节,公司官网明确称,Bertozzi有关肿瘤相关糖链和免疫抑制的研究构成了Palleon药物项目的科学基础。
到2026年,Palleon已有两项临床项目,E-602/HLX79进入膜性肾病Ⅱ期研究,E-688/HLX316进入晚期实体瘤首次人体试验。
Lycia Therapeutics则来自Bertozzi团队2020年提出的LYTAC概念——利用lysosome-targeting chimeras把细胞外或膜表面蛋白“拖”进溶酶体进行降解,让蛋白降解的战场延伸至细胞外。
公司目前公开的两项核心项目分别针对IgE介导疾病和Graves病;2026年6月,Lycia又完成7500万美元超额认购融资,此前2024年的C轮融资达到1.066亿美元。
再往前一步看,有些诺奖科学家的第二次创业,甚至不再复制原来的技术,而是把底层方法论重新变成一家新公司。
2018年,Gregory Winter因为利用噬菌体展示技术进行抗体定向进化,与Frances Arnold、George Smith共同获得诺贝尔化学奖。
Winter本身就是极具创业色彩的诺奖科学家,参与创办过Cambridge Antibody Technology和Domantis,如今仍在资本市场活跃的重要公司之一,是2009年成立的Bicycle Therapeutics。
其核心技术源自Winter与Christian Heinis关于双环肽的工作——一种体积远小于抗体、同时具有较高结合亲和力和选择性的合成短肽。
2026年,Bicycle仍处于临床开发阶段,资源集中在nuzefatide pevedotin以及下一代Bicycle conjugate、放射性偶联药物等项目;截至6月底,公司持有5.101亿美元现金及现金等价物,预计资金可以支持运营到2030年。
第一次创业创造了一类重要药物技术,下一家公司未必重复上一家的故事;真正持续产生价值的,是底层方法论和技术创造能力。
Eikon Therapeutics可能是20家公司中最反直觉的一家。其联合创始人Eric Betzig在2014年获得诺贝尔化学奖,获奖成果与药物、疾病机制都无关,是超分辨率荧光显微镜。Eikon的选择同样出人意料——不卖显微镜。
公司利用单分子追踪技术观察蛋白在活细胞中的运动,把高分辨成像变成一个药物发现平台;官方资料确认,Betzig是公司联合创始人,其超分辨成像研究为single molecule tracking平台提供了技术基础。
2026年2月,Eikon登陆纳斯达克,发行价18美元总募资约3.81亿美元。
更重要的是,它已过了“平台验证”阶段——EIK1001正在推进两项注册导向的Ⅱ/Ⅲ期研究,分别布局晚期黑色素瘤和一线晚期非小细胞肺癌,此外还有PARP1、WRN等多个临床项目。
显微镜创造的,是一种此前不存在的观察生命的方法;新的观察能力,又可能重新定义药物发现。
除了让同一种方法论长出不同平台,同一项基础科学也可能因为商业化选择不同,最终走向两个完全不同的出口。
2012年诺贝尔化学奖授予Robert Lefkowitz和Brian Kobilka,以表彰二人对G蛋白偶联受体(GPCR)的研究。两位得主后来都参与创建了公司,选择却截然不同。
Lefkowitz创办的Septerna建立Native Complex Platform,试图在细胞之外维持GPCR更接近天然状态的结构和功能,让高通量筛选、结构药物设计等现代方法更系统地应用于长期难以开发的GPCR靶点;其PTH1R激动剂SEP-479已处于Ⅰ期研究,截至2026年6月底,公司现金、现金等价物和有价证券合计5.165亿美元,预计可支持运营至少到2029年。
Kobilka共同创办的ConfometRx,则围绕GPCR结构、生物物理和结构导向型药物发现开展合作研发。
一边自建完整药物管线,一边做平台和合作研发——基础科学本身并不规定商业模式。
而当一项已经完成商业验证的技术进入新的器官和疾病领域时,产业化甚至可能重新从头开始——Atalanta面对的,正是RNAi 如何进入大脑的问题。
2006年诺奖得主Craig Mello后来同样参与了创业。
他与Anastasia Khvorova、Neil Aronin在2018年创办Atalanta Therapeutics,公司2021年正式亮相时获得F-Prime投资,并同时与Biogen、Genentech建立合作,启动时承诺资金总额达到1.1亿美元。
它要攻克的,是Alnylam之后的另一个难题——RNAi能否进入中枢神经系统。目前其核心HTT项目ATL-101仍处于IND-enabling阶段,用于亨廷顿病;NAV1.7项目ATL-301处于临床前开发,另有多个与Genentech合作的CNS项目。
RNAi在肝脏已经发展出成熟的商业产品,进入大脑后却仍要重新解决组织分布、递送和持续时间——同一项诺奖科学换了一个器官,产业成熟度可能相差十几年。
这些样本勾勒出了成功的多种形状。但同样出自诺奖创业谱系,也有公司停在了半路,它们的分量并不比成功轻。
03 断裂:诺奖填不平的死亡谷
同样出自Doudna的CRISPR创业谱系,Caribou却走向了另一端:这家领域元老最终倒在了自己的核心项目上。
Caribou Biosciences成立于2011年,创始团队包括Jennifer Doudna、Martin Jinek、James Berger和Rachel Haurwitz,比Doudna与Charpentier那篇2012年的标志性CRISPR/Cas9论文更早。
公司后来选择的路线一度炙手可热——用CRISPR编辑免疫细胞,生产“现货型”异体CAR-T。
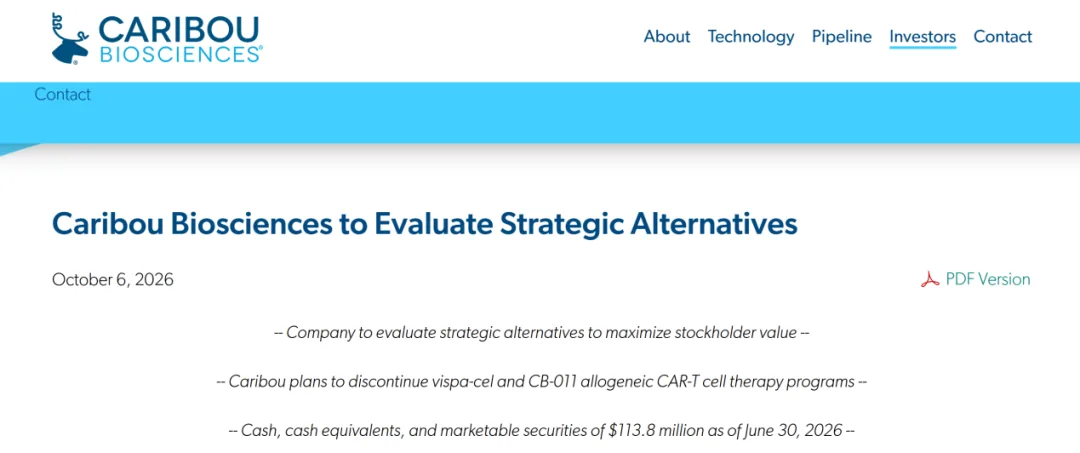
然而2026年10月6日,也就是本届诺贝尔医学奖公布后的第二天,Caribou宣布停止vispa-cel和CB-011两项异体CAR-T项目的进一步开发,同时实施大规模裁员,并评估包括合并、出售、业务组合在内的战略选择。
图片来源:Caribou Biosciences官网
截至2026年6月底,公司还持有1.138亿美元现金、现金等价物和有价证券。
Caribou并不是孤例:在肿瘤免疫领域,Jounce 同样证明了一件事——一场足以改变医学的科学革命,也未必能够保住其中的某一家创业公司。
2018年,James Allison与Tasuku Honjo因发现通过解除免疫负调控治疗癌症的方法获得诺贝尔生理学或医学奖。Allison证明,阻断CTLA-4相当于释放T细胞上的“刹车”,由此开启了免疫检查点抑制剂时代。
他同时也是Jounce Therapeutics创始人之一,SEC文件明确记录James Allison与Padmanee Sharma等人为公司创始人,早期项目建立在免疫肿瘤学和转化研究之上。但Jounce没有长成下一个大型肿瘤免疫公司。
2023年,公司最终被Concentra Biosciences收购,股东获得每股1.85美元现金加CVR;同年5月交易完成,Jounce成为Concentra全资子公司。
Caribou 与 Jounce 的结局共同指向一个容易被忽略的事实:科学价值和公司价值,从来不是同一件事。
Allison的科学当然没有失败,CTLA-4和免疫检查点治疗已经永久改变肿瘤治疗;失败的是某一家具体公司、某几个具体靶点和某套具体的药物开发策略。
学术世界需要回答的问题往往只有一个——这个机制是不是真的。一家Biotech要回答的问题却多得多,技术能不能被工程化,能不能到达人体内的正确位置,剂量窗口够不够宽,毒性可不可以控制,临床终点能不能证明获益,产品有没有足够强的商业竞争力。
以CRISPR为例,“CRISPR能够精准编辑DNA”已经被诺奖确认;可一种具体的CAR-T细胞能不能长期留在患者体内,某种LNP能不能准确到达特定组织,脱靶风险是否足够低,长期安全性是否可以接受,已有标准疗法会不会在临床开发期间继续进步——这些问题,诺奖一个也替企业回答不了。
换句话说,诺奖能够大幅降低一项科学“是不是真的”的风险,却无法替Biotech消除工程化、临床和商业化过程中更残酷的药物开发风险。
但这些断裂并不意味着“诺奖科学家创业”本身是个伪命题。
相反,把时间轴拉长之后,这 20 家命运迥异的公司,反而共同留下了两条更值得关注的规律。
04 启示:下注发生在加冕之前
第一条规律,藏在成立时间和获奖时间的差值里。
Caribou成立于2011年,Doudna在2020年获奖;Intellia在2010年代中期已把Doudna纳入创始团队,距离2020年诺奖尚有数年;Bicycle成立于2009年,Winter到2018年才获奖;MapLight成立于2018年,Deisseroth获奖是2026年;Sonoma成立于2019年,Ramsdell到2025年获奖。Atalanta的Mello,反而属于少数“先获诺奖再创业”的案例。
也就是说,成熟的创新生态并不会等到科学家戴上桂冠之后才追着他们成立公司。
真正需要产业判断力的时刻,恰恰是技术仍然存在巨大争议、论文刚刚发表、人体效果完全未知的时候。
诺奖是科学价值的迟到认证,VC却必须在认证之前下注。
如果第一条规律回答的是“什么时候下注”,那么第二条规律回答的,就是“一项科学究竟靠什么才能真正走到病人面前”。
这条路远比“论文—专利—创业”的直线漫长。
以这20家公司为样本,可以看到一套协作体系反复出现。
大学和研究机构负责产生原创知识与知识产权,科学家以Scientific Founder身份持续提供底层科学,专业生命科学VC承担极早期风险,职业CEO负责把实验室技术变成产品战略,药企通过License、合作和并购承担后续开发与商业化,纳斯达克为尚无产品收入的公司提供资本退出和再融资渠道,政府研究资助则在商业资本之外提供长期技术支持。
链条上的每一环都有真实案例。
RegCell 2026年的融资就是一个很有代表性的组合——4400万美元风险投资之外,同时还有约2200万美元AMED非稀释资助;Sonoma在临床阶段开始提前解决Treg细胞制造和规模化的问题。
Intellia即使已经进入BLA阶段,仍需在2026年继续扩充融资能力,9月又获得了来自OrbiMed、最高4亿美元的债务融资工具。
对中国Biotech而言,这20家公司真正值得研究的,是如果今天中国实验室里出现一项可能在10年、20年后获得世界级认可的原创发现,我们有没有能力在它尚未被完全证明的时候识别它,并把它变成公司?
这背后依靠的是一整套协作体系,单靠某一个科学家远远不够。
把这套漫长的产业化链条重新放回20家公司身上看,到了 2026 年,它们所抵达的两个极端已经格外醒目。
一端是Alnylam,2002年创立,2018年迎来首款RNAi药物,2026年单季度产品收入已经超过11亿美元。
另一端是Caribou,拥有CRISPR最核心的科学家创始人,成立时间甚至早于那篇改变世界的2012年论文,15年后仍不得不终止核心临床项目、寻找战略出路。
两端之间,还有刚完成IPO的Scribe和Eikon,刚被21亿美元收购的Capstan,正在冲击BLA的Intellia,以及停留在IND前的Atalanta。
所以,不存在一条统一的“诺奖创业公式”。
伟大的科学研究只是入场券,实验室里的发现与进入患者身体的产品之间,隔着工程、递送、毒理、临床设计、制造、监管、支付、资本和组织能力。
诺贝尔奖能够告诉世界,一项科学发现改变了人类理解生命的方式;它唯独不能替任何一家公司回答,你最终能不能把它做成药。
当外界在2026年10月再次把目光投向领奖台时,在实验室和诺奖之间,真正决定产业未来的下注,其实早在很多年前就已经发生。
而那些可能获得2036年、2046年诺贝尔奖的科学成果,此刻也许已经存在。
只是今天,有没有人认得出来?