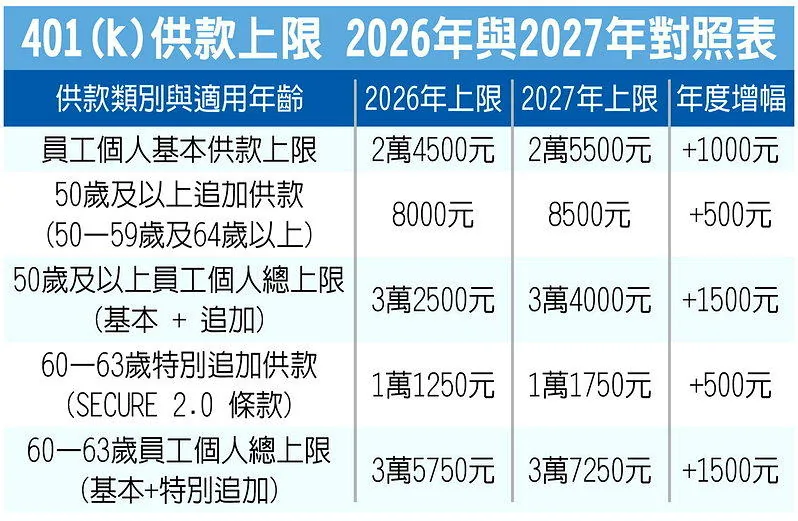
国税局 (IRS) 12日宣布调高2027年401(k)退休帐户存入款上限,员工自愿缴款限额(employee deferral limit)上调到2万5500元,较2026年的2万4500元上限增加1000元;这一波调整也适用于403(b) 、多数457计划以及联邦节约储蓄计划 (TSP)。
国税局并公布2027年满50岁储户的401(k)追加供款(Catch-up Contribution)上限、新的个人退休帐户(IRA)存入款限额、并调高罗斯个人退休帐户(Roth IRA)缴款收入门槛。
根据最新规定,2027年起,年满50岁储户的401(k)追加供款(Catch-up Contribution)上限将提高500元,达到8500元。 以68岁为例,2026年最高可存到3万2500元,2027年最高可存到3万4000元,普通员工增1000元,追加部分增500元。
但根据Secure 2.0法案修订内容,60至63岁投资者可额外存入1万1750元,较2026年增加500元。这些都不计入2027年2万5500元员工自愿缴款限额。
此外,国税局宣布,2027年 IRA的存入款上限为7500元,与今年持平;年满50岁者的IRA追加供款上限为1100元,也维持不变。
专家建议优先争取401(k)雇主的相对提拨款(employer match,匹配款)。
根据基金业者先锋集团(Vanguard)发布的「2026年美国储蓄状况报告」(How America Saves report),截至2025年,全美仅14%的401(k)参与者帐户缴款达上限,而包括雇主缴款在内的平均综合储蓄率(average combined savings rate)为12.1%。
宾州理财业者Ameriprise Financial Services理财规画师皮尔森(Sean Michael Pearson)表示,关注缴款上限之前应先确保已获雇主提供的全部搭配款。
投资业者富达(Fidelity)针对2万7300个企业计划及近2600万参与者进行分析,发现2026年第二季,约19%员工的401(k)帐户供款不足,无法获得雇主的全部匹配款。
先锋集团建议人们每年将12%至15%的薪资(包括雇主匹配款)存起来;但该集团的报告显示, 2025年仅四分之一401(k)参与者将超过10%收入用于储蓄。
皮尔森认为,最重要的习惯是持续提高401(k)存款率,例如每年存入额提高1%几乎感觉不到实拿工资有什么变化,长期影响却很显著。