出品 | 妙投APP
作者 | 刘国辉
编辑 | 丁萍
头图 | AI制图
一只债券基金,竟然亏出了科技基金的幅度。
11月16日,民生加银增强收益A单日净值下跌 6.42%,跟重仓科技的主动权益基金没有什么区别。
这几个月里,股市调整明显,基金净值下滑并不新鲜。但让投资者难以接受的是,民生加银增强收益作为一只以债券配置为主、权益仓位20%的“固收+”产品,今年业绩截至11月中旬年内亏损约36%,在同类“固收+”基金中排名倒数。
这只基金由谢志华管理、名称含债券的基金,因科技股下跌而出现堪比权益类基金的巨亏回撤,使投资者对稳健理财定位的信任受到冲击。
对于净值下滑,民生加银基金做了“高情商”回应,索性将该产品定义成了高弹性产品,但该产品9月21日发布的更新招募说明书却表示,该基金是债券型基金,通常预期风险收益水平低于股票型基金和混合型基金,高于货币市场基金,为证券投资基金中的较低风险品种。
基金经理谢志华并非籍籍无名,曾任华泰证券、招商基金、诺安基金研究员或基金经理,2021年12月加入民生加银,现任固定收益部总监、投委会成员,在管规模超120亿元。一位固收负责人管理的债基出现单日-6.42%、年内-36%的表现,反差明显。
这也不是民生加银第一次出现基金业绩暴雷的情况了。这背后,是民生加银基金的风控文化缺失,投研行为约束和事后问责机制形同虚设。
作为民生银行旗下的基金公司,民生加银自2008年设立以来,多数时间处于行业四五十名之间的中游位置,2019-2020年曾经进入过行业前30名,但未能稳定下来,又逐渐退回到近50名的位置。
民生银行曾经靠小微金融实现规模跃迁,业绩出色,但风控能力不足,坏账累积,早已退出A股优秀银行的行列。虽然银行风控与基金风控并不相同,但民生加银屡屡在风控上出问题,某种程度上也是与大股东一脉相承了。
债基的皮,科技的芯
民生加银增强收益为什么会跌得这么惨?
原因在于,产品名义上是债券基金,实质上主要暴露在科技成长类权益资产上,随后遭遇双创股票与可转债同步杀跌,这种暴露被结构性放大。
截至11月17日,A类单位净值年内下跌36.78%,近三月下跌35.92%,对一只合同定位为较低风险品种的债券型基金而言,这跟重仓科技的权益基金已经没什么两样,这背后是风险暴露与产品标签严重错配。
这只基金去年收益达到36%,Wind数据显示,同类排名1/1145居首,今年上半年也还在挣钱,进入7月份后,科技股急转直下,这只基金开始了自己的表演,净值下滑明显,7月、9月、10月都下跌了10%以上。
可谓盈亏同源,去年怎么涨的,今年就怎么跌回去。
三季报显示,民生加银增强收益的股票配置比例达到18.4%,债券配置比例为77.72%。股票配置高度集中,前十大股票为紫金矿业 、寒武纪、海光信息、长鑫科技、中际旭创、北方华创、生益科技等,合计占比就达到17.2%,在股票配置上集中度较高,多数是AI科技赛道的股票。
债券配置中,78%为可转债,相比于国债等品种,可转债价格随正股价格变化,风险高出很多。前四大转债为精测转 2 、金诚转债、宙邦转债、微导转债,合计占净值31%,正股属半导体设备、锂电材料、光模块赛道。同一批产业逻辑,在股票和转债两个仓位各买一遍,任何一次赛道回撤都会被计算两次。
这样,基金经理谢志华把固收产品做成了赛道产品,股票与转债为正股同源的双重敞口,集中在AI算力、光模块、半导体,形成了对科技成长赛道的押注。当AI行情出现调整时,净值变化就会非常剧烈,远超正常固收产品的表现。
谢志华管理的另一只“固收+”基金民生加银鑫享债券基金,也是高度重仓转债,且重仓资产池与民生加银增强收益高度重合,同期年内净值下滑也超过了30%。
接下来怎么操作,就进退两难了。继续坚守,可能仍有下跌。调整持仓,又可能被认为是低点抛售,净值更难回归。
对此,民生加银回应称,高弹性产品在市场上行阶段收益突出,在调整阶段回撤也较大,涨跌具有同源性、对称性,这是产品合同范围内的策略特征。相信中国资本市场长期向好的基本面未变。该产品将保持耐心,在合同框架内等待市场风险偏好回归和估值修复。
看样子应该会是继续坚守持仓,等待科技成长行情的回归了。
有其母必有其子?
这还不是民生加银第一次因为持仓集中而出现基金业绩暴雷。
2021年10月,民生加银添鑫纯债基金重仓地产债,连续 27 个交易日下跌 21.96%,单日最大 -5.29%,业绩垫底,最终于次年清盘。三季度持仓显示,该基金前五大债券3只为地产债,包括20宝龙 02、20 华远地产MTN001、20 时代09等,中报前五全是地产债,涉及融创、奥园、宝龙、万达等公司。
同样是在2021年,民生加银信用双利债券踩雷,其持有的华安集团债券违约,当时持有“16皖经02”3000万元、“16皖经03”8000万元,导致净值大跌,最终基金也于2022年清盘。民生加银旗下专户产品也持有该集团债券。
一系列事件说明,民生加银并未把风控教训制度化,投研行为约束和事后问责机制相对缺乏,公司层面的风控文化比较缺失,没能对于风险因素进行制度层面的纠正。
此次业绩大幅下滑,也是权益投研能力不足的体现。
民生加银非货总规模约 1200 亿元,其中债基超过1000亿元,占比极高。权益基金规模仅 128亿元左右,占总规模约 10%,这也是多数银行系基金公司的通病。
在民生加银,能拿得出手的权益基金经理就属权益投资部总监孙伟了,他的代表作民生加银策略精选混合,任职12年多,年化回报仍能达到12.93%。
此外就是权益研究部总监王亮,偏大盘价值风格,代表作8年时间里年化回报近9%。除此之外很难再找到长期业绩出色的权益选手。柳世庆相对来说业绩还算不错了,但2025年已经转投中欧基金。
权益投研能力不足,但“固收+”产品规模增长又必须依靠权益资产来提升收益水平。这就让民生银行的“固收+”产品缺少卖点,需要形成特定策略来让市场记住。
民生加银选择了把高 beta 的科技股和大量转债放进债券型产品里,用低风险产品的名称和渠道卖权益敞口。这带来短期内的极致化业绩,民生加银增强收益2025年业绩同类中居首,规模从2024年的5.34亿元增长到2025年的29.72亿元,增长456%。
此次业绩塌房后,预计规模会有下滑。
此外也体现了民生加银的决策机制问题,关键人既是规则制定者,也是执行者。谢志华的头衔是固定收益首席投资官、混合资产投资部总监、投资决策委员会成员、固收资产条线投资决策委员会联席主席、基金经理。
谢志华一个人同时负责制定固收条线的风险偏好与策略框架,评审产品策略,又亲自执行 7 只同策略产品。如果是分散在不同经理、不同策略上,公司还有纠偏空间,集中在固定收益首席投资官一个人身上,没有第二个人有权叫停。
这类的风控与治理问题,在股东民生银行身上,也有充分体现。十年前的2016年,民生银行还是全国前十大银行之一,规模在股份行中名列第二。
此后逐渐走向了下坡路。
其原因跟民生加银此次业绩暴雷的问题几乎如出一辙:
对于风险资产集中性押注,体现在对于房地产和小微金融放贷占比较多,董文标、洪崎时代推崇做大做强,以利润为中心的激励体系推动了高速扩张;
但金融机构核心的风控能力没跟上,独立评审、独立审计制度并未管住风险。在经济结构变迁时,民生银行没有对信贷结构做前瞻调整;
在长期深耕的领域,又没建立起匹配的优质客户获取能力与风控能力,这是坏账失控的根本原因。
民生银行与民生加银这对“母子”,在行为特征上有一定的沿袭,都是风控文化相对不足,研究能力没能跟上,决策机制上有一些问题。从这个角度看,民生加银真的是亲生的无疑了。
民生银行能给子公司的是渠道、资本、干部,不能给的是权益投研能力与市场风险计量能力,因为它自己也没有。民生银行自身正处在失去的十年里,既无能力也无余力做专业输出。民生加银在投研领域无人可学,只能外部挖人以及内部的个人英雄主义,进一步强化关键人依赖。
市场化选帅,银行式管人
权益投研能力不足是业务层面的短板,为什么这些能力迟迟没有建立起来?
回顾民生加银的发展历程,有一个颇有意思的现象。
虽然是一家银行控股的基金公司,但民生加银早期在管理层选聘上,并不算保守。
不少银行系基金公司受母行影响很深,从董事长到总经理,都是来自于母行的体系。但民生加银从 2008 年成立以来,历任总经理共有 5 位,其中前四位都是市场化招聘的职业经理人,这在银行系公司中不算多见。直到2022年以后,才由民生银行体系内输出总经理人选。
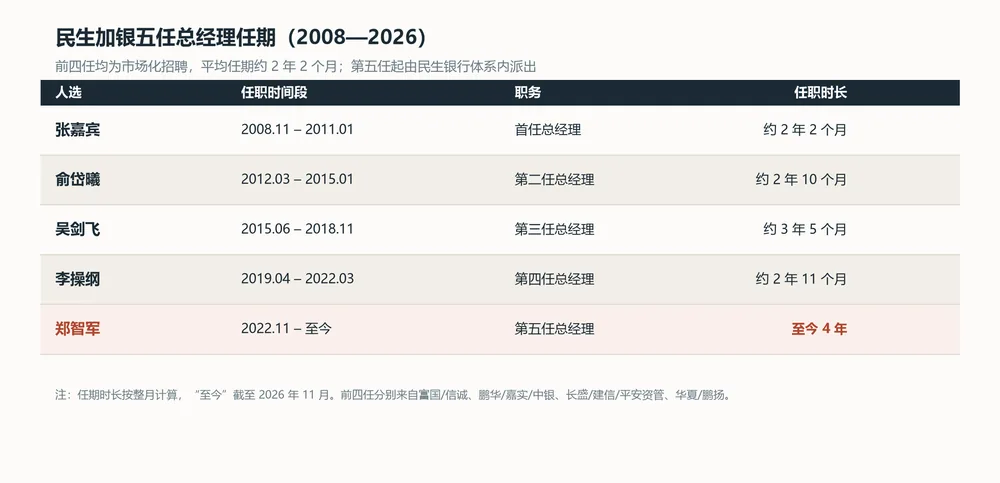
民生加银前四任总经理张嘉宾、俞岱曦、吴剑飞、李操纲履历都很能打,分别出自富国/信诚、鹏华/嘉实/中银、长盛/建信/平安资管、华夏/鹏扬,全是公募圈正经打出来的职业经理人。
这些职业经理人还是做出来一些成绩的,比如吴剑飞既是业绩不错的权益基金经理,又担任总经理,专业性应该是够的。
这一时期的民生加银相对于其他银行系公募,还是相当有开放性的。2015年担任总经理后,吴剑飞推出了客户服务战略、产品战略和互联网金融战略这三大体制革新战略,并在核心的投研层面,提出了研究方法标准化、研究品种模型化、研究管理流程化“三化”要求,事后证明,也是公募投研的大方向大趋势。
正如吴剑飞当时所说,民生银行是所有中大型股份制银行里面唯一的一家民营银行,能够提供一个既能把银行的优势充分发挥,又能把市场化的机制融合到一起的平台。
但这些市场化总经理的任期分别是2年2个月、约3年、3年半、差19天满3年,典型的“三年魔咒”。
为什么专业性较强的职业经理人没能让民生加银彻底腾飞呢?
这里面存在几层约束。
民生银行持股63.33%,是绝对控股方。董事长一系长期由母行派系主导(万青元、张焕南都来自民生银行体系),总经理再市场化,也要在“股东战略、董事长节奏”里跳舞。董事会与控股股东掌握最终风险偏好。
总经理能定预算、定 KPI、招人,但改不了 谁来管钱、怎么管钱,很难决定公司到底要不要重仓权益、要不要跟母行渠道解绑、要不要给核心投研股权级激励。这三件事才是基金公司进位的关键,却都不在总经理权限内。于是四任总经理换了,投资端的路径依赖并没换, 这是典型的换帅不换基因。
市场化总经理能看到这个问题,但很难扭转。零售端没有互联网爆款能力,外部年金、社保资金入库少,权益投研又不是一朝一夕能建起来的。公司要么继续吃母行饭,稳但虚胖,要么硬转权益,短期规模掉、股东不答应。
同时,权益投研、品牌信任、零售渠道等,都是5-7年才能见效的慢变量。但从四任总经理任期看,民生加银的总经理考核时钟是3年左右。
因此市场化招聘的四任总经理之所以没能把民生加银带到好位置,说到底还是只市场化了人,没有市场化机制,考核仍是短周期的规模与利润,授权并不充分,资源仍来自股东渠道,总经理任期仍是三年,能力建设没有足够的时间与耐心建立起来,出事就换人。
要真正改变,需要股东放弃短期规模/利润,给较长任期与长期激励,允许投研团队市场化定价。缺任何一个,市场化总经理都只是给旧结构换一张新面孔。
到第五任郑智军开始,民生加银反而彻底回到“母行自己人”的路线。李业弟(此前任民生银行南京分行行长)任董事长,郑智军、朱永明、丁辉核心岗全来自民生银行。这不一定是倒退,更像是承认了现实,既然市场化总经理也破不了局,不如把公司彻底当成民生银行的资管部门来用,放弃进军行业头部的念想。
民生加银做增量,更难了
这次业绩塌房对于民生加银会有怎样的影响?
直观来说,民生加银增强收益和鑫享债券基金业绩大幅下滑,对于民生加银影响并不大。因为这两只基金加起来规模不到50亿,即使大规模赎回,也不会对整体规模产生多大的直接影响。
但潜在影响不容忽视。
民生加银规模以债基为主,这其中绝大部分是中长期纯债,“固收+”产品很少,暴雷的两只基金,恰恰是规模最大的两只“固收+”产品。现在“固收+”是基金公司规模增长的重要赛道,是承接稳健配置需求的主力。
民生加银需要将这两只产品打造成长期绩优产品来承接更多的配置需求,并以此打造民生加银的“固收+”招牌。如今这两只基金业绩溃败,短期来说“固收+”品牌塑造失败了,保险、银行理财子、企业年金在内部评级时会把它的“固收+”单独打上风险标签。
未来同类产品发行,托管行和代销渠道的适当性审查会变严,销售话术也要重做。谢志华是固收条线总监、投决会核心,他管的多只产品同构押注科技转债。
业绩下滑是“固收+”业务线的投资哲学被证伪。即便换人,市场也会先假定民生加银的“固收+”都有隐藏风险,重建信任需要时间。
对于民生加银来说,权益投资本来就比较弱,现有团队中除了明星基金经理孙伟,没有长期业绩出色的选手。而成长风格的孙伟,这几年业绩也比较平庸,熊市亏损多,牛市收益跟不上。核心人物尚且如此,再加上如今管理团队已经全面由民生银行派驻,权益投资已经很难有指望。
这种情况下,民生加银很需要在“固收+”领域开辟增量。因此这次暴雷对民生加银的影响,除了可能少几十亿规模,更是影响了好不容易建立起来的“固收+”品牌信誉。
原本寄望于成为增长突破口的业务,至少短期内很难贡献出增量。