出品|虎嗅黄青春频道
作者|商业消费主笔 黄青春
题图|视觉中国
携程正不动声色穿越风暴。
据虎嗅了解,中秋国庆双节拼假期间,携程长线游订单整体占比提升 3%,跨省游订单同比增长 45%;其中,包车游成为新爆点,北京订单同比涨 75%,四川阿坝等风光目的地订单翻倍。
与此同时,县域游、省际交界游火热,昭通(云贵川交界)、贺州(桂湘粤交界)、赣州(赣粤湘闽交界)订单同比增速分别达 95%、88%、70%。
值得一提的是,被携程视作第二增长曲线的入境游表现更猛,双节期间一日游订单量同比大涨近 300%、门票订单增长超 220%、火车票订单增幅超 170%;其中,亚洲市场贡献超六成订单,俄罗斯同比增速超 90%,英国超 60%,马来西亚、新加坡增长 40%-50%,上海、北京、广州、深圳、成都为入境游客首选目的地。
这场体感明显的回暖,似乎正在冲淡反垄断处罚的阴影。
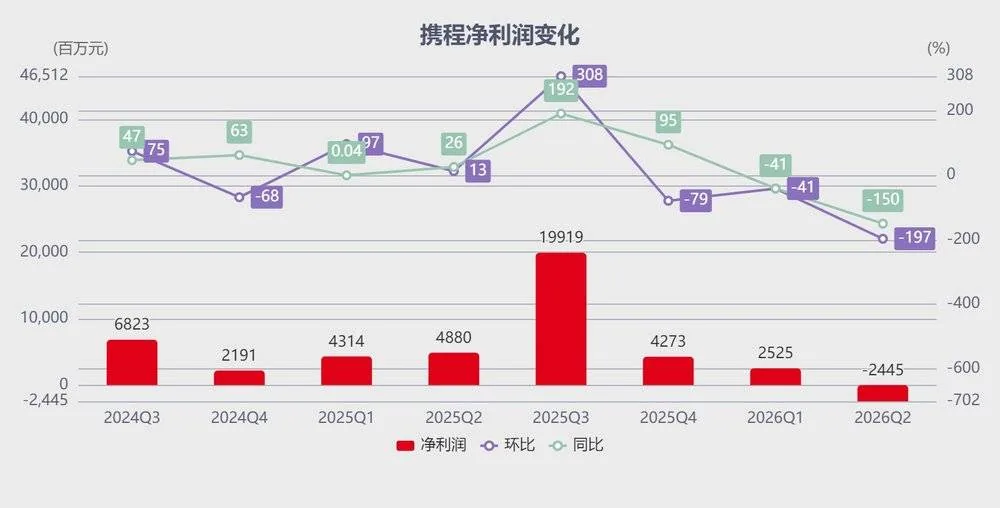
国庆假期前夕,携程发布 2026 年二季度财报。51.79 亿元反垄断罚没款全额计入当季,直接把单季净亏损干到 -24 亿元,上半年净利润同比暴跌 99.55%。
在虎嗅看来,7 月携程罚单落地与 9 月美团、抖音、同程、飞猪等共同参与的行业行政指导会形成呼应,标志着在线酒店预订行业监管正从个案执法转向系统性治理,并进一步明确了在线酒店预订领域的竞争边界。
尤其,当监管铁拳砸裂了携程支撑高利润的核心商业模式后,全球化 + AI 的新叙事,真能撑起携程二次发育吗?
一套躺赚体系的崩塌
或许,外界对携程垄断的认知,还停留在“二选一”。监管处罚决定书披露的细节显示,携程搭建了一套通过流量分配控制酒店定价权与渠道选择权的体系,行业诟病的“特牌 – 金牌 – 无牌”分级合作制度,颇具隐蔽性:独家要求从不落于纸面合同,全凭业务经理口头博弈,核心筹码就是平台的流量倾斜。
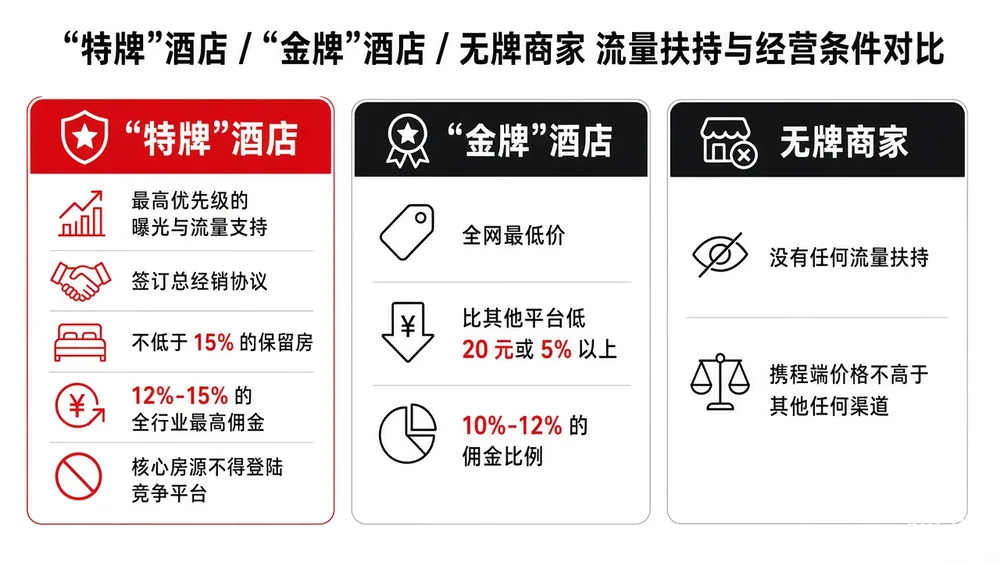
具体来看,这套机制设计分三个阶段:
-
特牌酒店可获得最高优先级的曝光与流量支持,代价是签订总经销协议、拿出不低于 15% 的保留房、承担 12%-15% 的佣金,且核心房源不得上竞对平台;
-
金牌酒店需承诺全网最低价,售价必须比其他平台低 5% 以上,对应 10%-12% 的佣金比例;
-
无牌商家没有流量扶持,仍须保证携程端价格不高于其他任何渠道。
除此之外,监管文件还提及“调价助手”“挂牌通”及后台比价系统:平台会实时比对酒店全渠道公开定价,一旦发现携程端价格偏高,可直接通过工具强制下调,并辅以流量限制、扣除订单储备金等惩罚手段,确保最低价刚性落地。
所以,监管处罚意在击穿这套分级管控体系,拆掉价格管制筑起的竞争壁垒。今年 3 月,携程下线“调价助手”;7 月底,特牌、金牌合作体系全面终止,存量商家逐步迁移至新合作框架。
据虎嗅了解,目前,携程酒店排序算法已经调整,消费者反馈、服务质量、产品竞争力、历史转化率等因素会获得更高权重。
新模式的核心在于还权于商家,即酒店可自主选择合作平台数量,自主决定各渠道价格策略,将库存与定价权完全交还经营者。这对携程来说,等于宣告排他性协议锁定资源的时代落幕,行业竞争回归本质逻辑:谁能为商家带来更多订单、为用户提供更好的服务,谁就能赢得合作。
对此,携程 CFO 王肖璠坦言,在酒店合作伙伴迁移到新的经营模式、市场惯例重新调整的过程中,国内业务难免出现“一定波动”。
多位酒店从业者向虎嗅反馈,如今酒店无需再为保住单一平台的流量倾斜,被迫放弃其他渠道;也不用在平台规则调整时被动降价、参与非自愿促销,经营决策的自主性真的在提升。
要知道,过去酒店经营者的大量精力消耗在研究单一平台的排名规则、活动要求上,产品打磨、会员运营等核心动作反而被边缘化;如今,酒店的经营重心正回归服务本身,长期被稀释的自主运营能力,将重新成为酒店的核心竞争力。
这也标志着酒旅行业与 OTA 平台的关系,正从流量分配转向能力共生:平台输出的不再只是订单,还有收益管理、动态定价、会员运营等一整套数字化经营能力。
而且,独家限制解除后,酒店多平台运营也会成为行业常态。美团得以进一步渗透高星酒店市场,抖音从内容种草打通交易闭环,各平台持续加码投入,市场争夺将更趋白热化——而 OTA 竞争焦点从资源锁定转向服务与效率,正是监管治理的初衷。
不过,格局洗牌改变的只是市场份额的再分配,OTA 的本质仍是信任生意,从机票退改到酒店协调,在高客单价、长链路的旅行消费中,用户仍倾向于选择服务确定性更高的平台。
撕裂的基本面
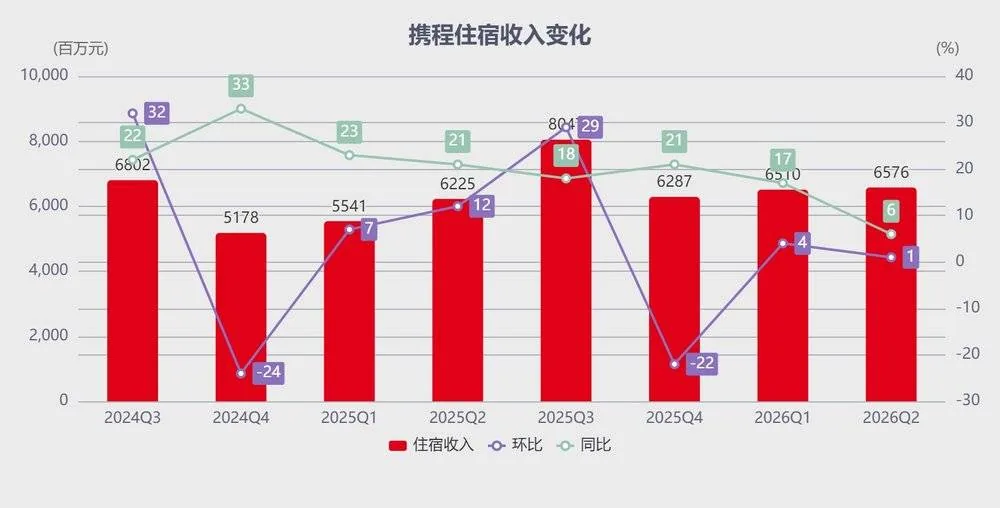
市场普遍认为,51.79 亿罚没款只是一次性账面冲击,携程主业受此影响几何,仍有待观察;但负面影响已然在二季度财报中显现,期内携程总营收 156.6 亿元,同比微增 6%、环比降 3%,增速较上季度明显放缓。
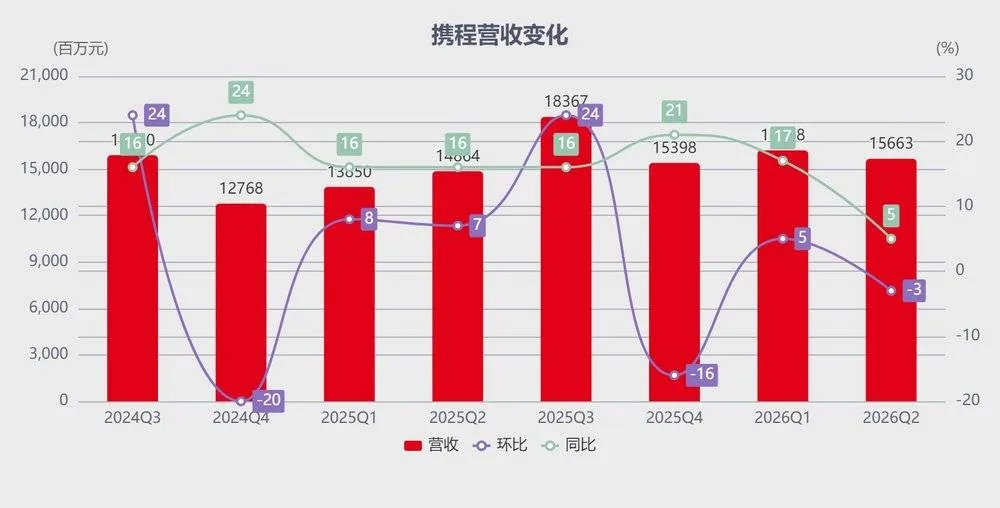
分业务来看,第一支柱住宿预订收入 65.76 亿元,较上年同期的 62.25 亿元增长 6%;其中,包含整改带来的 1.22 亿元收入冲减(退还商家订单储备金),剔除后实际增速约 8%。
值得一提的是,这 8% 增速包含高速增长的国际业务,若单独拆分国内住宿板块,增速会更低。
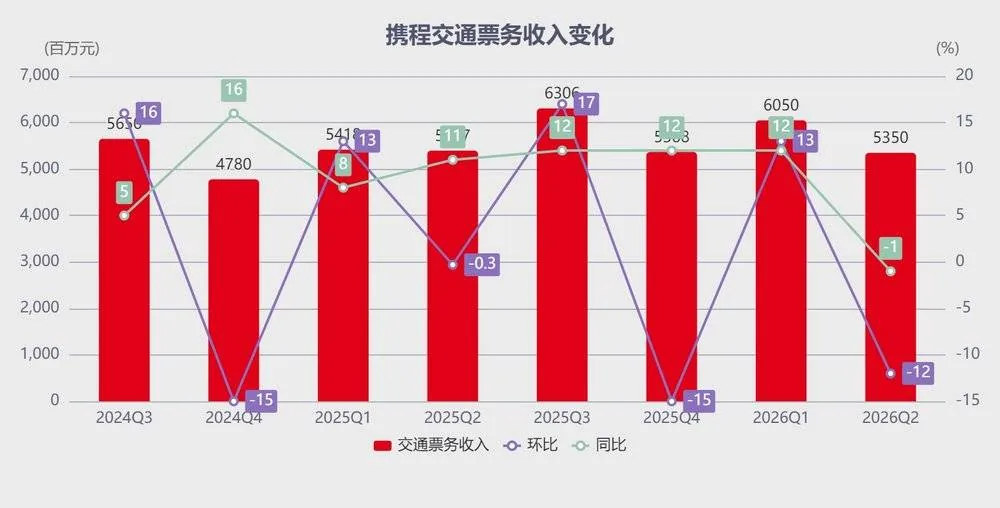
其次,具备流量入口价值的交通票务收入 53.5 亿元,同比下降 1%、环比下降 12%,主要受高油价、地缘冲突压制机票需求等因素影响。
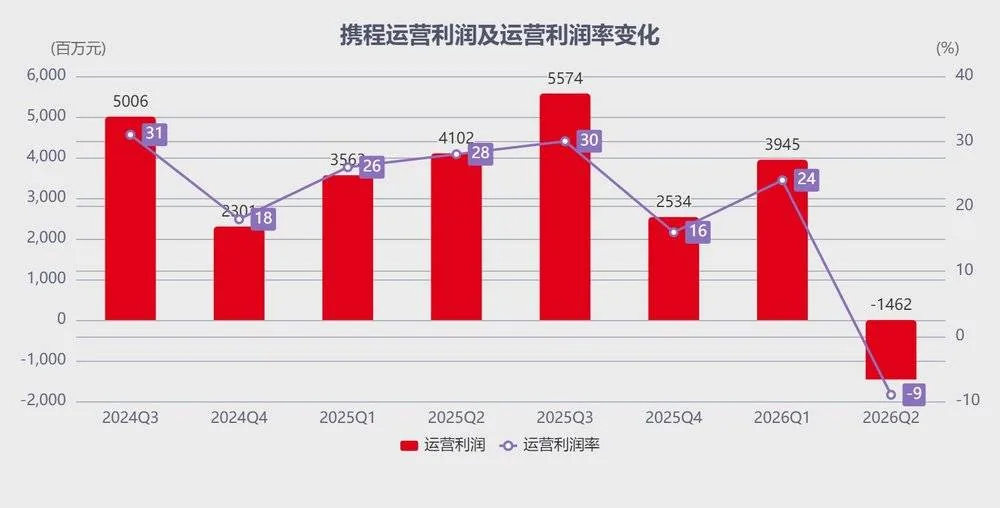
与此同时,费用端的刚性增长正持续挤压利润空间:二季度销售及营销费用 38 亿元,同比增长 15%,显著高于 6% 的营收增速。管理层将其归因于全球扩张,但国内竞争加剧倒逼的营销投入增量,同样不容忽视。
在虎嗅看来,携程流量含金量在于旅行刚需,用户先买机票、火车票,再转化为酒店、度假预订是其运行多年的商业闭环,如今入口端增速下滑甚至负增长,压力必然逐步传导至下游业务,让整个流量基本盘出现裂缝。
即便剔除 52 亿罚没款后,二季度净利润约 27 亿元,看似仍处盈利区间,却已同比下滑;经调整 EBITDA 45.65 亿,同比减少约 3 亿元。
与此同时,佣金率的变化也成为市场关注的焦点。第三方调研显示,整改后国内酒店综合佣金率有所下调;中信证券测算,佣金率每下调 1%,将影响携程 2026 年经调整净利润约 10%。
有鉴于此,真正的大考其实在三季度。7 月底新模式全面切换,新规则下营收增速、佣金率、利润率变化都将真实落地。在此之前,任何对携程基本面的定论都为时尚早。
那么,携程的护城河还在吗?
客观而言,二十多年积累的品牌认知、用户出行习惯、庞大的供应链体系、成熟的履约与售后能力都是实打实的竞争力,绝大多数酒店仍会将携程视作最大的线上订单来源,不会因一张罚单主动放弃这一渠道。
不过,护城河的厚度已大幅变薄,携程必须走出躺赚的舒适区,重新适应赚辛苦钱的节奏。
好在携程仍有充足的现金安全垫。截至 6 月底,公司现金及现金等价物、短期投资等合计约 1005 亿元,资金储备充裕;而且,2025 年以来的持续股份回购对股价形成支撑,今年前两个季度回购节奏还在加快。
概言之,52 亿罚单真的砸疼了携程,一并牵动着佣金率下行、营销费用上行、国内需求疲软,这些压力携程且得时间去消化呢。
靠入境游与 AI 二次发育?
面对国内业务的转型阵痛,携程在财报电话会上讲了两个增长故事:入境游与 AI。
先看入境游。今年免签政策密集落地,携程率先吃到了这波红利。2026 年一季度,免签入境外国人占比达 77.9%;二季度入境游业务继续保持高双位数同比增长,承接入境订单的酒店达 11.8 万家、景区超 3600 家。
下沉市场的增长尤为显著:上半年,三线、四线、五线城市承接入境订单的酒店数量同比分别增长 38.3%、46.2% 和 47.9%,均高于平台酒店商家 33.6% 的整体增速;中秋国庆假期,入境游一日游订单量同比大涨近 300%,门票增长超 220%,火车票增幅超 170%,俨然成为携程第二增长曲线。
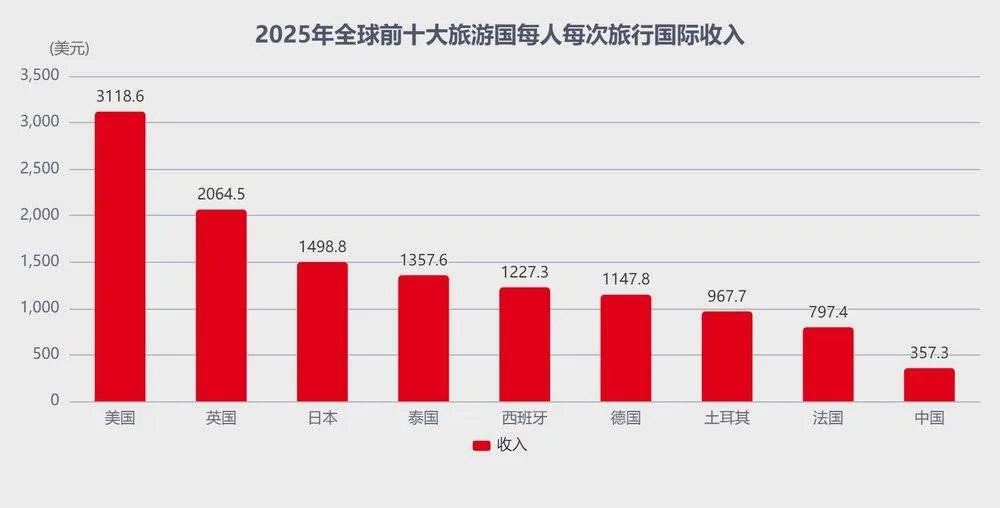
不过,入境游的行业痛点,恰恰也是携程的增长瓶颈。
首先,北上广深等一线城市的涉外服务基本达标,但下沉至三四线城市及中西部地区,酒店普遍缺乏外语服务人员,景区缺少标准化多语言标识与讲解,连基本接待需求都难以满足。携程试图通过头部城市辐射周边来引流,但覆盖范围十分有限,无法从根本上改变“东强西弱、城强乡弱”的入境游格局。
其次,伦敦、纽约等国际旅游城市的演艺收入占旅游总收入比重普遍超 15%,而国内多数户外实景演出仅以中文呈现,缺乏全程英文讲解与字幕,面向外国游客的夜间消费场景寥寥无几。梁建章也坦言,国内白天旅游活动已较为丰富,但夜间演艺、餐饮、休闲场景的涉外服务仍有巨大提升空间。
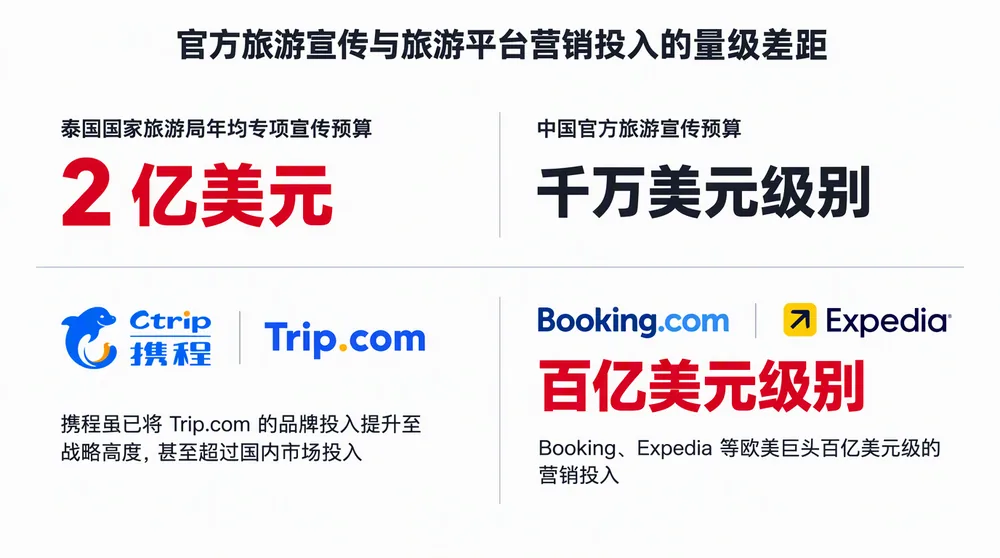
最后,泰国国家旅游局年均专项宣传预算达 2 亿美元,而中国官方旅游宣传预算仍在千万美元级别。携程虽已将 Trip.com 的品牌投入提升至战略高度,甚至超过国内市场投入,但面对 Booking、Expedia 等欧美巨头百亿美元级的营销投入,仍存在量级差距。
当然,核心问题最终都会落在变现效率上。入境游的运营成本远高于国内游,多语言服务体系、全球呼叫中心、本地化营销都需巨额基础设施投入,且投资回报周期漫长。
过去多年,携程持续将资源投入海外获客与国内供给的承接能力:
-
供给端,推动酒店多语言适配与商户培训,联合近 300 家景区部署多语言售取票设备,打通外籍游客预订、支付、取票全链路;
-
产品端,鼓励目的地开发文化体验、演出等度假产品,帮助更多商家接入国际游客消费链条;
-
入境游品牌营销方面,邀请成龙担任中国旅游全球推广大使,向国际市场推介中国目的地。这些投入未必能快速转化为单季利润,却是长期增长的基础。
再看国际业务。二季度 Trip.com 收入同比增长超 50%,亚太是核心增长引擎,欧洲、美洲市场在低基数下实现更快增长。
管理层称品牌利润率已有明显改善,也就是说国际业务的单位经济模型在变好,但国际业务何时能实现规模化盈利,财报未披露具体数据。况且,东南亚、欧洲等市场,携程还要面对 Agoda、AirAsia Travel 等本土平台的激烈竞争。
AI 是携程打出的另一张牌。
携程称,正将 AI 应用于旅行灵感激发、搜索、行程规划、多语言服务、客户服务和商家运营等全场景。据虎嗅了解,TripGenie 辅助产生的订单同比增长约 400%,近 60% 的交互已与预订相关,覆盖酒店、机票和景点;智能导购系统承担了 80% 的售前咨询工作,显著降低了服务成本、提升了响应效率。
不过,AI 正在成为 OTA 行业的基础能力,飞猪推出“飞猪帮帮”,同程将“程心 AI”与 DeepSeek 融合,就连豆包也在国庆前夕上线全场景出行服务,用户可通过豆包一站式完成机票预订、火车票购买、打车及路线导航等多种出行需求。例如,用户可以说“帮我订一张明天从北京到上海的机票”或“叫一辆车去首都机场”,豆包即可自动识别意图并完成相应服务调用,无需在多个应用间反复切换。
综上,市场格局最终如何洗牌,没人能提前预判。可以确定的是,旧的躺赚时代已然结束,携程要重新去抢地盘了。
# 虎嗅商业消费主笔黄青春、黄青春频道出品人,关注文娱社交、游戏影音等多个领域,行业人士交流加微信:724051399,新闻线索亦可邮件至 [email protected]