出品 | 妙投APP
作者 | 张贝贝
编辑 | 丁萍
头图 | AI制图
10月8日,节后首个交易日,大盘高开低走,给了期待修复的资金一记闷棍。
创业板指盘初一度上涨超过1%,随后跌至3.15%;科创50跌幅更大,跌4.82%;上涨指数截至收盘跌0.79%,深证成指收跌2.07%。超过3700只股票下跌,抛压较大。
拖垮指数的主要是科技,尤其是AI硬件。CPO、半导体、光芯片集体重挫,源杰科技、长光华芯等多股跌停。主要是三重利空叠加:
其一,油价上涨加剧通胀担忧,美债长端收益率上行,压制全球高估值成长资产。
其二,盘中流传1.6T光芯片降价消息,尽管长光华芯等公司随后否认,股价依然走弱。
其三,FCC新规临近生效,摩根士丹利报告称未来可能从3.2T光模块起限制美国物料占比超65%(是其推演,并非FCC已生效的正式文本)。而光模块恰是中国AI硬件最强项,市场担忧增长天花板被压低,CPO、光通信率先大跌,带崩整个AI硬件板块。
然而,弱势大盘之下,鼠疫概念股却被资金先扫了一遍。
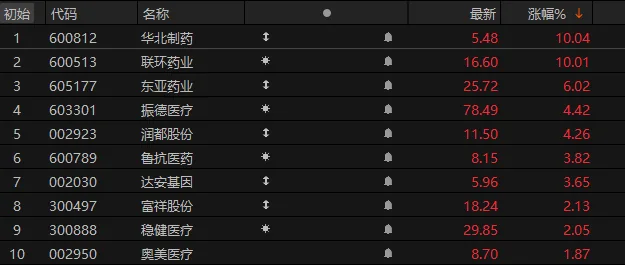
今日开盘华北制药涨停,联环药业、振德医疗等跟涨;截至收盘,鼠疫概念仍强势,华北制药、联环药业涨停,振德医疗、东亚药业、润都股份、鲁抗医药等集体收红。
背后是,资金在为鼠疫疫情扩散风险提前定价。
那么,鼠疫概念为何能承接一部分避险资金?哪些公司真正有货,成色如何?接下来详细看下。
(图片来源:Choice数据)
市场买的是“万一”
先看发生了什么。
俄罗斯伊尔库茨克一家抗鼠疫研究所的28岁女性员工10月2日死亡,外媒关联“肺鼠疫”,俄方定性不明肺炎;世卫总干事谭德塞10月6日要求俄方补充资料以查明严重肺炎病因。 随后又有媒体抛出第二例死亡的说法,但未获官方确认。
这件事之所以引发市场高度关注,在于四个层面:
第一,机构背景敏感。这名员工所在的研究机构,研究对象包括本身高致死的鼠疫耶尔森菌;而肺鼠疫本身就表现为急性重症肺炎,与她出现的严重肺炎症状吻合,这是外界会迅速把这件事与肺鼠疫联系起来的重要原因。但需注意,俄方尚未确认病原体。
第二,传播链想象空间大。肺鼠疫可经近距离飞沫人传,若成立就会从实验室个案,外推到接触链、医院内、社区,甚至跨境感染多层想象。
(图表制作:虎嗅妙投)
第三,特效药预期被打破。鼠疫虽然有特效药,早期使用抗生素,治愈率并不低。但已有死亡病例,打破了有药就稳了的预期。
第四,甲类传染病的囤货认知。 鼠疫属于甲类传染病,之前的流感、新冠等事件,让市场有囤药、囤物资,且可能伴随涨价的认知。
四者叠加,资金不需要等确诊,会先按最差情景付溢价,交易的是“万一”。
顺着这层”万一”的溢价,我们在产业链上找受益方向。
产业链上,治疗线最硬
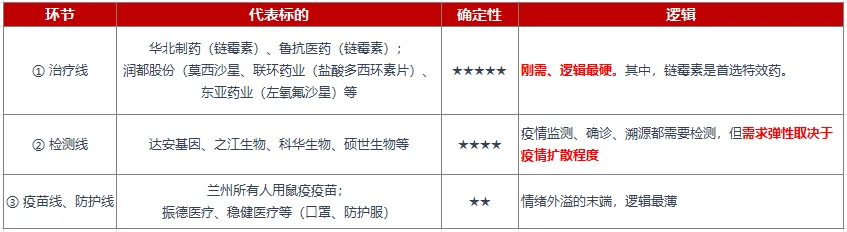
鼠疫(鼠疫耶尔森菌感染)的产业链受益环节,按确定性从高到低大致可分为:治疗 > 检测 > 防护 、疫苗。
资金之所以先扫治疗线,是因为科技撤退后避险资金涌向低位医药,而治疗线又是全链确定性最高的一环。逻辑越硬,越先被扫。
(图表制作:虎嗅妙投)
先看治疗线。
目前,鼠疫治疗已有成熟指南。
按国家卫健委方案,链霉素是诊疗鼠疫的一线首选特效药;氟喹诺酮类(莫西沙星、环丙沙星、左氧氟沙星)、多西环素等为替代方案,与此同时,多西环素、环丙沙星等可作为密接预防治疗用药。
且《鼠疫诊疗方案(2023年版)》明确规定,一旦怀疑是鼠疫感染必须立即开始抗生素治疗。也就是说,治疗用药是先于确诊启动的。
因此,只要往鼠疫方向认定,治疗线用药就是确定的政策刚需,逻辑最硬。
映射到资本市场,主要分为两类:
(1)一线药物链霉素布局的上市企业主要包括华北制药、鲁抗医药等。其中,华北制药握有硫酸链霉素原料药及注射剂生产资质,是国内链霉素主要生产企业之一;鲁抗医药也有链霉素产品,用于鼠疫的联合治疗场景。
(2)替代类药物/密接预防布局的企业有润都股份、联环药业、东亚药业等。
其中,润都股份的莫西沙星,说明书明确标注鼠疫适应症;联环药业有盐酸多西环素片,可用于鼠疫治疗和密接预防;东亚药业有左氧氟沙星替代类药物等。此外,京新药业虽有环丙沙星、左氧氟沙星,但公司已转精神神经+心脑血管+影像诊断,非纯事件标的。
且要注意的是,链霉素的不可替代性强于替代类药物/密接预防的布局企业,资本市场表现可能也会如此。
再来看检测线,为确定性第二梯队。
鼠疫是甲类法定传染病,检测是法定刚需。但检测的放量依赖疫情扩散。只有疫情扩散,才会大规模检测,显然确定性低于“疑似即用药、先于确诊启动的治疗线”。
所以,虽然达安基因、硕世生物、之江生物等均有检测产品,该事件驱动下资本市场活跃,但短期更多是事件驱动。
最后是疫苗、防护线,是情绪外溢的末端,逻辑最薄。
疫苗环节,全球范围内鼠疫疫苗研发主要是生物防御/国家长期储备逻辑。如美国Dynavax与国防部合作的鼠疫疫苗,用于生物攻击场景,而非市场化商业品种。国内已上市的人用鼠疫活疫苗(EV76冻干活菌苗),由国药集团中国生物旗下的兰州生物制品研究所生产(非上市公司)。
且WHO不推荐普通人群常规接种,一般仅用于鼠疫流行/动物疫区、实验室接触强毒、猎捕/进入自然疫源地等高危人群。A股几乎无实质鼠疫疫苗标的,因此疫苗环节确定性最弱。
防护环节,有振德医疗、稳健医疗等上市企业,但口罩、防护服是通用耗材,与鼠疫事件关联性弱。且防护企业的业绩呈脉冲式特征。
以稳健医疗为例,感染防护产品收入2022年高达47.35亿元(占营收41.7%),2023年新冠疫情退潮后骤降至9.13亿元,一年缩水80%。这说明防护业绩完全依赖疫情烈度,不具备可持续性。
只有出现人际传播证据,防护线才可能被重新定价。
写在最后
综上,这波鼠疫概念行情买的是万一疫情扩散的风险溢价交易。
资金先扫链霉素、再扫莫西/多西、顺带检测与防护,逻辑顺序对应方案刚需度:怀疑即用药>疑似即隔离检测>确认人际才补防护>高危人群才谈疫苗。
资本市场行情持续性,要看是否会出现升级信号。主要有四个:
(1)俄方或世卫补检确认耶尔森菌、且分型指向肺型/耐药;
(2)出现官方确认的第二例或二代接触者发病;
(3)国内边境/疫源地检出疑似并启动甲类2小时直报;
(4)卫建委或疾控中心发布链霉素/莫西/多西储备、检测试剂集采或应急调拨。
四者占得越多,治疗线弹性越强;而若俄方最终定性非鼠疫、世卫关闭风险评估、接触者观察期满无新发等,那么此轮行情更多是情绪驱动,之前给的溢价会收窄,谨防回调。