出品 | 妙投APP
作者 | 丁萍
头图 | 视觉中国
黄金跌破4000美元,持有者最纠结的问题变成了:还能不能拿?继续拿,怕跌得更深;现在卖,又怕卖在反弹之前。
我们的判断是,黄金的长期配置理由仍在,但短期风险还没有完全出清。
在此前的专栏《黄金涨破4700美元,但聪明钱在等一次大跌》中,我们曾提醒到,这轮黄金反弹的持续性值得警惕,支撑金价继续上涨的条件尚不稳固,尤其需要防范两项风险——美联储加息,以及潜在的流动性冲击。
随后,COMEX黄金从4755美元/盎司的高位一路跌破4000美元/盎司,累计跌幅超过15%。这轮调整中,加息预期持续升温是重要压力之一。随着美联储加息25个基点落地,并释放偏鹰信号,市场已经消化了部分利空。
但跌得多,不等于风险已经出清。我们的判断是目前黄金已经释放了部分风险,但还不能排除一次更急的下跌。
冲击之后会出现“黄金坑”。不过,即使随后出现反弹,我们也倾向于先看修复和区间震荡,暂不判断新一轮单边上涨已经开始。
也就是说,既不能因跌破4000美元就急于抄底,也不能把急跌后的反弹当成新一轮牛市。
黄金,还需防一跌
我们一直警惕,美股出现更深调整后,可能引发一轮流动性冲击。接下来的财报季,就有可能成为这条风险链条的触发点。
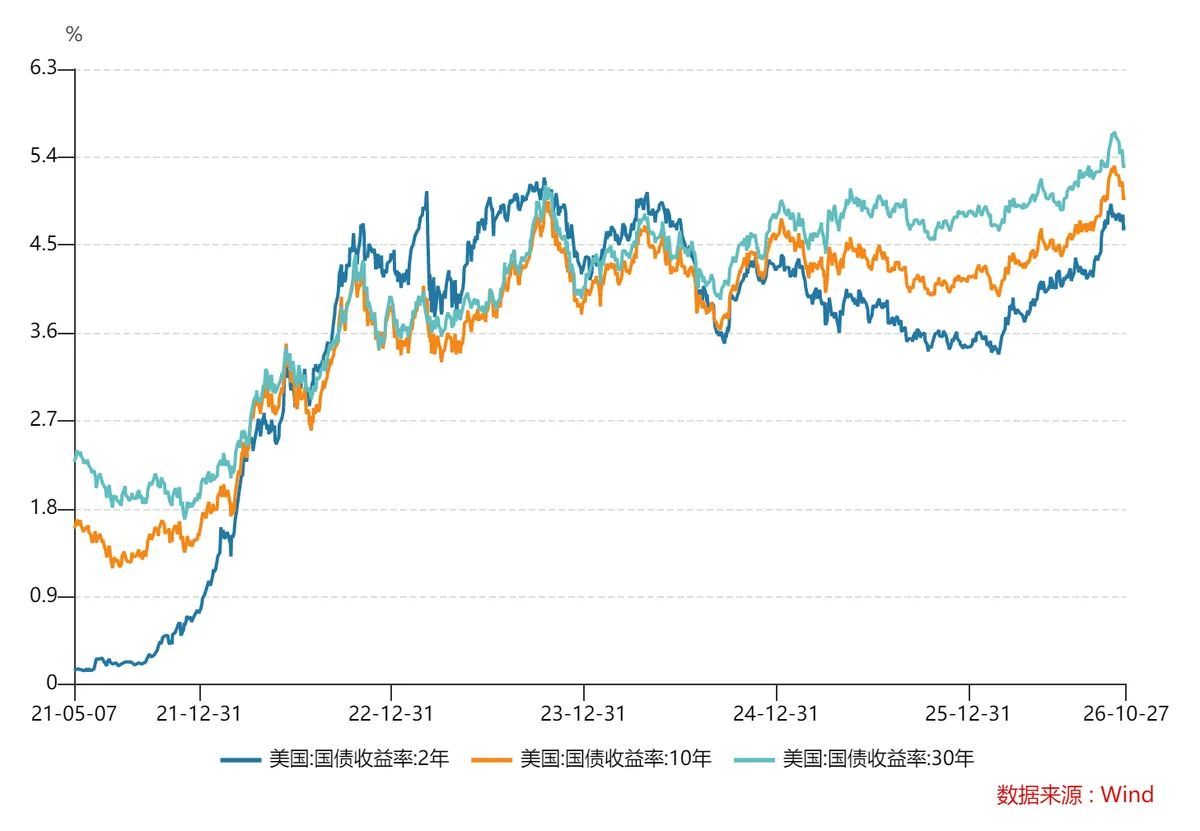
近期,10年期美债收益率一度突破5.3%,随后虽有回落,仍处于高位。高利率提高了投资者对回报的要求,也压低了远期现金流的现值。科技股要维持较高估值,就需要拿出足够强的盈利表现,让市场相信此前的增长预期能够兑现。
尤其是AI相关企业,市场既关心收入增长,也越来越在意巨额投入何时转化为现金回报。如果财报显示收入和利润不及预期,资本开支却仍在增加,或者管理层下调未来增长指引,投资者就可能降低对这些公司的出价。
如果多家重要企业同时出现类似问题,调整就可能从个股扩散至整个科技板块。对于依赖外部融资扩张的企业,股价和债券价格下跌还可能增加后续融资难度。一旦企业因此放缓建设和采购,压力又会沿着订单与资本开支传向上下游。
日本央行的政策变化,可能进一步放大这一过程。
近期,日本进一步加息的信号有所增强。10月15日,政策委员小枝淳子强调通胀上行风险,认为加息不应过度谨慎,并表示日本金融条件整体仍然宽松。10月21日,副行长冰见野良三表示,基础通胀已接近2%,此前加息后金融条件仍然宽松,推迟必要调整可能加剧通胀风险。
如果日本收紧力度超出市场准备,引发日元快速升值,部分借入日元、投资海外资产的杠杆资金就会承受额外压力,可能被迫卖出资产、买回日元偿还借款。
如果这一过程恰好与美股财报不及预期、AI企业融资承压叠加,市场就可能同时面对资产价格下跌和融资条件收紧。原本还能承受的亏损,也可能因此触发更大范围的减仓。
当投资者必须尽快拿出现金,黄金的高流动性就可能使它成为被出售的资产之一。
反弹之后仍有拉扯
如果黄金真的经历一轮被动抛售,资金压力缓和之后,价格具备修复的可能,我们暂不倾向于直接判断黄金会重回单边上涨,更多是维持区间震荡。
是因为黄金会被两股力量拉扯:一边是美债持续扩张带来的财政与美元信用担忧,为金价提供支撑;另一边是AI带来的生产率提升和经济繁荣预期,增强美元资产的吸引力。
先来看美债规模越滚越大,对黄金的支撑。
Wind显示,截至2026年10月,美国联邦债务总额已超过40万亿美元。根据美国财政部公布的2026财年收支数据,联邦财政收入约5.4万亿美元,支出约7.4万亿美元,全年缺口接近2万亿美元,其中净利息支出约1.05万亿美元。
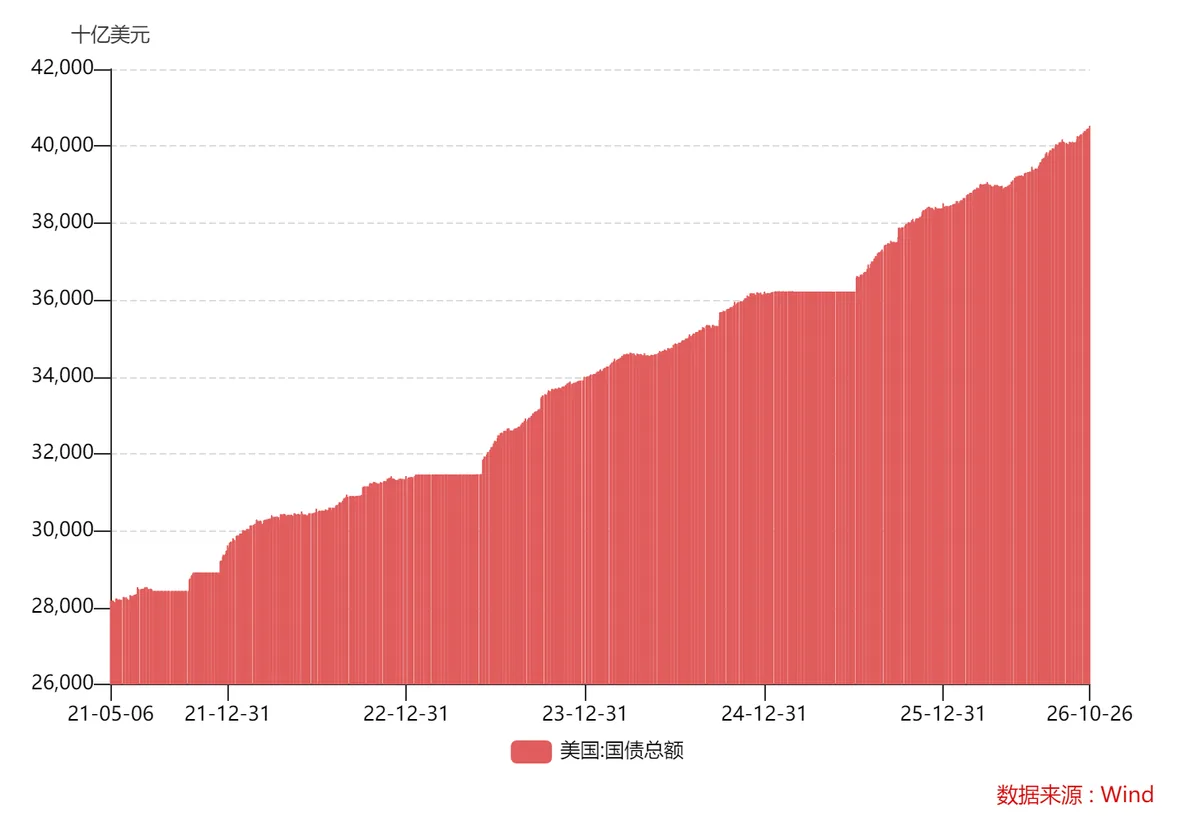
美国既要为当年的财政缺口借钱,还要发行新债偿还到期旧债。尤其是美债收益率持续走高,美国的利息压力随之增加。
即使市场收益率停止上涨,财政付息压力也未必立刻停止增加。
过去发行的低票息债券,在到期之前仍按原来的成本付息;等它们逐步到期,再以较高的利率续借,平均融资成本就可能继续上升。高利率对财政的影响,有一个逐步兑现的过程。
这让美国面临的选择越来越难。增加税收、控制支出,各有政治阻力;依靠经济增长改善财政,想要看到效果又需要很长时间。
债务扩张并不必然导致美元贬值。但如果美债规模持续增长,财政改善的路径又迟迟不够清晰,市场就会更加担心美国财政能否长期维持,以及美元的购买力会不会受到侵蚀。黄金的长期配置逻辑,有一部分就来自这里。
我们过去常说,黄金是美元信用的对手盘。背后的意思是,当投资者对美元资产的信心减弱,就可能增加黄金配置,分散对单一货币体系的依赖。黄金本身不依赖某个政府的偿付承诺,这也是它在信用受到质疑时更有吸引力的原因。
很多时候,黄金和美元就像跷跷板一样此消彼长。
而AI,给美国提供了一个通过增长缓解债务压力的机会,也是一个恢复美元信用的机会。
如果AI技术进步广泛进入企业经营,提高单位劳动产出,改善实际收入和利润,美国经济承受债务的能力就可能增强。
还有一层影响是,如果AI带来广泛的生产率提升,并转化为持续的盈利和现金流增长,美元资产就可能提供更有吸引力的实际回报。那个时候,部分资金可能更愿意承担风险、追求增长,黄金的吸引力也可能相对下降。
总而言之,AI对黄金的影响,既来自它可能改善美国承担债务的能力,也来自它可能提高其他资产的实际回报。这两条路径都以生产率红利兑现为前提,不能仅凭AI投资规模扩大,就认定它们已经发生。
对黄金来说,这正是后续行情可能反复的原因。
所以在AI能否持续兑现生产率和盈利增长得到充分验证之前,黄金仍会受到上述两股力量的拉扯。对黄金接下来的走势,我们的基准判断是,先防范一次急跌,急跌后出现修复性反弹,后续更可能呈现区间震荡。
这个判断有几个前提:可能出现的去杠杆没有演变成持续的信用收缩;AI投资和盈利仍有支撑,但尚不足以让市场确信美国财政能够明显改善;实际利率和美元也没有形成持续、明确的下行趋势。
如果市场发生变化,我们也会调整判断。
最后回到具体的投资策略上,不同持有目的,对应的操作方式需要有所区别。
对短线交易者,我们更倾向于等待急跌后的抛售压力缓和,再分批参与修复,争取更好的买入价格;对中期参与者,如果震荡区间逐渐清晰,可以考虑在回落和反弹中分批调整仓位。
即使黄金中短期未必能走出持续上涨的行情,长期配置价值仍在。对长期配置者,黄金主要承担分散组合风险和对冲不确定性的作用。只要没有杠杆、持仓比例合适,长期配置理由也未改变,就可以保留核心仓位,减少频繁交易。