出品|虎嗅黄青春频道
作者|商业消费主笔 黄青春
题图|视觉中国
微信终于亲自下场切短剧了。
10 月 15 日,红果短剧与绿泡泡掀翻了整个热搜,短剧已然成为当下吞噬时间的最大黑洞,相关争论早已不绝于耳。
红果大家都很熟了,绿泡泡则是腾讯卡位短剧市场的杀招,由微信短剧内容中心操盘,分发矩阵覆盖微信搜索专区、视频号剧集页与 QQ 浏览器推荐位,用户从发现剧集、正片观看到社交分享全程无需跳转第三方,彻底将短剧消费周期流量全部“闷在锅里”。
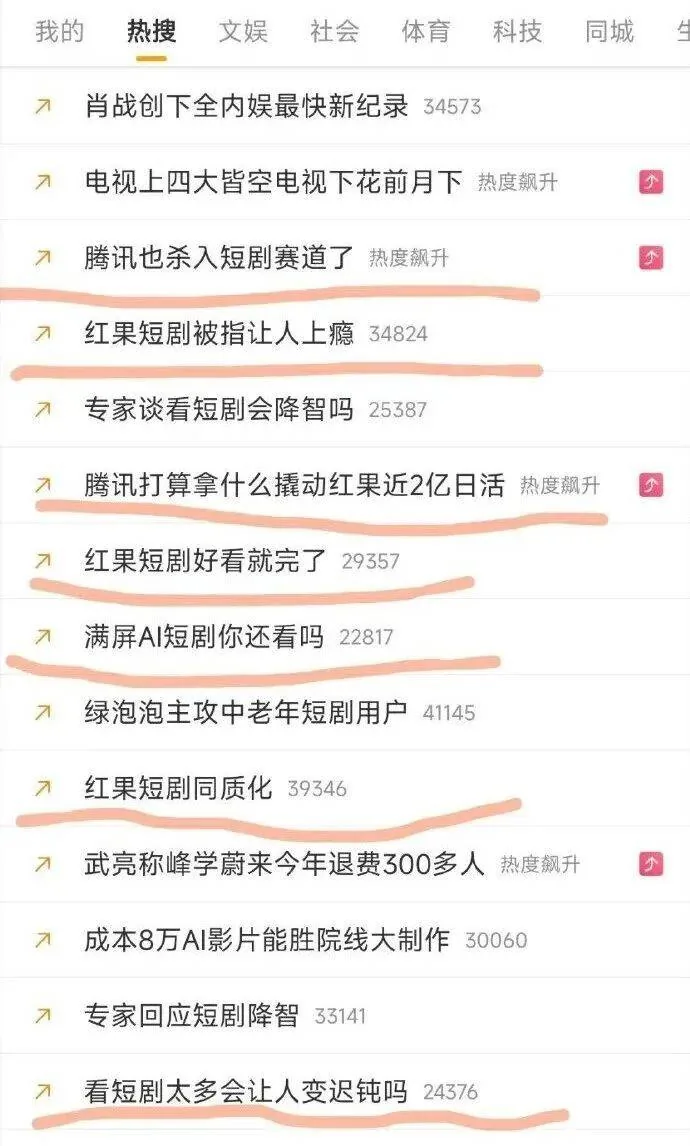
这并非腾讯首次试水短剧。2021 年腾讯视频推出“十分剧场”,2025 年又先后上线“火星观剧” 与微信初代“短剧”小程序,碍于三者只做流量通道不参与发行,始终没能在行业内掀起波澜。
如今,微信官方下场做联合发行,打出绿泡泡这张明牌,叫板红果的火药味十足。尤其,当字节系产品已吃掉中国网民四成以上的日活时长,腾讯祭出微信这个超级流量入口迎战,意味着“红绿对决”已升级为移动互联网存量时代的入口之争。
红果疯长,刺痛腾讯
要理解绿泡泡的战略分量,先要认清红果筑起的行业护城河。
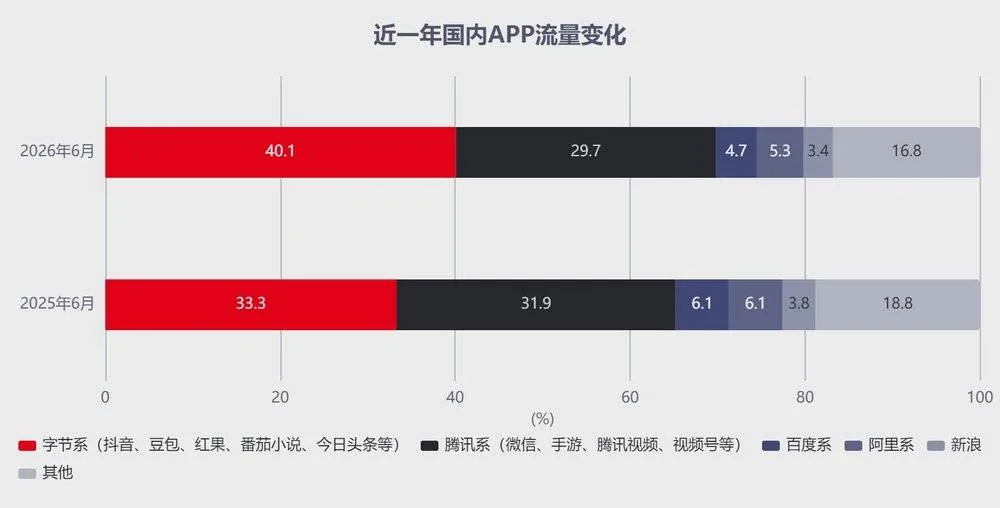
第三方数据,今年 8 月国内 TOP50 APP 月度使用时长排行中,字节系产品总时长份额已达 41.8%,腾讯系则下滑至 28.6%;仅仅一年前,双方差距还只有 3.3%,如今已骤然拉大至 13.2%。其中,增速最猛的红果,硬生生从腾讯系口中啃下了大块用户时长。
另一组数据,更直观体现了腾讯反击的紧迫性。
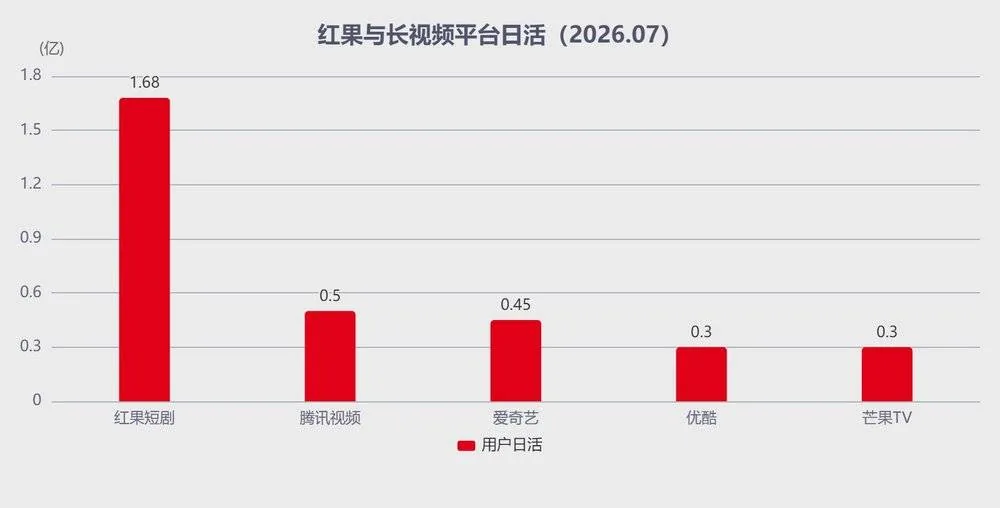
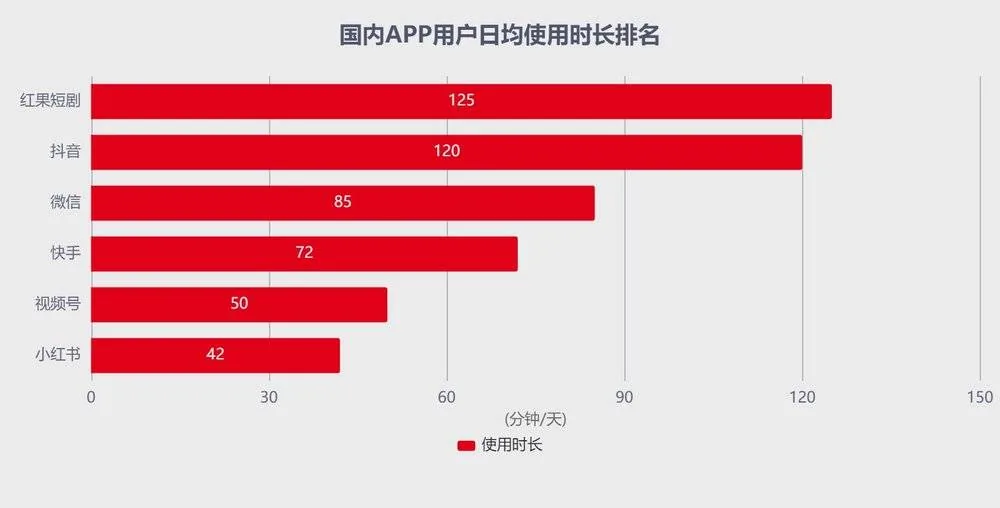
QuestMobile 数据显示,截至 2026 年 7 月 ,红果短剧独立 APP 日活达 1.68 亿,同比增长 107%,超过腾讯视频、爱奇艺、优酷、芒果 TV 四家长视频平台的日活总和(约 1.55 亿);与此同时,红果用户日均使用时长约 125 分钟,已然超过抖音、微信两大移动互联网时代的霸主;而就在今年 7 月,抖音总使用时长才首次超越微信。
算起来,红果仅用了三年就成长为字节系第五款日活过亿的应用(前四分别是今日头条、抖音、豆包、番茄小说);其以 IAA 模式跑通了 IP 供给、投流分发、广告变现的商业闭环,验证了短剧超强的时间吞噬能力:
-
内容端,背靠番茄小说超 50 万部原创 IP 储备,形成小说连载试水、读者数据验证、短剧批量改编、平台广告变现的正向循环。截至 2025 年 10 月,番茄已有超 6700 部作品进入短剧改编流程;2026 年春节档,红果站内 37 部改编短剧全部来自番茄 IP。
-
投放端,流量投放占短剧全链路成本的 70%,字节成熟的投流体系支撑起高效的用户增长与内容分发效率。
-
变现端,免费观看 + 广告分账的模式越跑越顺,用户零成本进入,靠密集的剧情钩子和情绪反转留住人,广告主为曝光买单。
反观此前腾讯三次试水,十分剧场走精品付费路线,与短剧的大众市场逻辑脱节;火星观剧体量有限,内容多为腾讯视频付费剧转免;同年上线的初代短剧官方小程序,也始终停留在流量通道层面;直到第四次出手,腾讯才拿出绿泡泡这个能与红果正面对标的完整短剧产品形态。
有鉴于此,不少声音将绿泡泡视作腾讯从零做短剧的尝试,这实则误判了它的基本盘。QuestMobile 最新数据,截至 2026 年 5 月,微信生态内短剧小程序用户规模已达 5.08 亿,同比增长 25.4%。不过,这些用户分散在海量第三方短剧小程序中,缺乏统一入口与产品心智,广告变现效率始终无法最大化。
顺着这个逻辑,绿泡泡现在更像是微信生态短剧流量的“大会师”:通过联合发行将第三方短剧小程序的内容接入官方内容池,以统一的产品体验、分发机制与商业政策,收拢散落的用户与时长。
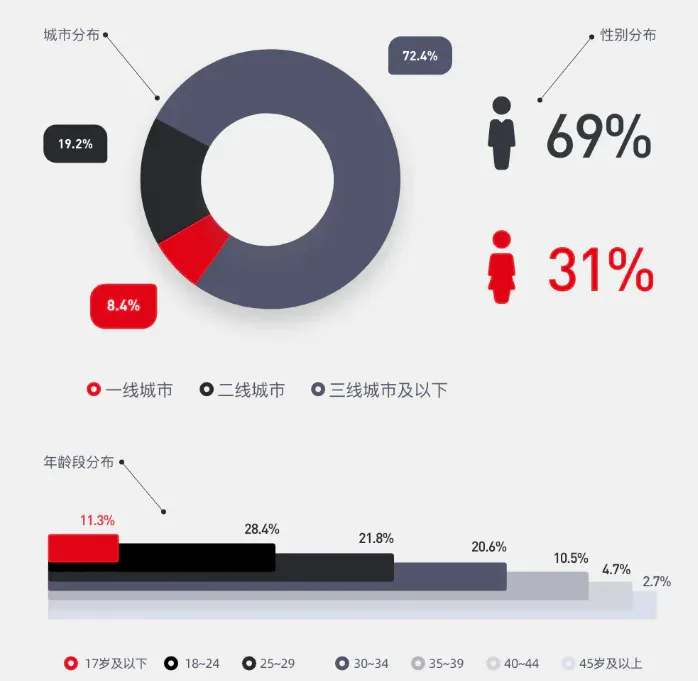
从产品形态看,绿泡泡深度贴合微信用户习惯:小程序无需下载、一点即看,对下沉市场与中老年用户门槛极低,而这正是短剧的核心受众——第三方数据显示,红果用户中 40 岁以上群体占比超五成,三线及以下城市占比超 55%,免下载对这些人显然比独立 APP 更便捷、易上手。
据虎嗅实测,绿泡泡界面分为免费剧场、刷一刷、个人中心三大板块,覆盖真人剧、AI 剧、漫剧三大品类,首页依次是每日上新、本周必看、口碑榜、热搜榜等常规榜单,并别出心裁设置朋友在看、猜你喜欢等特色推荐位。
其交互逻辑完全沿用视频号体系,支持点赞、评论、收藏,可转发给好友或群聊,兼容浮窗与小窗播放(用户收到微信消息时,剧集自动缩小悬浮,无需退出即可边追剧边回复,高度适配微信全天后台驻留的使用场景)。
更关键的是,绿泡泡开创了联动打法,视频号负责高光切片来种草引流,小程序则兜住了整体追更与广告变现(沿用 IAA 模式,所有剧集免费观看,单集间插播广告,通过广告消耗让收入滚雪球)。
值得一提的是,微信为了加快内容方入驻,这次在激励政策上下了血本:10 月 16 日至 12 月 31 日,接入绿泡泡联合发行、上新 7 日内且人均播放时长达到 10 分钟的优质新剧,可享受连续 7 天 100% 收入激励,其中 90% 为现金分成,10% 为广告金赠额,平台全额承担带宽、审核与运维成本。
与此同时,微信将行业通用的播放量考核标准替换为人均播放时长,这无疑加大了内容赛马的烈度,平台主动去堵刷播放量的捷径,说明绿泡泡从一开始就将竞争维度从引流效率拉向了用户留存。
从灰度测试数据看,这套逻辑已经初见成效:绿泡泡用户人均观看时长约为行业大盘的 5 倍,留存率达 2.5 倍以上。以 AI 仿真人短剧《影后芽芽》为例,上线 3 天播放量破亿,小程序与视频号双端累计触达超 1000 万用户。
两种分发逻辑博弈
从产品再往深一层,红果与绿泡泡本质上代表着两种截然不同的内容分发逻辑。
红果的底层是算法驱动。字节的推荐算法精准捕捉用户偏好,通过高密度的剧情反转与即时情绪爽点,让用户陷入点开、上头、无限刷的循环。为进一步拉长停留时长,红果还设计了类游戏的任务激励体系:签到、做任务、攒金币提现,用一点甜头将用户牢牢绑定在 APP 内。有网友戏称,“爸妈每天刷三小时红果,金币却不够兑一毛钱”。
即便如此,大家仍乐此不疲通过红果来杀时间,因为沉浸感强,爽感密集,其人均单日使用时长一路飙升至 125 分钟;硬币的另一面,买量持续投入,且用户忠诚度完全建立在算法投喂之上,缺乏额外的情感绑定。
绿泡泡的底层是将微信的熟人网络嵌入内容推荐体系,首页设置朋友在看与地区热门榜,基于好友的观看记录预测用户偏好,你刷到的一部剧,可能是同事、朋友刚刚看过的,这种社交信用背书式种草让算法推荐望尘莫及。
而且,社交分发的优势在于获客成本低、转化效率高,群聊转发、好友推荐的拉新效果远高于信息流广告,对下沉市场中老年群体穿透力极强;但社交属性可能造成用户打扰,纯社交推荐的内容丰富度不及算法推荐,更难做到极致沉浸。比如,看剧时收到消息、刷到朋友圈都会打断观看流程,这是微信内嵌产品的天生局限。
针对外界担忧的社交压力,接近微信团队人士向虎嗅表示,朋友在看兼顾了传播效率与隐私边界,与微信做内容产品的思路一以贯之。“团队会基于大数据做模糊推荐,仅显示观看人数或点赞数,不暴露具体好友身份;沿用视频号的私密赞与公开赞区分,只有用户主动选择公开推荐时,头像才会展示在剧集下方。”
目前来看,绿泡泡并未选择在算法上与红果硬碰硬,红果占据的依然是用户深度沉浸的追更时长,绿泡泡争夺的则是微信场景里用户顺手刷一集的碎片化时间,这决定了短期内绿泡泡很难企及红果的用户时长,却可以凭借微信的海量用户基数,在用户规模上快速追赶。
虎嗅认为,绿泡泡上桌带来的最直接影响,是重构了内容供给端的行业格局。DataEye 研究院预估,2026 年微短剧市场规模将突破 1210 亿元,其中免费微短剧约 573 亿元。但在这个池子里,发行渠道话语权紧紧攥在红果手里,头部制作方尚能靠规模效应盈利,中小团队则普遍陷入投流成本高、分账收入低的困境,故而内容方想要活下去,只能依附红果的流量和算法,没有太多谈判的筹码。
眼下,绿泡泡给出了另一条出路,优厚的分账条件足以让制作方不再将所有鸡蛋放在红果一个篮子里,双平台同步上线或将逐渐成为行业共识。
当然,红果的内容壁垒并非一朝一夕可以打破。一方面,红果已与头部制作公司签订长约,独家头部内容的缺失是绿泡泡的明显短板;另一方面,红果拥有番茄小说 IP 进行短剧改编,再通过流量分发、收益反哺 IP 的内部闭环,这套循环已跑通三年,供给端的护城河颇深。
腾讯手中对应的 IP 底牌是阅文集团。2025 年 3 月,阅文开放 2000 余部网文 IP 供全行业改编短剧。据虎嗅了解,今年上半年,阅文短剧及漫剧业务收入突破 4.3 亿元,同比增长 230%。截至目前,阅文已有超 660 部漫剧播放量破千万,其中 107 部破亿;以《三千庇护》为例,漫剧已推出 35 季,全网播放量超 40 亿次。
与此同时,阅文海外漫剧平台 ToonScroll 上线以来,已有 50 部作品播放量破千万、3 部破亿,预计 2026 年海外 AI 漫剧市场规模将突破 40 亿美元,出海正成为 AI 视频的新增长曲线。
“一个创作者加上 IP 和 AI 工具,就能完成漫剧创作全流程,这就是正在兴起的OPC(一人公司)。阅文已签约超 5000 个人及个人工作室,前十大 OPC 创作者年收入均突破 100 万。”阅文集团 CEO 兼总裁侯晓楠透漏。
不过,绿泡泡首页榜单 AI 短剧与漫剧占比颇高,榜单前十有 7 部为 AI 相关内容。这背后是 AI 产能的碾压级优势:相比真人剧,AI 剧在生产效率与成本上优势显著,快速填补了内容供给缺口。2026 年上半年,全网新上线 AI 短剧 / 漫剧达 22.19 万部,而真人微短剧仅 2.08 万部,AI 剧供给量是真人剧的十倍以上。
时代入口的无限战争
毫无疑问,流量迁徙的方向往往伴生着商业机遇的涌现。
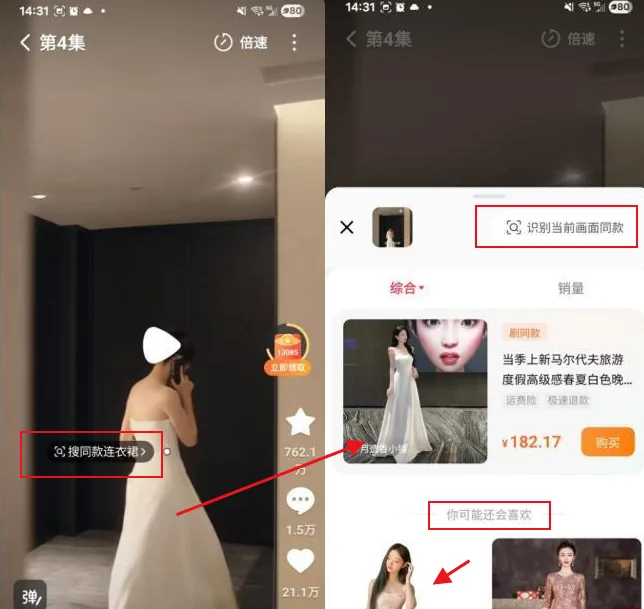
当用户每天花两个多小时刷短剧,这个场景的商业价值绝不会止步于广告,其正从一个单纯的内容品类升级为连接内容与商品的全新消费场景。比如,红果已在播放页测试“搜同款”与商城入口,用户看到剧中的服饰、家居用品,可直接跳转至抖音品牌旗舰店完成购买,无需跨平台。
这背后,短剧电商与直播带货是完全不同的逻辑:直播带货的内核是主播信任背书,胜在快速种草后的即时成交;短剧则通过剧情与人物塑造,让商品自然融入生活场景,用户因认同角色、代入剧情而产生消费意愿,种草深度更强,生命周期也更长。
这正是字节与腾讯 All in 短剧的深层算计。于字节而言,若能将红果的海量用户时长转化为电商交易,就能在抖音电商之外开辟第二条增长曲线;于腾讯而言,将短剧接入微信交易体系,可激活小程序、微信小店、微信支付、视频号的整体协同,补全内容电商的关键一环。
与之对应,双方的路径差异泾渭分明:字节的思路是把短剧做大,顺势接入电商,即红果先靠免费短剧积累用户与时长,再逐步叠加商城、搜同款功能,复用抖音电商成熟的供应链与算法推荐能力,实现从内容到交易的转化。
腾讯的思路是将短剧装进微信生态,用体系承接交易,即绿泡泡无需从零搭建电商体系,只需将短剧用户引导至小程序商城、视频号直播间,便可依托微信已有的社交关系、交易体系与支付工具完成商业闭环。
更重要的是,用户通过朋友分享、视频号推荐进入短剧,平台有机会将一次偶然观看转化为持续消费;短剧结束后,用户还可继续流入小程序、商城或直播间,流量的复用效率更高。
当然,短剧电商仍处于极早期阶段,服装、首饰等视觉导向品类转化率尚可,食品、家电等品类转化低,且品牌预算高度向头部集中,超 80% 的预算投向播放量破 5 亿的短剧。
可即便手握微信生态王牌,现在断言绿泡泡能正面硬刚红果还为时尚早。
眼下,绿泡泡的入口仍较深,用户需通过搜索或视频号跳转进入。据虎嗅了解,微信策略是不打扰非目标用户,所以迟迟未设置一级强入口,这意味着绿泡泡很难在短期内实现爆发式增长。加之红果已运营三年,与头部制作方深度绑定,拥有大量独家 IP 与爆款内容;而绿泡泡目前主要依靠联合发行接入第三方内容,缺乏独家头部内容,很难形成差异化竞争力。
更关键的是,微信团队的目标本就不是打败红果。接近微信团队人士向虎嗅透露,“绿泡泡团队规模还很小,只有约 10 人左右,核心目标是打磨产品体验、引入优质内容,并未设定激进的日活、时长或收入短期 KPI”,这确实符合微信团队一贯的稳健风格。
综上,绿泡泡傍着微信这个超级流量入口上桌,终是腾讯必须打的防守战。“红绿之争”背后,红果的算法效率和内容闭环,绿泡泡的社交关系和生态协同,各自有不可替代的优势。
短期来看,内容制作方会成为最直接的受益者,议价能力提升、分账空间变大、不再受制于单一渠道;长期来看,双寡头竞争将倒逼行业告别粗放的流量比拼与补贴大战,转向内容质量、用户体验与生态协同的深层博弈。
# 虎嗅商业消费主笔黄青春、黄青春频道出品人,关注文娱社交、游戏影音等多个领域,行业人士交流加微信:724051399,新闻线索亦可邮件至 [email protected]