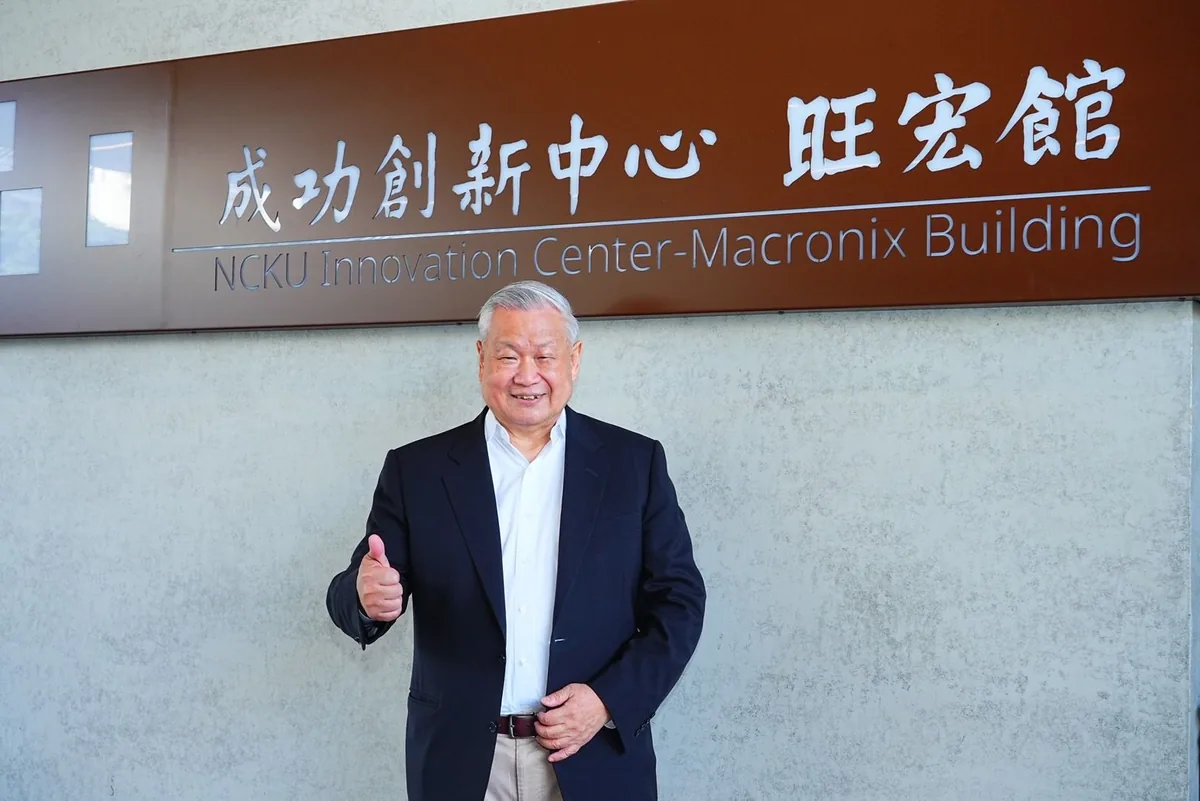
台湾存储芯片大厂旺宏10月27日公布,第三季合并营收新台币242.37亿元,税后净利109.51亿元,首次超过100亿元,每股净利5.52元,营收和获利都创历史新高。董事长吴敏求说,这是公司成立以来最好的一季,目前的成长都来自产品涨价。受影响的是向旺宏买NOR闪存的客户:公司说不会再增加NOR闪存产能,新增产能要用在eMMC和NAND闪存,有限的NOR产能要用在太空通讯、数据中心和医疗等附加值高的用途。
第三季营收比上一季增加约27%,比去年同期增加约195%;毛利率升到70.5%,比上一季高6.1个百分点;营业利益129.32亿元,营业利益率53.4%。前三季累计营收538.31亿元,比去年同期增加约155%,已经超过公司过去任何一年的全年营收;税后净利204.66亿元,每股净利10.34元。按产品分,NAND闪存和eMMC合计占第三季营收的47%,已经成为最大的产品类别;NOR闪存占46%,主要受惠电脑和数据中心的需求。第三季NOR闪存出货量比上一季减少12%;吴敏求说,这不是需求变弱,而是公司把有限的产能调去生产需求更强的NAND和eMMC。
| 产品 | 占第三季营收 |
|---|---|
| NAND闪存和eMMC | 47% |
| NOR闪存 | 46% |
| ROM | 5% |
| 晶圆代工 | 2% |
数据:旺宏10月27日法说会公布,据媒体报道
吴敏求说,旺宏产能有限,新设备从投资到产出至少要一年以上,短期内成长仍要靠涨价和调整产品组合。第一阶段投资的设备今年已经陆续进厂,客户验证后预计2027年下半年量产;新增的158亿元资本支出受设备交期影响,设备预计2027年下半年到年底进厂,新增产能要到2028年陆续开出。公司预计2027年以96层3D NAND作为eMMC和NAND产品线的生产主力;吴敏求说,3D NAND的产能会大幅增加,有很重要的客户一直在追着要货。他说,旺宏规模小,不可能和三星、SK海力士、美光正面竞争,也不会拼命降价抢市场,而要做差异化产品。谈到长期合约,吴敏求说,只有在互利、公平的情况下才会签;他还说,涨价和需求有关,只要找到对的客户,合约价上涨是必然的。
茉莉花观察
这一节是茉莉花的看法,依据是上文的事实。
我们的分析我们认为,对向旺宏买NOR闪存的客户来说,价格短期内不会降下来。这是因为,旺宏不再增加NOR闪存产能,第三季NOR出货量已经比上一季少了12%,有限的产能还要先给附加值高的用途;新增的产能要到2027年下半年和2028年才开出,而且要用在NAND和eMMC;吴敏求还说,只要找到对的客户,合约价上涨是必然的。
不同看法吴敏求也说,涨价和需求有关。我们同意价格要看需求,但这不改变我们的看法。这是因为,旺宏自己说NOR的需求没有变弱,出货量减少是因为产能调去了别的产品。
后续走向旺宏第四季的营收会不会继续增加。我们判断,旺宏2026年第四季的合并营收会高于第三季的新台币242.37亿元。这是因为,现在的成长来自涨价,新产能要到2027年下半年才开出,而吴敏求说,只要找到对的客户,合约价上涨是必然的。对买NOR闪存的客户来说,旺宏已经说不会再增加这种产能,涨价什么时候停下来,要看需求什么时候降温。
综合鉅亨网、ETtoday财经云报道