出品|虎嗅汽车组
作者|邢书博
题图|作者设计,AI制图
阿维塔(AVATR)与深蓝(DEEPAL)的英文首字母——名字本身已经说明它要干什么。
10月16日,长安汽车公告换帅:朱华荣辞去重庆长安汽车股份有限公司董事长等全部职务,赵非接任董事长,叶沛任总裁;朱华荣仍任中国长安集团党委书记、董事长。
就在三周前,9月28日,长安刚刚下发AD协同发展部的人事任命,宣布2026年底前完成深蓝与阿维塔的中台整合。换帅之后,这场被寄予厚望的整合能否如期收官,成为外界最关心的问题。
长城,是千年戍边史里最坚固的意象。对长安而言,眼下要拆的,是一道组织上的”长城”——深蓝与阿维塔之间看不见的中后台壁垒;还有一场全行业的新能源”万里长征”尚未走完。
平台化、多品牌共享中后台,并不是新能源时代的新发明。从大众MQB到丰田TNGA,从通用的多品牌到吉利2025年的”台州宣言”,都在说明共享能降本,但降本不等于赢。长安此刻推进深蓝与阿维塔并轨,既是账本压力下的必然选择,也是一场对组织执行力的极限测试。
“拆墙”手术:AD协同发展部
9月28日的人事任命文件显示:深蓝汽车董事长邓承浩兼任AD协同发展部总经理,阿维塔科技总裁陈卓兼任常务副总经理。部门下设规划与合作部、市场产品部、人力共享中心、财务共享中心、综合部等多个二级部门,以”承接委托”方式支持深蓝、阿维塔的对应业务。
一位接近深蓝高层的人士称,同一时间,深蓝撤销了多个业务单元及下设组织,涉及研发、人力、财务等职能领域。
“人力、财务等中后台职能开始向部门集中,品牌端只保留前端业务,双方形成新的委托—承接关系。”华泰证券一位分析师称。
长安汽车给出的测算目标是:两个品牌共享体系能力、技术与供应链资源,将运行与采购成本降低20%至30%。
朱华荣4月宣布整合即表示:”以前两个品牌独立开发,哪怕一颗螺丝钉,也是各采各的。”
朱华荣 中国长安汽车集团党委书记、董事长(资料图)
需要说明的是,目前完成”撤并”的是深蓝侧的业务单元;阿维塔的中后台以何种方式、在多大范围内委托给共享中心,外界尚无完整披露——这也是后续最值得观察的部分。
“协同能否真正提高效率,取决于产品规划、预算和技术资源能否在新的架构下统一配置,而不仅仅是组织名义上的合并。赵非时间很紧迫,既要考虑组织变革,也要考虑产品变革,还要考虑品牌变革。长安的船太大了。”上述分析师表示。
为什么要并轨
长安此时推进整合,背后是账本压力与两张牌的分化。
长安汽车2026年一季度营收327亿元,净利润同比骤降74%。行业进入淘汰赛,规模成为生存门槛——赵非在多个场合强调,”300万辆只是车企活下去的门槛”,而”一款电驱产品在五个品牌事业部和海外六大区通用,300万辆规模才是效率最优”。
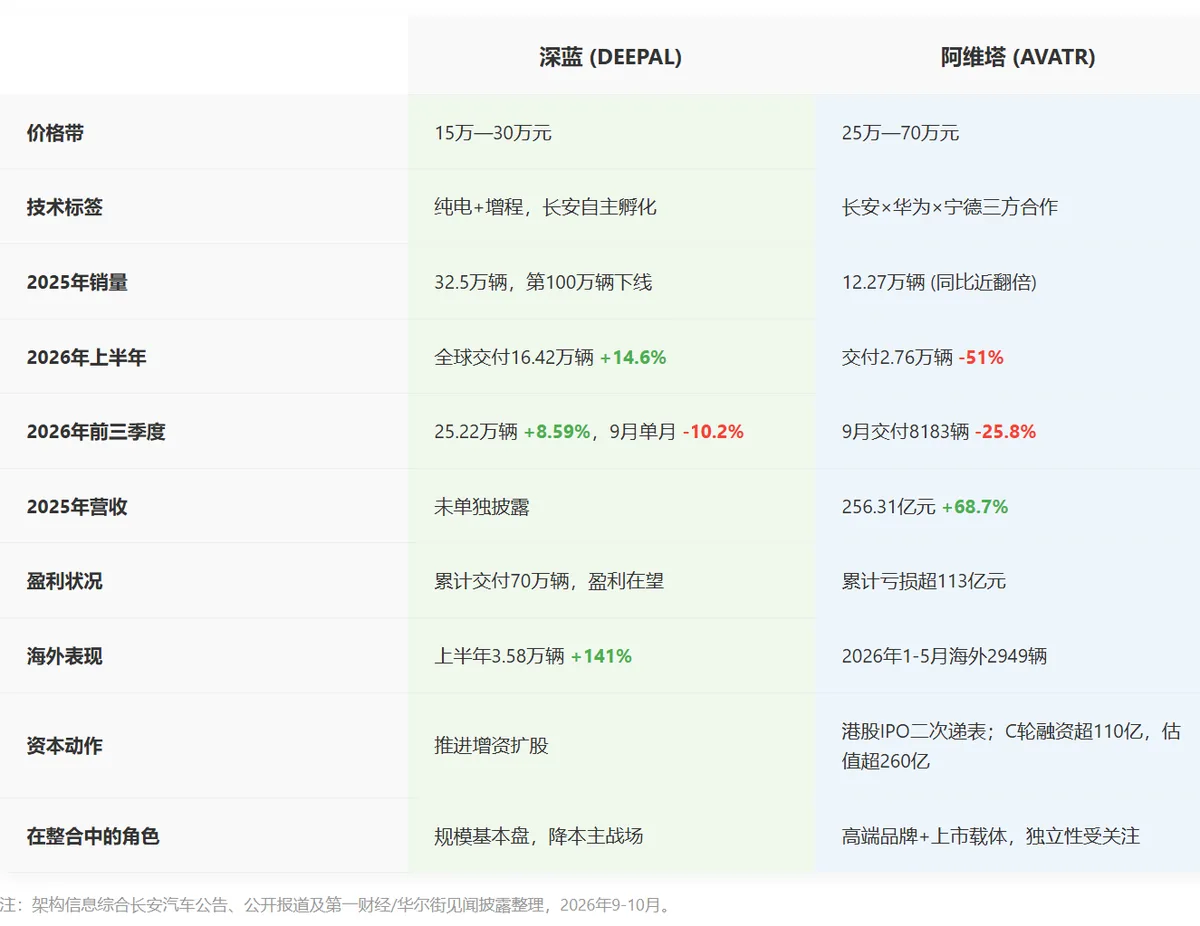
再看两张牌。深蓝是长安自主孵化的大众化新能源品牌,负责规模走量,纯电、增程都在做。2025年销量32.5万辆,第100万辆整车刚刚下线;2026年上半年全球交付16.42万辆,同比增长14.6%,其中海外3.58万辆、增幅高达141%;前三季度累计25.22万辆,同比增长8.59%。但增长也在放缓——9月单月销量同比下滑10.2%。
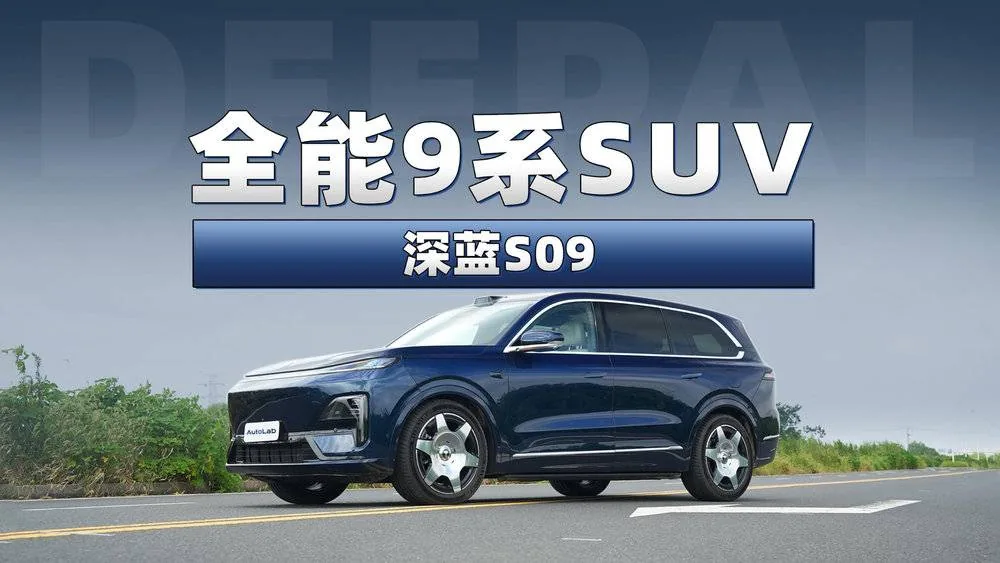
深蓝S09 深蓝品牌旗舰SUV
阿维塔则承担高端与资本使命。
2025年营收256.31亿元,同比增长68.7%,三年复合增速113%,毛利24.1亿元,但累计亏损已超113亿元;2026年上半年交付2.76万辆,同比下滑约51%,9月交付8183辆,同比下滑25.8%。
2025年11月首次递表港交所,2026年6月30日二次递表,中信证券、中金公司联合保荐;C轮融资超110亿元,估值超260亿元。
证券时报在阿维塔二次递表时评论,其高端定位与销量表现”双双面临挑战”,中台共享是为数不多的可控变量。
深蓝 vs 阿维塔
一个走量但增速放缓,一个高端但亏损承压,两家共用一套体系能力,却各自开发、各自采购。整合的逻辑由此成立:在行业淘汰赛中,用共享摊薄成本,用前端差异守住市场。
中台能降本,品牌难承压
长安不是第一个做”减法”的中国车企。2025年4月,吉利发布”台州宣言”,启动极氪、领克、银河三大品牌的深度整合,核心思路与长安几乎一致:前端品牌独立,中后台研发、供应链、制造、智驾全域共享。
之后,吉利交出了一份可量化的成绩单——淦家阅在内部会议上披露,仅电池电芯一项,通过极氪、领克和银河的集中采购就比上一年节省超过30亿元;原本为极氪001单独预留的生产线,现在可灵活生产领克08 EM-P和银河E8,设备利用率从合并前的65%提升至82%。安聪慧给出的整体测算更为系统:协同研发使关键平台技术通用化规模提升,研发投入预计节省10%—20%;大制造规模效应下,BOM成本节省5%—8%,生产制造节约3%—5%。
财务数据印证了整合的红利。2025年前三季度,吉利汽车管理费用率降至1.8%,效率同比提升27%;研发费用率降至6.1%。2026年上半年,吉利问鼎国内乘用车销冠。智驾端,吉利还在9月底将极氪智驾研发资产以3443.88万元并入千里科技,进一步把分散的技术资源收归统一中台。
领克总经理康国旺的总结称:”三电、智能驾驶等核心技术正在向各品牌开放,每个品牌针对产品需要各取所需。”
吉利的样本对长安有两层直接对照。
其一,中后台共享的降本空间是真实存在的——长安提出的20%—30%目标,与吉利研发节省10%—20%、BOM节省5%—8%的量级大体吻合,并非空中楼阁;
其二,整合见效需要至少一年以上的组织磨合,且前提是前端品牌定位不被稀释。吉利用了一年半看到财务数据改善,而长安的时间表更紧——集团要求2026年底完成整合,留给赵非的执行期不足15个月。
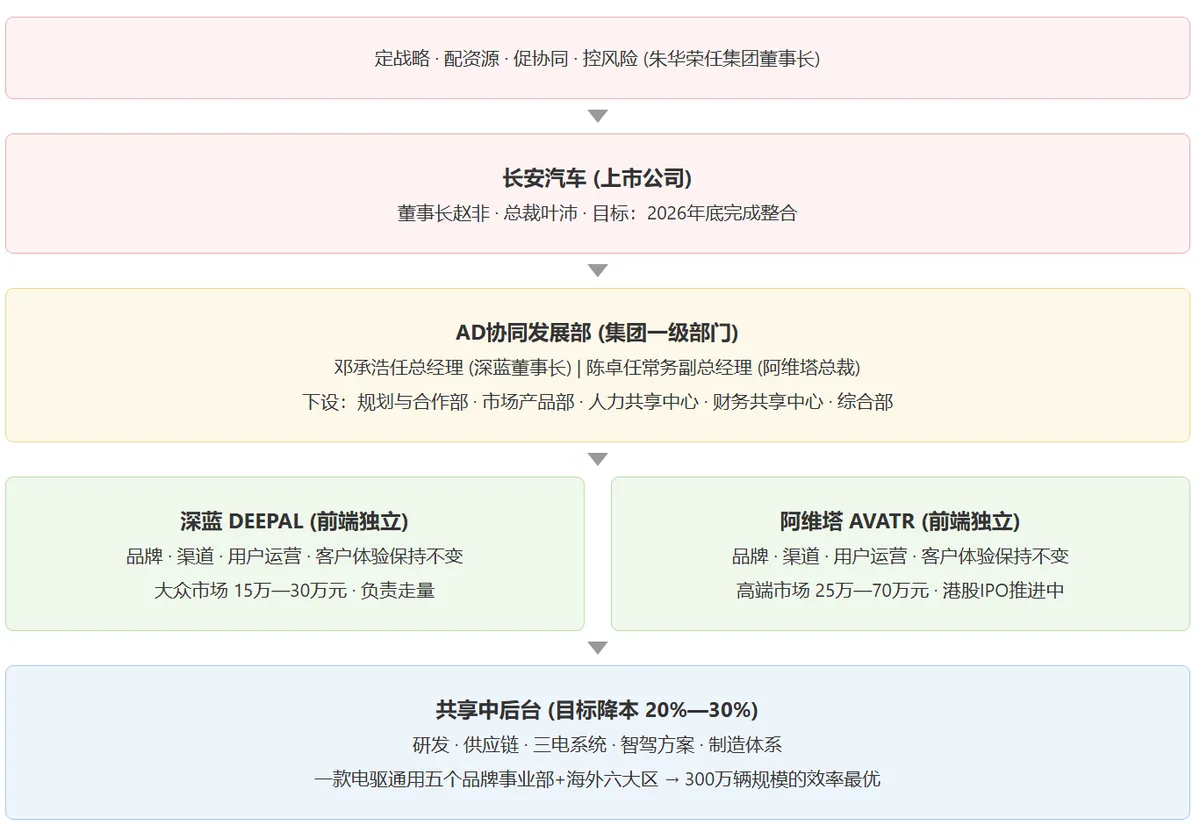
长安中台变革
如果吉利提供了”减法的样本”,长城汽车则提供了”加法失控的对照”。
2025年,长城汽车营业收入2228.24亿元、销量132.37万辆,双双创下历史新高,但归母净利润98.65亿元,同比下滑22.07%,扣非净利润更是降至60.59亿元,同比下滑37.5%;
进入2026年一季度,净利润再跌46.01%。这个以”长城”为名的车企,坐拥哈弗、魏牌、欧拉、坦克、沙龙五大整车品牌,2025年哈弗一家的销量就占去57.3%,欧拉等新能源品牌却持续拖后腿,全年新能源车型仅售40.37万辆、占总销量约三成。
多品牌矩阵,本意是像城墙各段分守一样各司其职,结果却成了各自为战的堡垒:资源分散、定位重叠、电动化渗透率长期低迷。
这组对照对长安的警示再直接不过——深蓝与阿维塔若不能真正共享,就会滑向长城式的”五品牌内耗”;若共享只停留在降本,又会重复大众MQB把品牌区隔”摊薄”的老路。”但使龙城飞将在,不教胡马度阴山。”长安真正需要的,是那个能统率各段的”飞将军”,而不是一段段各自守城的孤墙。
组织中台化对应的是产品平台化。而平台化,恰恰是汽车工业最古老也最危险的命题。1990年代,丰田在渡边捷昭主导下推出IMV计划,全球配置资源、集中采购、共用平台,目标三年内将生产成本降低30%。这一计划帮助丰田在2008年登顶全球第一,但也为2009—2010年的”踏板门”大规模召回埋下伏笔——平台通用化意味着一个零件缺陷会瞬间放大到数百万辆车。
大众的MQB模块化平台是另一个经典:自2012年问世以来累计出产超过3200万辆,整车开发周期缩短约一年,单车成本降低约40%,支撑了大众、奥迪、斯柯达的协同;但批评者认为它把”降本”置于”产品差异”之上,导致奥迪与大众的区隔被不断压缩。2010年丰田提出TNGA,本质上是对平台化的一次修正——不再追求零件的物理通用,而是重构研发、采购、制造的全流程体系,在降本的同时保留驾驶质感的差异。
反面教材同样醒目。通用汽车曾以多品牌矩阵著称,雪佛兰、别克、凯迪拉克各司其职,但在中国市场,雪佛兰从巅峰期年销76万辆跌到月销仅个位数,多品牌内耗、产品路线重叠、电动化缺位是核心原因。
这对长安的警示是直接的:平台化能省成本,但省下来的钱如果没有转化为产品力和品牌力,最终只会变成价格战的弹药。深蓝与阿维塔的整合,本质上是在重复大众MQB和吉利”台州宣言”走过的路——用中后台共享换取规模效应;但历史也提醒,平台化不是终点而是起点。丰田用召回门换来了TNGA的体系重构,大众用品牌同质化换来了对差异化的重新重视。长安能否避免”降本不降质”的陷阱,取决于共享之后,两个品牌还能不能在产品定义、渠道体验和用户运营上说出不一样的故事。
“长风几万里,吹度玉门关。”对长安而言,规模与出海的关隘,从来不在墙内,而在墙外的市场里。
三个悬念
方向已定,但整合收官仍有三个悬念。
悬念一:换帅之后,执行力度会不会打折?
朱华荣是整合的提出者,赵非是执行者。集团目标已定:2026年年底完成整合。新任主帅如何执行合并政策,包括整合收官的力度、两个品牌的业务单元与人员安置、中后台切换节奏,将是最大变数。
从履历看,赵非历任长安汽研院发动机工艺所所长、副总裁、执行副总裁,深谙制造体系;他的表态也延续了规模优先的思路。但整合涉及组织、人事与利益再分配,执行中的摩擦在所难免。吉利整合用了一年半才看到财务数据的改善,长安的时间表更紧。
悬念二:IPO进程与中台降本,如何不伤独立性?
阿维塔正在推进港股IPO,二次递表后正处于关键窗口。中台共享意味着财务、人力、采购等职能向集团集中,上市公司与集团之间的关联交易、费用分摊需要更清晰的边界。这在合规层面是必须完成的课题;但合规课题与上市障碍之间仍有距离。外界更关注的是:共享定价如何公允、关联交易如何披露、阿维塔的独立决策权是否受影响。
虎嗅就合并向阿维塔方面质询,一位接近阿维塔方面人士表示:“品牌经营独立不变、渠道运营模式不变、用户服务体系不变,但中后台共享到什么程度才不触碰独立性红线,目前还在磨合。”
悬念三:平价与高端,品牌差异怎么保持?
平台化共享有助于降本,但深蓝是15万—30万元的大众市场,阿维塔是25万—70万元的高端市场。随着深蓝向上做(S09已触及30万元价格带)、阿维塔向下探(阿维塔07起售价下探),两个品牌的价格带已经出现交叉,区隔难度在上升。
共享研发、供应链与制造体系之后,如何保持产品定义、渠道体验与用户运营的差异,是整合后期需要持续回答的问题。大众MQB的教训就在眼前——当奥迪与大众开起来越来越像,高端品牌的溢价就会被稀释。
现阶段,长安已经给出了通过共享体系降低成本的组织方案;只是阿维塔接入共享的范围、共享定价的边界、以及两个品牌前端决策权限的划分,目前还是未知数。共享与独立,这对核心矛盾将贯穿整合全程。但长安必须警醒:平台化能救命,但救不了没有差异化的品牌。