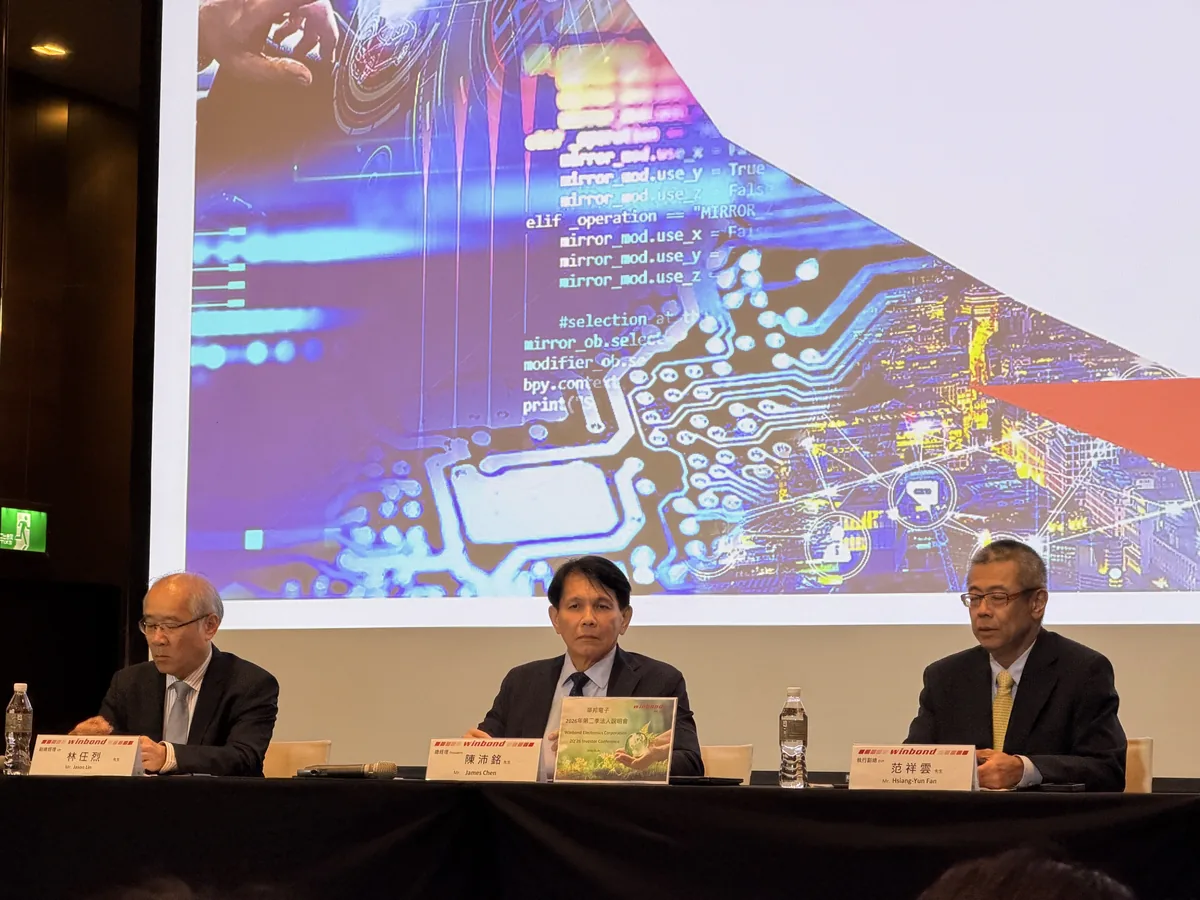
记忆体厂华邦电董事会3日通过新台币731.63亿元资本支出,用于扩建高雄厂模组B厂房及购置生产设备。总经理陈沛铭说,模组B将在12月29日动工,希望2年内开始装机,2029年小量生产,2030年较大量贡献产能。这笔支出相当于华邦电第3季营收823.31亿元的约89%,将用于土建、机电及长交期设备预订;新增产能要到2029年才小量开出。对客户来说,模组B规划2029年下半年才小量出货;对供应商来说,这笔钱将用于土建、机电及长交期设备预订;对股东来说,新产能规划2029年下半年小量出货、2030年全面开出,这笔支出相当于第3季营收的约89%。
华邦电3日召开法人说明会。陈沛铭说,高雄厂模组A今年底月产能将扩增到2.4万至2.5万片,2027年和2028年维持这一规模。模组B的无尘室规划月产能5万至6万片,导入16奈米制程,目标2029年下半年小量出货、2030年产能全面开出。既有16奈米月产能规划由2,000片提升到1.6万片,公司预期明年下半年相关营收比重有机会超过40%。
| 项目 | 数字 |
|---|---|
| 资本支出 | 731.63亿元 |
| 高雄模组B规划月产能 | 5万至6万片 |
| 高雄模组A年底月产能 | 2.4万至2.5万片 |
| 既有16奈米月产能 | 2,000片提升至1.6万片 |
| 第3季营收 | 823.31亿元(季增37.6%) |
| 第3季毛利率 | 70.6% |
| 第3季归属母公司净利 | 354.22亿元(季增45.7%) |
| 第3季每股纯益 | 7.58元 |
数据:华邦电11月3日法人说明会及董事会;中央社、ETtoday报道
华邦电第3季营收823.31亿元,季增37.6%,毛利率70.6%。归属母公司净利354.22亿元,季增45.7%,每股纯益7.58元,累计前3季每股纯益15.32元。
陈沛铭说,AI市场需求依然强劲,但第4季消费性市场恐面临修正。陈沛铭引述业界预期说,2027年记忆体供应将比今年更吃紧,2028年仍维持紧俏。价格方面,陈沛铭认为DRAM已处高档,虽未保证继续上涨,但预期不会下跌,Flash仍有涨价空间。
陈沛铭说,华邦电目前居全球编码型快闪记忆体(NOR Flash)龙头,单层式储存型快闪记忆体(SLC NAND Flash)为世界第3,公司目标朝向全球SLC NAND Flash龙头迈进。客制化记忆体方面,华邦电将以DDR4及LPDDR4产品为发展重心。
茉莉花观察
这一节是茉莉花的看法,依据是上文的事实。
我们的分析华邦电这笔扩产,短期靠的是16奈米产能扩张和AI需求,风险落在2029年模组B小量出货后的价格。这是因为,公司规划把既有16奈米月产能从2,000片提升到1.6万片,预期明年下半年相关营收比重有机会超过40%,AI需求仍强;模组B的5万至6万片是规划月产能,2029年下半年才小量出货、2030年才全面开出,届时的价格还没有答案。
不同看法陈沛铭预期AI不会泡沫,只是可能会加速洗牌,部分厂商的投资会泡沫;陈沛铭也预期DRAM价格不会下跌、Flash仍有涨价空间。照这个看法,扩产是跟着需求和价格走。这是因为,公司第3季营收季增37.6%、毛利率70.6%,AI需求仍强,扩产有眼前的营收和价格支撑。我们保留的是,陈沛铭也说第4季消费性市场恐修正、部分厂商投资会泡沫,模组B 2029年才小量出货,回本要看那时候的价格。
茉莉花的预判2027年记忆体供应是否真的比2026年更紧。我们判断,2027年记忆体供应会比2026年更紧。这是因为,模组A在2027年和2028年维持2.4万至2.5万片月产能,模组B要到2029年下半年才小量出货,新增供给主要落在2029年以后;陈沛铭也说AI需求仍强、DRAM价格不会下跌。
731.63亿元建的是2029年下半年才小量出货的产能;这笔钱能不能赚回来,要看量产后的价格。