作者:王晨,编辑:邱慧,题图来自:视觉中国
北京时间10月21日,SpaceX公布2026年第三季度财报:单季营收145.75亿美元,同比增长161.4%;净利润44.04亿美元,较去年同期和今年第二季度均实现扭亏。
推动收入增长的主要业务已经变成了AI。包含算力租赁、Grok、Cursor和X广告等业务的超级智能部门(Super Intelligence,简称SI),第三季度收入75.60亿美元,占公司总营收的51.9%,超过星链所在的连接业务。
SpaceX还想把这门生意做得更大。马斯克在财报电话会上表示,有信心在2027年新增10GW算力。此外,他还首次确认,SpaceX 与特斯拉已分别成立特别委员会讨论合并。他称合并是个“好主意”,但交易最终还需股东批准。
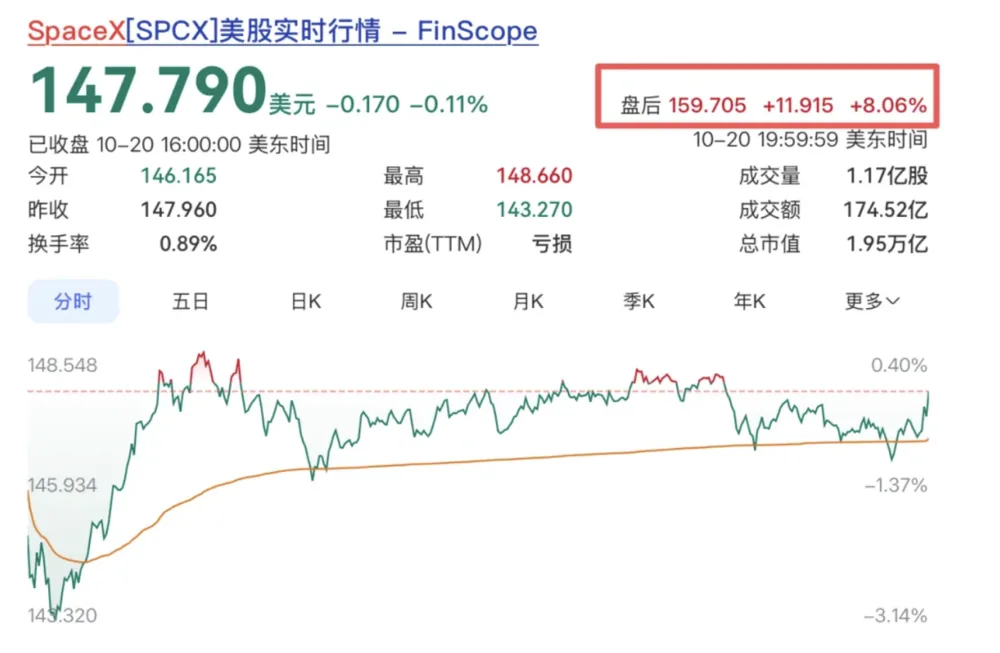
财报公布后,SpaceX股票飙升,盘后大涨约8%,总市值2.01万亿美元,已超过总市值1.48万亿美元的特斯拉。
一、AI带来收入增长,星链还是利润主力
SI部门涵盖原xAI、X和Cursor等业务。
第三季度,SI部门收入同比增长829.9%,环比增长195.2%,经营利润为4.31亿美元,结束了此前的单季亏损。不过,前三季度该部门累计经营亏损仍有32.95亿美元。
这轮增长主要由新的云服务协议带动。SpaceX向Anthropic、谷歌等客户提供GPU集群及配套数据中心资源,将相关收入计入“SI解决方案与基础设施”。第三季度,这一收入项目达到70.22亿美元。
70.22亿美元并不全是算力租金,还包括Grok、Cursor等软件和应用收入。8月14日完成收购的Cursor,在并表日至季末贡献了6.08亿美元营收。首席财务官Bret Johnsen表示,即使剔除Cursor的贡献,该项目收入环比仍增长192%。SI部门另有5.38亿美元广告收入。
虽然收入规模被SI超过,但星链所在的连接业务仍是经营利润的主要来源。第三季度,连接业务收入52.48亿美元,同比增长69.5%;经营利润23.67亿美元,同比增长98.9%,约占公司整体经营利润的85%。
用户增长支撑了这一表现。截至9月底,星链消费者订阅用户达到1360万,单季度增加160万,较去年同期增长88.9%。企业和政府业务也在扩张,第三季度收入同比增长91%。
太空业务的收入增速相对平缓,第三季度营收17.67亿美元,同比增长6.1%,经营亏损收窄至700万美元。其间,星舰第14次飞行首次进入轨道,部署了26颗星链V3卫星,完成首个创收任务。
再看SI业务,第三季度SI部门收入75.60亿美元,同比增长829.9%,环比增长195.2%,占公司总营收的51.9%;经营利润4.31亿美元,较去年同期亏损17.22亿美元、第二季度亏损12.57亿美元实现扭亏。不过,该部门前三季度累计经营亏损仍为32.95亿美元。
二、电力才是关键?
截至9月底,SpaceX披露的额定算力容量为1.7GW(吉瓦),高于去年同期的0.6GW和今年第二季度末的1.4GW。
马斯克给出的扩容办法,是把航天工程团队用于地面数据中心建设。一个具体例子是,SpaceX正在利用为火箭发动机开发的铸造能力,制造发电涡轮机所需的动叶片和导向叶片。
他称,涡轮机供应商交付叶片的时间,比其他部件晚12至18个月,“自行制造这些零件,可以让SpaceX的供电设施比竞争对手提前12至18个月投用”。
按照公司给出的进度,10月初已有新增机房上线,当月底额定算力容量预计接近2GW,年底达到2.5至3GW。马斯克进一步提出,2027年有信心新增10GW,届时总规模约为13GW。
为给算力扩容留出余量,公司还计划在2027年新增20GW的供电和冷却配套能力,高于同期新增算力的目标。
今年6月,谷歌与SpaceX签署云服务协议。谷歌发言人当时称,这是一项过渡安排,用来满足超出预期的企业客户需求。
与此同时,谷歌仍在建设自有设施。Entergy于10月19日公布,谷歌西孟菲斯数据中心扩建所需的电力配套包括储能、变电站扩建和两条230千伏输电线路。其中两项储能工程预计2028年上线,整个配套扩建项目仍需监管批准。
自建数据中心需要等待电力设施建设,客户的算力需求却已经发生。SpaceX若能更早交付可用的GPU集群,就有机会承接这段时间内的订单。
三、扩张提速之后的资金账
第三季度,SpaceX资本开支为195.93亿美元,其中SI部门投入164.44亿美元,占比约84%。前三季度,公司累计资本开支480.69亿美元,SI部门占399.95亿美元。新增投资的大头已经投向AI。
公司预计第四季度资本开支将达到350亿至400亿美元,主要用于加快算力部署等投资。若按这一指引执行,全年资本开支将达到约831亿至881亿美元。
管理层重申,2026年底年化收入运行率有望达到1000亿美元。这一目标按12月单月收入乘以12计算,对应12月收入约83.3亿美元,并非2026年全年营收达到1000亿美元。
值得一提的是,前三季度,该公司经营活动净现金流为130.97亿美元,低于同期480.69亿美元的资本开支。现阶段的扩张还需要依靠账上资金和外部融资。Johnsen表示,按当前价格,新部署算力的投资回收期不到一年,新增设施产生的经营现金流有望支持2027年上半年的扩张,公司也在洽谈债务融资。
大额合同也不全是不可撤销的订单。SpaceX披露,与谷歌的协议在2026年12月31日后,可由任一方提前90天通知终止。Anthropic的保密招股材料称,它与SpaceX旗下xAI的协议到2029年可能带来最高845亿美元支出,但大部分同样允许提前90天通知取消。
不过,马斯克还是倾向于短期合同,“我们相信,单位功率算力的价值会随着时间推移而上升,而不是下降。”他预计,未来AI算力的短缺将持续很长时间。
短期合同,能让SpaceX有机会在算力紧缺时争取更高价格,也让未来收入更依赖客户续约。供电设施提前上线,能帮助它更早拿到订单。至于新增10GW算力最终能赚多少钱,还要看交付后的出租率、价格和回款。