法国最大的上市零售集团家乐福10月20日晚公布第三季销售额,同时以法国社会和治安状况恶化为由,下调2026年全年财务目标:营业利润率增幅从原先预期的25个基点降为0至15个基点,调整后每股收益从高个位数增长改为与2025年持平或小幅增长,净自由现金流从小幅增长改为小幅下降;今年在法国的投资也要减少,全年资本开支目标从17亿欧元降为16亿欧元。21日巴黎股市收盘时,家乐福股价下跌13.8%;盘中一度下跌约15%,市值一度蒸发约17亿欧元。
| 项目 | 原目标 | 10月20日的新目标 |
|---|---|---|
| 营业利润率增幅 | 25个基点 | 0至15个基点 |
| 调整后每股收益 | 高个位数增长 | 与2025年持平或小幅增长 |
| 净自由现金流 | 小幅增长 | 小幅下降 |
| 全年资本开支 | 17亿欧元 | 16亿欧元 |
数据:家乐福10月20日的第三季销售额公告(原目标为公告括号内所列)
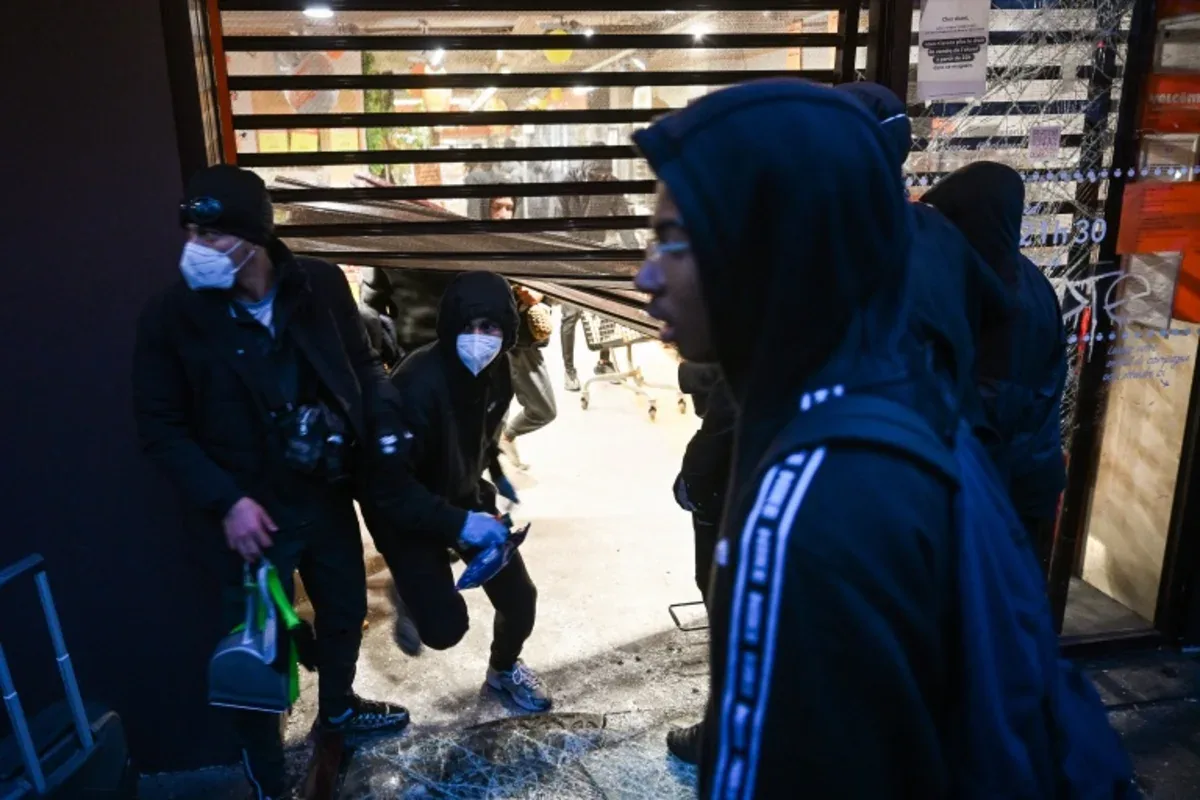
董事长兼首席执行官邦帕德(Alexandre Bompard)在公告中说,集团在法国面临“前所未有的局面”,消费者支出走势和门店能在什么条件下营业都有很大的不确定性;年底是零售业的关键时期,这一局面正严重影响本已受能源成本上涨压力的消费者支出。公司说,门店客流减少,宵禁缩短了营业时间,安保和物流成本上升。邦帕德在分析师电话会议上说,第一天就有大约50家门店受到冲击,许多遭到洗劫,损失相当大。
财务长马利日(Matthieu Malige)对媒体说,对营业利润的总影响可能在8000万欧元到2亿欧元之间;直接损失包括被盗或被毁的商品、受损的门店和设备,以及被迫关闭的门店,合计数千万欧元;未来几周,宵禁还会迫使一些门店提早关门。家乐福大约一半的销售额来自法国:第三季法国含税销售额为119亿欧元,同店销售增长1.2%,全集团同店销售增长2.3%。
受影响的是家乐福的股东、员工和合作伙伴,以及年底要在法国购物的消费者。邦帕德21日接受媒体采访时说,打砸抢不是争取购买力的行动,示威者的诉求是正当的,但必须维护共和国的秩序;他说,公司原本能达成目标,是社会和治安状况恶化,才不得不告诉投资人,最后一季达不到目标了。下一轮示威定在10月24日。
分析师的看法不一。摩根大通在报告中说,这次更新显示家乐福在主要市场“缺乏内在增长动力”,法国、西班牙和巴西的销量都偏弱,并指出家乐福在2018至2019年“黄背心”运动期间没有下调预期。杰富瑞的分析师说,8000万到2亿欧元的影响最多可相当于第四季营业利润的60%,管理层不愿说影响会不会延续到2027年初。摩根士丹利21日把家乐福的评级从“增持”降为“持平”,目标价从20.10欧元降为18.35欧元;分析师说,要看到法国同店销售明显回升,才会转为更乐观。
茉莉花观察
这一节是茉莉花的看法,依据是上文的事实。
我们的分析我们认为,投资人担心的不只是这次的损失,而是家乐福在法国的生意会被拖累多久。这是因为,公司估计的利润影响最多2亿欧元,直接损失是数千万欧元,股价却一天跌了13.8%;管理层也不愿说影响会不会延续到2027年初。对股东来说,盘中一度少掉的约17亿欧元市值,远多于公司估计的最大利润损失。
不同看法管理层把法国目标的下调完全归因于社会动荡。我们认为,骚乱放大了家乐福原有的弱点,不是唯一原因。这是因为,第三季法国同店销售只增长1.2%,低于全集团的2.3%;摩根大通也指出三个主要市场的销量都偏弱,而“黄背心”运动期间家乐福没有下调预期。对家乐福来说,它还得解释骚乱前就偏弱的销量,不能拿骚乱来说明所有业绩问题。
后续走向家乐福股价能不能收复失地。我们判断,到2026年12月31日(含当天),家乐福股价的收盘价不会回到10月20日的收盘价。这是因为,公司没说影响会不会延续到2027年初,摩根士丹利也要先看到法国同店销售明显回升;对股东来说,今年每股收益目标已降为持平或小幅增长,股价要回到原位,得先看到业绩好转。
综合家乐福、路透社、法新社、CNBC、Boursorama、Agefi-道琼斯、Investing.com、franceinfo报道