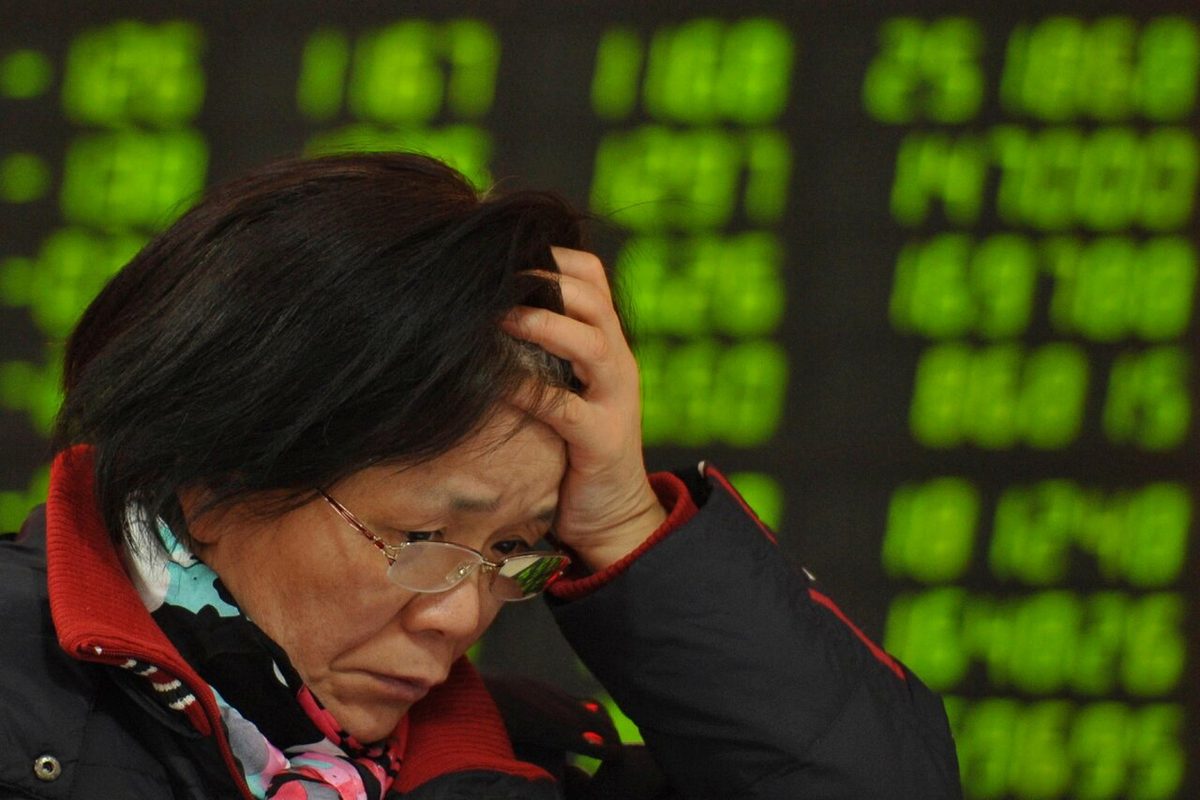
9月30日,A股结束9月份的交易。上证指数当天收于3842.19点,上涨0.31%,但全月下跌3%;月内最高在9月1日触及3995.18点,最低在9月28日下探到3806.67点。深证成指全月下跌8.04%,创业板指全月下跌8.82%。
9月30日当天,三大指数涨跌不一:深证成指收于12887.62点,下跌0.11%;创业板指收于3135.28点,下跌0.23%;科创100收于1759.15点,下跌1.50%。申万一级行业中,医药生物、美容护理、食品饮料涨幅靠前,电子、计算机、机械设备跌幅靠前;2393只个股上涨,2730只个股下跌。全市场成交额为14500亿元。
全月来看,9月A股全市场日均成交额为人民币1.85万亿元,比8月减少17.8%;9月29日的单日成交额创下14个多月以来的新低。有报道认为,这显示十一长假前资金的避险情绪明显升温。
31个申万一级行业中,只有4个板块全月上涨,其中房地产板块上涨5.58%,涨幅居首;有色板块全月下跌13%,表现垫底。前期热门的硬科技和高弹性成长股普遍出现较深的回调。有报道把这个月的行情概括为:月初军工板块独强,中旬科技成长板块放量修复,月底受外部扰动和长假前避险情绪影响,市场重回缩量调整。
博时市场点评9月30日说,美国10年期国债收益率维持在2007年以来的高位,高利率环境对高估值成长板块形成压制,市场对美联储10月继续加息的预期升温;芝加哥商品交易所的FedWatch工具显示,市场预期10月加息的概率达到七成。它还说,国内成交额跌破1.5万亿元,显示长假前市场交易意愿不强,四季度A股维持积极震荡的概率较大。
多家机构发布的10月策略报告认为,当前市场的调整主要是情绪面和外部扰动造成的,基本面没有出现实质性恶化;随着节后避险资金回流、三季报业绩窗口期开启,A股有望重回低斜率的震荡上行。
综合联合新闻网、界面新闻报道