界面新闻记者 | 宋佳楠
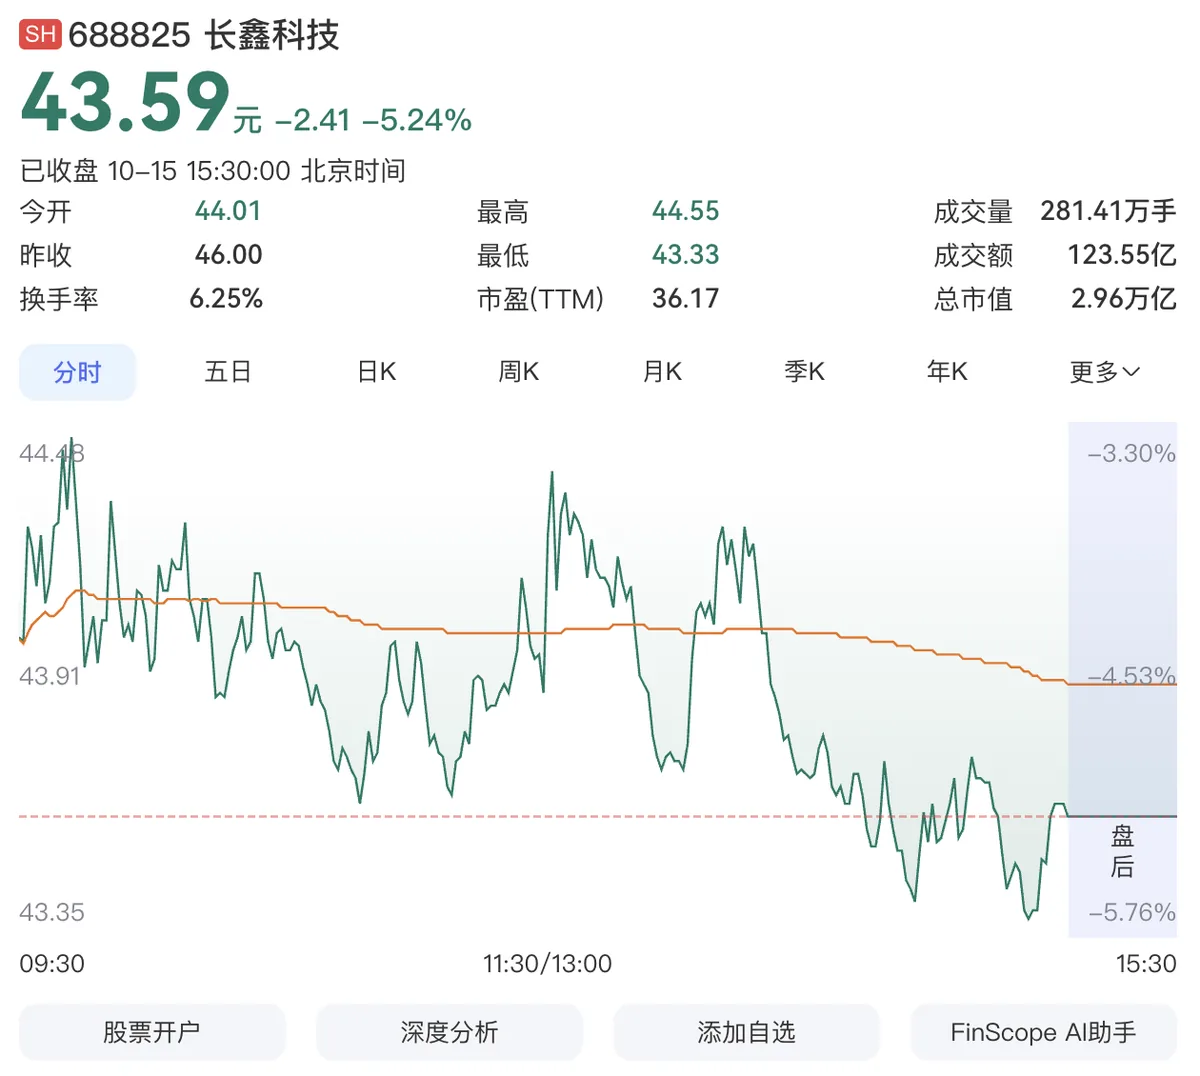
10月15日,A股总市值榜单发生标志性更迭。工商银行(601398.SH)今日收报8.50元,涨幅0.59%,总市值达到3.03万亿元,重新夺回A股市值第一的位置。长鑫科技(688825.SH)低开低走,收盘下跌5.24%,报43.59元,总市值回落至2.96万亿元,被工行、建设银行先后超越,跌至第三位。
长鑫科技自8月17日市值高点算起,两个月时间缩水超1万亿元,成为今年A股最受关注的估值回调案例之一。
工行拿下“市值一哥”,并非偶然的一次性超越。作为A股老牌权重龙头,自2006年上市以来,工商银行曾多次登顶A股市值榜首,此后被中石油、贵州茅台等巨头交替超越,2024年、2025年也曾多次重回王座。
今年年内,工行的榜首位置也曾两度易手,5月26日还被建设银行短暂反超。这一次重夺第一,依托于银行板块持续走强,低估值高股息资产持续吸引长线资金配置。和科技股弹性巨大的估值逻辑不同,工行的市值增长更稳健,波动幅度更小,在市场风格切换阶段,更容易获得避险资金青睐。
反观长鑫科技,市值从巅峰快速回落,拉开了国产存储龙头估值回归的序幕。
长鑫科技7月27日登陆科创板,上市首日盘中市值就超越工商银行,一举登顶A股市值榜首。8月17日,公司股价冲高至61.8元,总市值创下4.13万亿元的阶段高点。
自这一高点之后,长鑫科技股价持续震荡下行。近15个交易日,长鑫科技市值快速缩减约7600亿元;一个月维度,股价回调幅度显著放大;两个月区间,市值累计蒸发超1万亿元,股价下跌25.57%,股价和市值阶梯式跌破4万亿、3万亿两大整数关口。
不过,即便经历如此大幅回调,该公司股价依旧远高于8.66元的发行价,高位进场的投资者承受了显著浮亏。
市场对长鑫的关注点,主要在于成长预期和估值是否匹配。一边是接连落地的重磅产品,另一边是市场对未来资本开支、行业竞争加剧的担忧。9月7日,长鑫存储官宣,自主研发的LPDDR6芯片完成量产商用,首发搭载小米18 Fold折叠旗舰手机,这也是全球LPDDR6产品首次在旗舰手机端落地商用。产品单颗粒容量16Gb,封装后容量可达 16GB,峰值传输速率12800Mbps,带宽较LPDDR5X提升60%,功耗下降20%。
据长鑫存储介绍,LPDDR6作为最新一代低功耗高速率产品,未来落地场景涵盖手机、电脑、智能汽车、边缘服务器、智能穿戴设备和机器人等领域。
同在9月,据中新经纬援引消息人士报道,长鑫存储计划在北京新工厂建立一条NAND闪存的研发生产线,公司还在北京设立了研究院,项目包括NAND开发。长鑫存储已与客户讨论了其NAND闪存计划,其中包括一家新成立的初创公司。该公司计划采购长鑫存储的NAND芯片,用于人工智能系统和超级计算机的存储产品。该人士拒绝透露该公司名称。目前尚不清楚研发生产线何时开始运营,也不清楚长鑫存储是否计划从研发和试产阶段转向大规模商业化制造。
此举意味着,长鑫或将直面三星、SK海力士、美光三大国际存储巨头的正面竞争。目前全球DRAM市场,三星、SK 海力士、美光三家厂商长期占据绝大部分市场份额,长鑫科技是全球DRAM寡头格局里为数不多的国产突围者。Counterpoint数据显示,2026年第二季度,长鑫科技DRAM收入口径全球市占率7%,位列全球第四。
而在NAND赛道,市场格局高度集中,资本投入巨大、技术迭代成本高,新进入者需要持续大额资本开支,短期会压制利润水平。多家机构分析认为,长鑫跨赛道扩张,意味着未来数年研发、扩产投入会持续走高,市场开始重新定价公司长期盈利预期,高估值随之承压。
从最新财报来看,长鑫科技基本面保持高增长,但高增长能否持续,成为市场博弈焦点。该公司发布的2026年半年报显示,公司上半年营业收入1503.10亿元,同比增长873.64%;归母净利润776.05亿元,同比实现扭亏;扣非净利润787.93亿元;经营活动产生的现金流量净额1311.56亿元,同比增长2985.64%。
二季度单季,该公司归母净利润528.43亿元,环比大幅增长。报告期内研发投入68.59亿元,同比增长87.38%,持续投入G5工艺平台、LPDDR6、车规级存储等项目研发,客户覆盖阿里云、字节跳动、小米、荣耀等头部企业。
亮眼的半年报,印证存储周期上行给公司带来业绩红利,但市场同时警惕,存储价格波动会直接影响盈利水平,叠加新赛道扩产,业绩增长存在不确定性。
未来,公司的市值能否再度走高,不再只依靠国产替代叙事,更多取决于NAND闪存业务落地进度、全球存储周期变化,以及能否持续稳定兑现盈利。